猜你想问
造纸板块日报核心内容是什么?
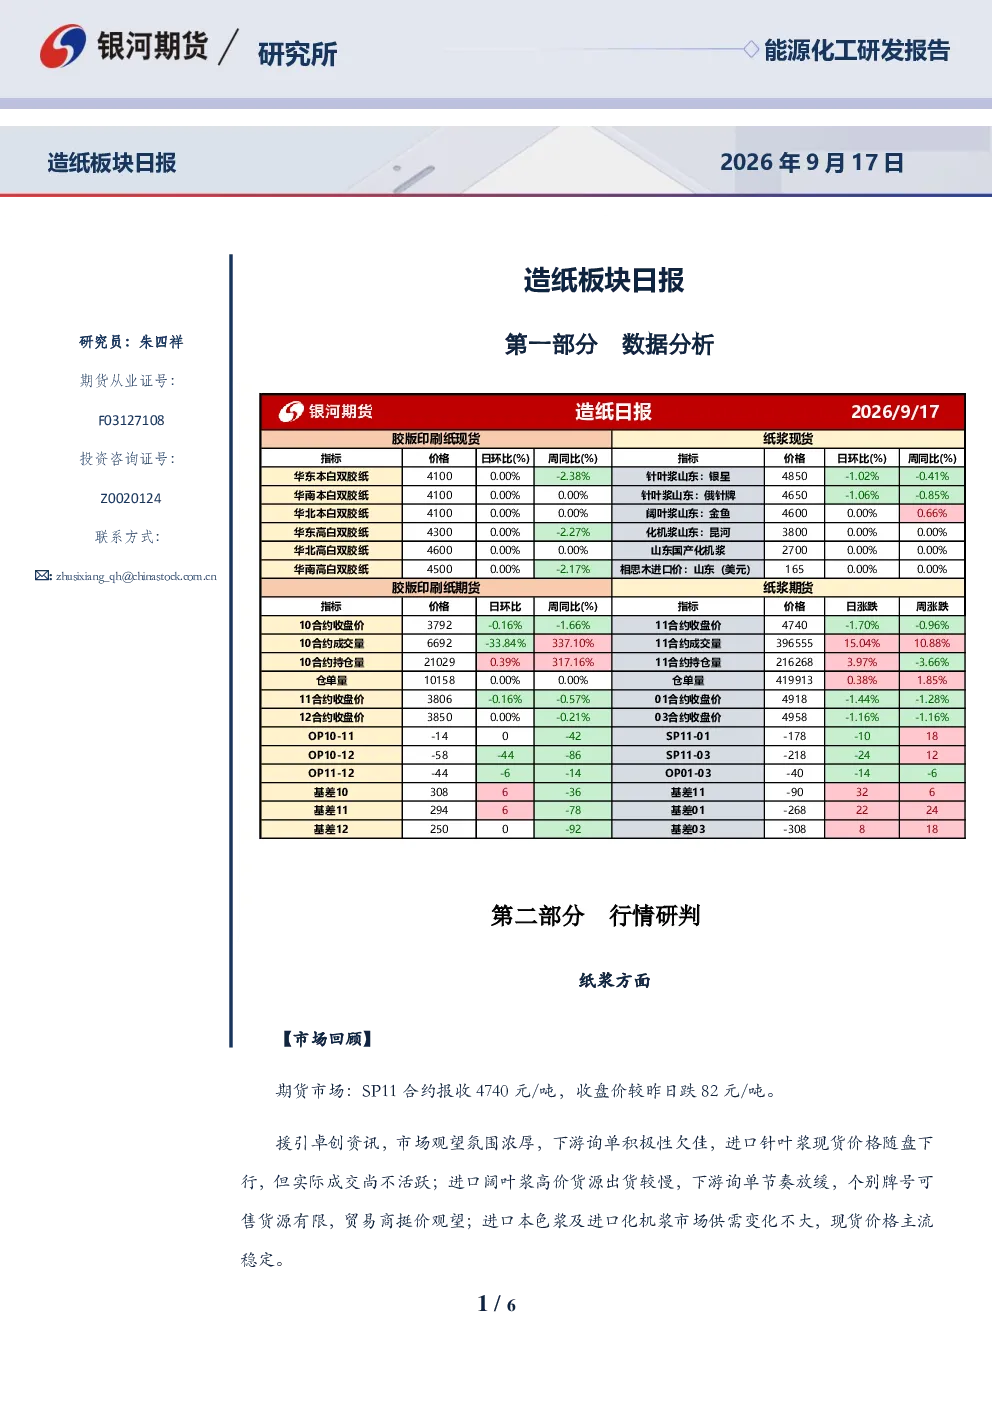
本报告分析了纸浆和胶版印刷纸的市场现状、重要资讯、逻辑分析及交易策略。纸浆方面,SP11合约下跌,市场观望氛围浓厚,国产阔叶、化机浆增产,供需宽松,库存仍处中高位。胶版印刷纸方面,OP主力合约上涨,但双胶纸运行在历史底部,供需宽松,库存偏高,短期维持弱势震荡。交易策略包括单边区间操作、套利观望及期权卖出等。
造纸行业发展趋势如何?
造纸行业呈现供大于求格局,纸浆供应端增产,需求端结构性分化。生活用纸耗浆小幅抬升,但白卡纸开工下滑,文化纸订单空档。胶版印刷纸方面,供需宽松压制上行,库存偏高,短期难有上涨动力。行业整体维持区间震荡,需关注供需变化及库存动态。
报告重点分析了哪些方向?
报告重点分析了纸浆和胶版印刷纸的市场回顾、重要资讯、逻辑分析及交易策略。纸浆方面,关注SP11合约走势、进口浆价格变化、国产浆产量增减及港口库存变动。胶版印刷纸方面,关注OP主力合约波动、双胶纸库存天数、开工负荷率及下游订单情况。
当前造纸市场现状如何判断?
当前造纸市场呈现供需宽松态势。纸浆方面,供大于求格局延续,国产浆增产,需求端分化,库存绝对值仍高,价格延续区间震荡。胶版印刷纸方面,运行在历史底部,供需宽松压制上行,成品库存偏高,短期维持底部弱势震荡。市场延续刚需随采,需关注阶段性提货情况。
造纸板块研报有哪些风险提示?
造纸板块研报需关注供大于求格局延续、国产浆增产带来的压力、需求端结构性分化及库存绝对值偏高的风险。纸浆市场需警惕进口浆价格波动及港口库存反弹可能。胶版印刷纸市场需关注供需宽松对价格的压制、成品库存高企及下游订单恢复缓慢的风险。此外,还需关注宏观经济环境变化对行业需求的影响。
你可能感兴趣
造纸板块日报
银河期货2026-05-20
轻工制造行业日报:出口链:2026M4造纸板块整体表现较优,纸箱类同比+14%
轻工制造太平洋证券2026-05-23
造纸板块日报
银河期货2026-06-04
造纸板块日报
银河期货2026-06-03
造纸板块日报
银河期货2026-06-01
轻工制造行业日报:出口链:2026M1造纸表现较优,M2各板块均实现不同程度增长
轻工制造太平洋证券2026-03-22
造纸板块日报
银河期货2026-03-30
【银河期货】造纸板块日报(26-03-11)
银河期货2026-03-12
造纸板块日报
银河期货2025-10-28
造纸板块日报
银河期货2025-09-25