猜你想问
德康农牧的轻资产扩张模式具体如何运作?
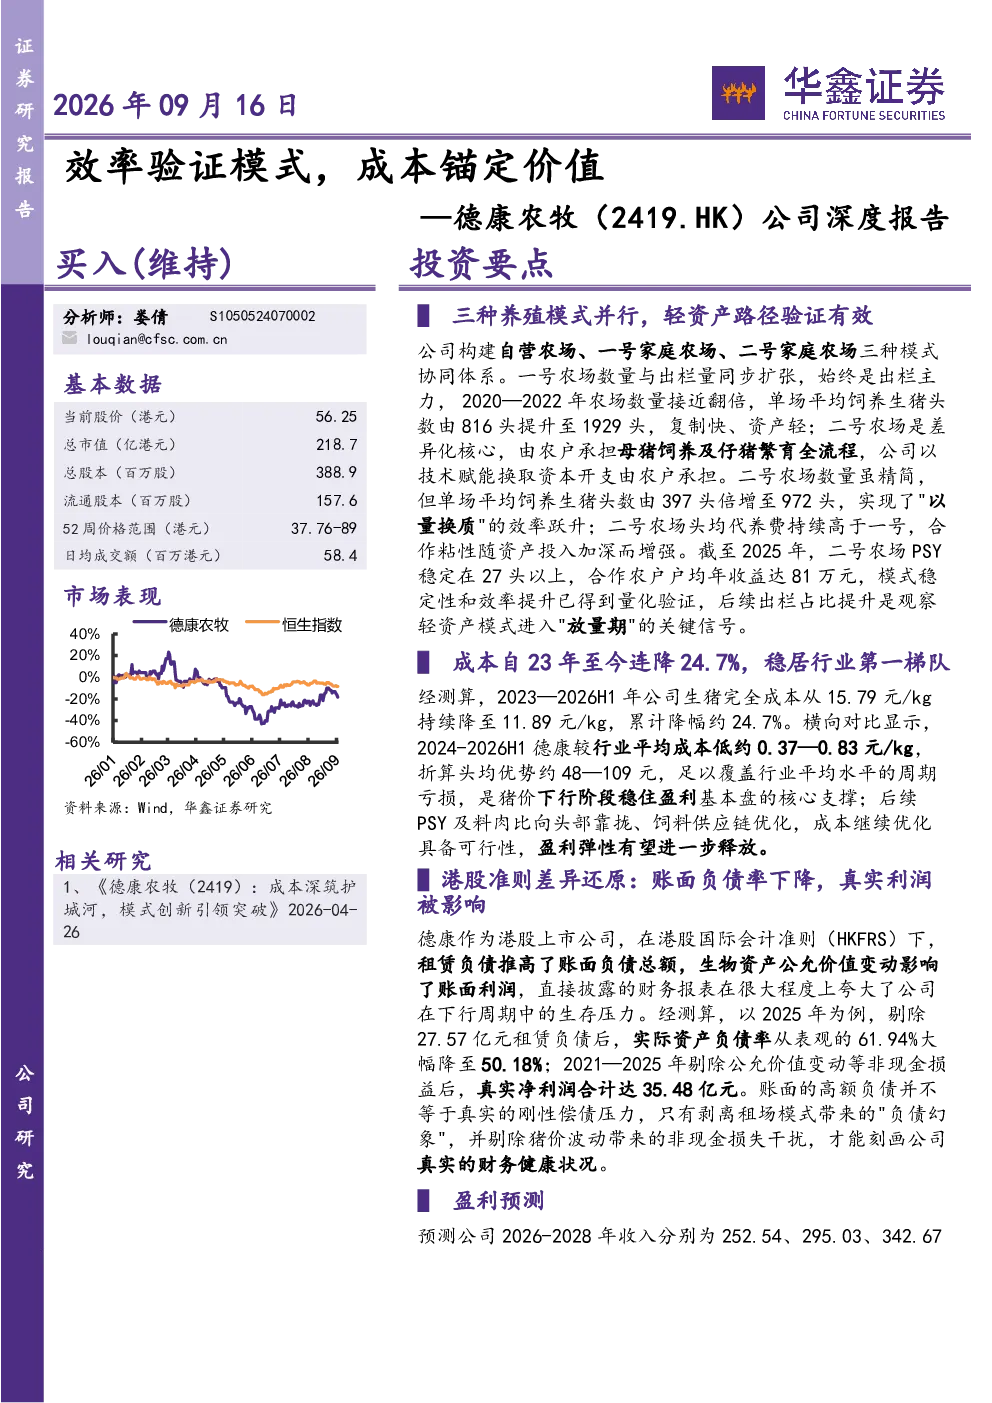
德康农牧通过自营农场、一号家庭农场和二号家庭农场三种模式并行,构建轻资产扩张路径。其中,二号家庭农场模式通过技术赋能和风险共担,实现效率提升和农户粘性增强,已验证有效性。该模式是公司未来发展的关键观察指标,出栏占比提升将直接影响公司整体表现。
生猪养殖行业的成本控制趋势如何?
生猪养殖行业成本控制呈现显著优化趋势。以德康农牧为例,2023-2026H1生猪完全成本从15.79元/kg降至11.89元/kg,降幅达24.7%。公司较行业平均成本低0.37-0.83元/kg,折算头均优势约48-109元,成本优势显著,保障了猪价下行阶段的盈利能力。
德康农牧报告重点分析了哪些方面?
德康农牧报告重点分析了公司轻资产模式的效率验证、成本锚定价值以及财务稳健性。报告详细阐述了二号家庭农场的运营机制、成本优势形成逻辑,并还原了港股准则差异导致的财务失真问题,指出实际负债率低于60%,真实净利润五年合计约35亿元,偿债压力被夸大。
当前生猪养殖市场的整体状况如何?
当前生猪养殖市场呈现成本结构持续优化和龙头企业优势扩大的趋势。以德康农牧为代表的领先企业通过技术创新和模式优化,显著降低了养殖成本,提升了市场竞争力。行业整体在经历价格波动后,正逐步向精细化、规模化方向发展,头部企业的成本控制能力和抗风险能力更为突出。
投资德康农牧需要关注哪些风险因素?
投资德康农牧需关注猪价周期波动、二号农场推广进度、疫病防控风险、原材料价格变动、农户合作关系稳定性、环保政策收紧、种猪性能稳定性、租赁负债真实影响以及黄鸡价格联动等风险因素。这些因素可能对公司经营业绩和财务状况产生直接或间接的影响,需持续跟踪监测。
你可能感兴趣
告别旧模式,锚定新均衡:深度解读《求是》房地产信号
大公信用2026-01-20
公司深度研究:AI赋能主营平台效率,视觉素材价值重估指日可待
文化传媒国金证券2024-04-22
公司深度研究:手套防护领军企业,成本优势铸就价值
国金证券2024-07-14
和铂医药深度报告:BD模式核心管线进展及平台价值
未知机构2026-09-09
依沃西单抗全球价值持续验证,亏损收窄彰显商业化效率提升
国投证券2026-09-03
公司信息更新报告:成本优势显著效率提升,屠宰业务首次实现年度盈利
农林牧渔开源证券2026-03-31
公司事件点评报告:成本端拖累盈利,强化新品研发效率
食品饮料华鑫证券2025-08-28
北交所公司深度报告:“算海计划”共建超大单体智算集群,运营效率+算力利用率双提升
开源证券2024-08-26
公司深度报告:运营效率较为优异,内延外展双轮驱动
文化传媒长城证券2020-07-28
公司信息更新报告:成本下降路径持续验证,未来三年出栏量有望高增
农林牧渔开源证券2020-10-19