猜你想问
PVC最新行情如何?
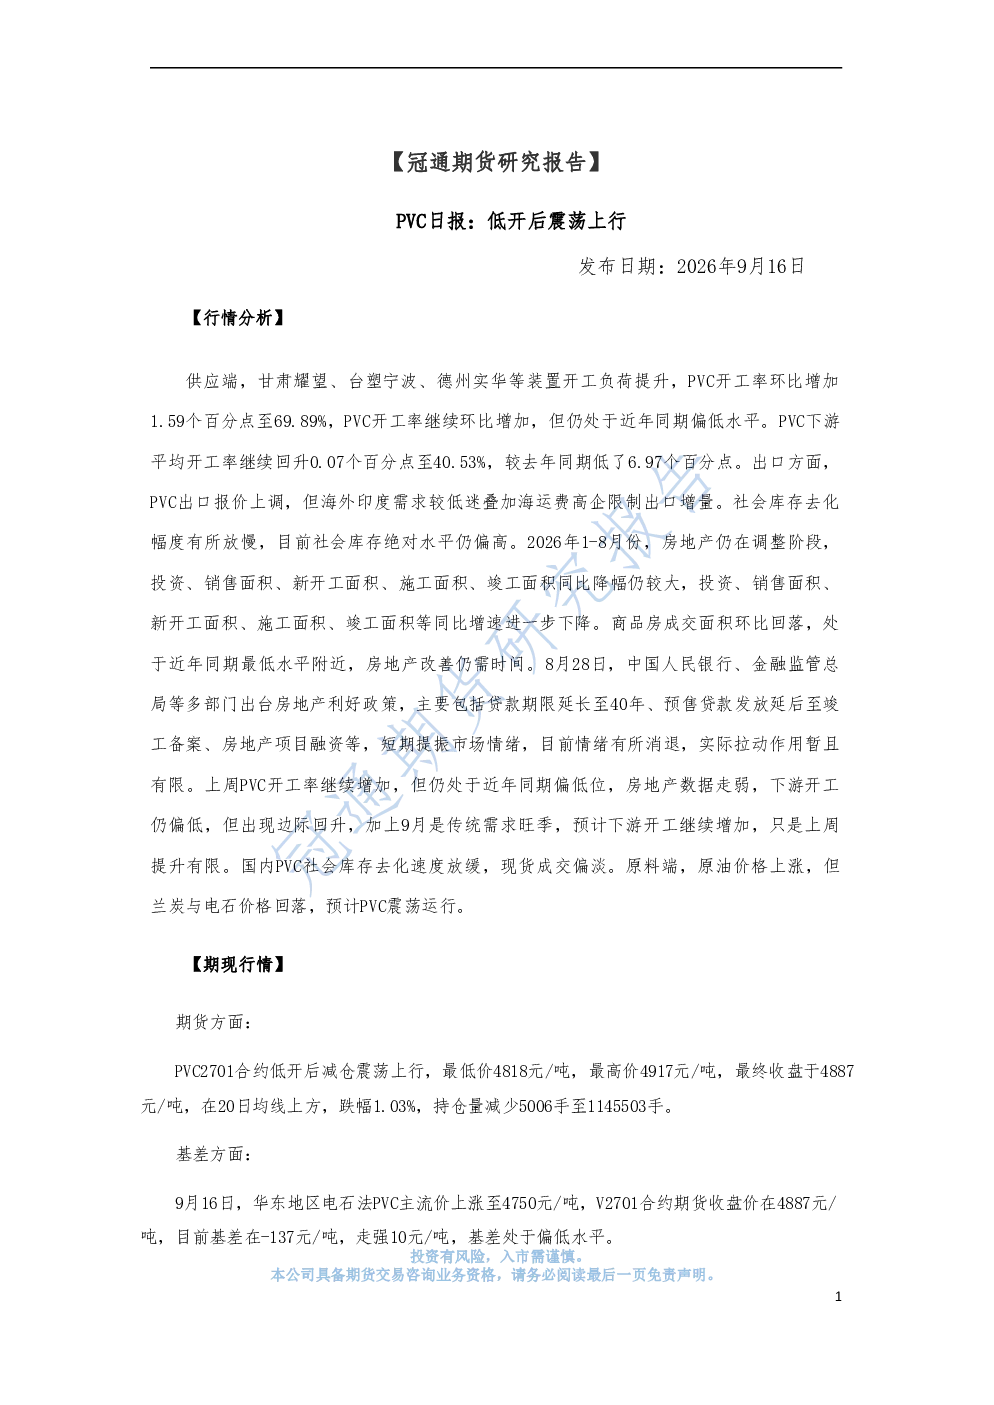
PVC市场低开后震荡上行,但受房地产需求疲软、库存偏高制约,预计短期震荡运行。供应端开工率提升但处于偏低水平,新增产能陆续投产。需求端房地产数据持续疲软,改善需时。出口受限,库存绝对水平偏高。原料端价格分化,PVC价格受成本支撑有限。政策利好短期效应消退,市场实际拉动作用待观察。
PVC行业发展趋势如何?
PVC行业供应端开工率虽提升但仍偏低,新增产能陆续投产将加剧竞争。需求端受房地产疲软影响,改善需时,9月传统旺季需求或逐步显现。出口受限,库存绝对水平偏高。原料端价格分化,PVC价格受成本支撑有限。行业整体处于震荡期,需关注政策及下游开工变化。
本报告重点分析了哪些方面?
本报告重点分析了PVC市场的供应、需求、出口、库存及原料端情况。供应端关注开工率及新增产能影响;需求端聚焦房地产数据对下游开工的影响;出口端分析海外需求及海运费限制;库存端关注去化速度及绝对水平;原料端关注原油、兰炭与电石价格变动,综合判断PVC短期震荡运行。
当前PVC市场现状如何判断?
当前PVC市场低开后震荡上行,但整体表现受多重因素制约。供应端开工率提升但偏低,新增产能陆续投产;需求端房地产数据持续疲软,下游开工率仍偏低;出口受限,库存绝对水平偏高;原料端价格分化,成本支撑有限。市场整体处于震荡期,短期运行空间受限。
本报告有哪些风险提示?
本报告提示PVC市场面临多重风险:房地产需求疲软将持续压制下游开工,改善需时;库存绝对水平偏高,去化速度放缓;新增产能陆续投产将加剧供应竞争;出口受限,海外需求低迷叠加海运费高企;原料端价格分化,PVC价格受成本支撑有限。政策利好短期效应消退,市场实际拉动作用待观察。
你可能感兴趣
PVC日报:低开后震荡上行
冠通期货2026-05-06
PVC日报:低开后震荡上行
冠通期货2026-03-17
PVC日报:低开后震荡运行
冠通期货2026-03-20
PVC日报:低开后震荡下行
冠通期货2026-03-18
PVC日报:低开后震荡运行
冠通期货2026-07-07
PVC日报:低开后震荡运行
冠通期货2026-08-12
PVC日报:低开后震荡下行
冠通期货2026-07-21
PVC日报:PVC低开后震荡运行
冠通期货2026-04-24
PVC日报:低开后震荡运行
冠通期货2026-05-08
PVC日报:低开后震荡运行
冠通期货2026-03-24