猜你想问
这份研报主要分析了哪些内容?
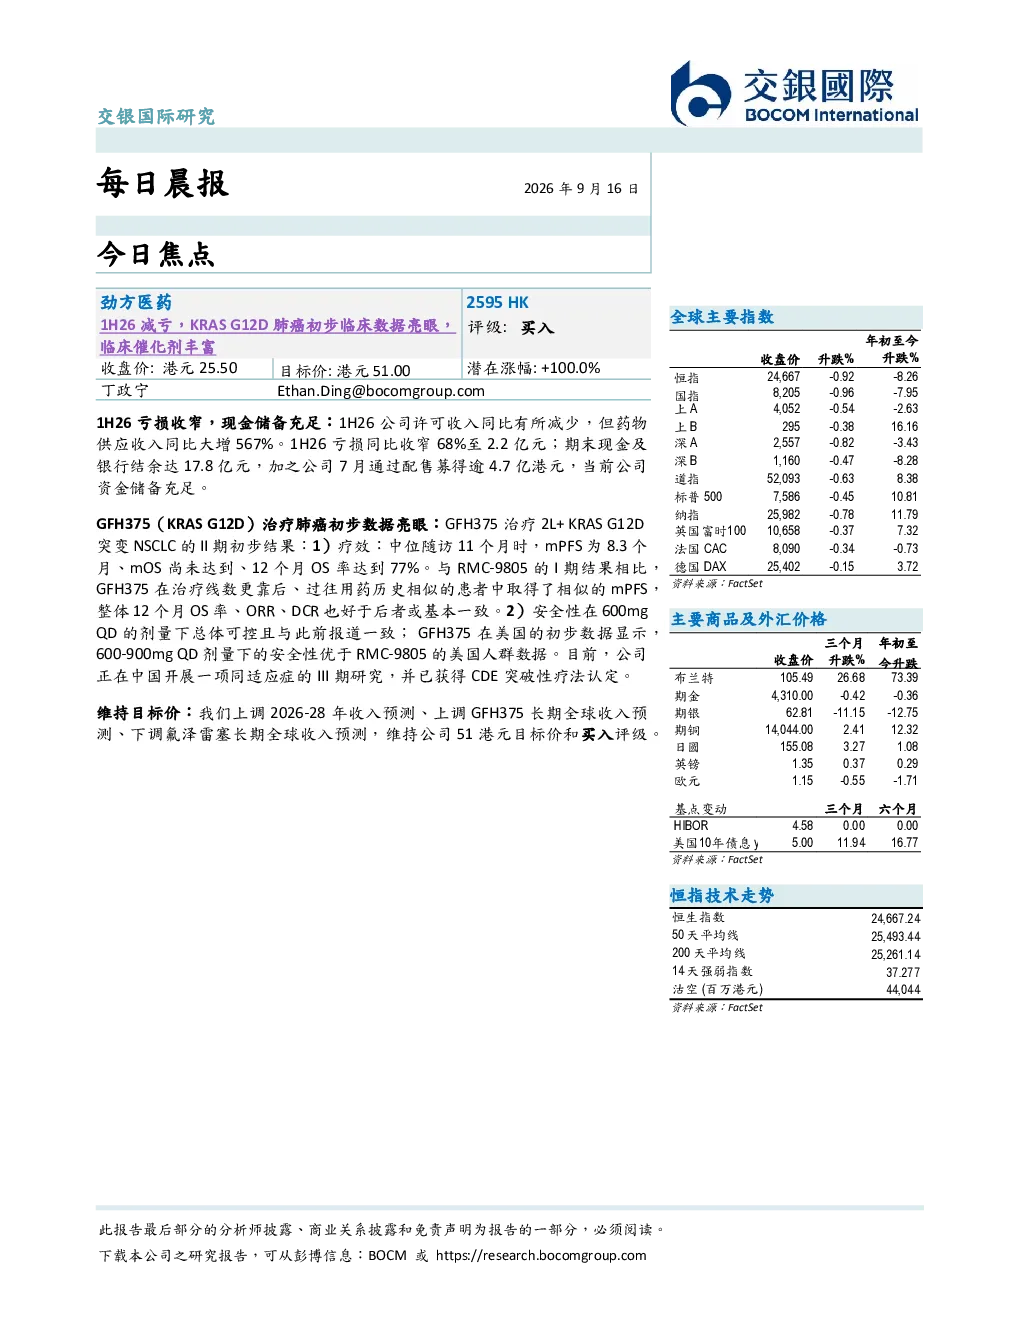
这份研报主要分析了1H26公司的业绩表现,包括许可收入同比减少但药物供应收入大增567%,亏损收窄至2.2亿元,期末现金及银行结余达17.8亿元,加上7月配售募得逾4.7亿港元,资金储备充足。此外,还分析了GFH375(KRAS G12D)治疗肺癌的II期初步数据,包括疗效、安全性以及在中国开展的同适应症III期研究,已获CDE突破性疗法认定。最后,研报上调了2026-28年收入预测,上调GFH375长期全球收入预测,下调氟泽雷塞长期全球收入预测,并维持公司51港元目标价和买入评级。
该赛道/行业的发展趋势如何?
该赛道在研报中显示,药物供应收入增长显著,表明市场对创新药物的需求持续提升。GFH375在肺癌治疗中的初步数据表现积极,与现有药物相比在疗效和安全性方面具有竞争力,且已进入III期临床研究阶段,显示出该赛道在创新药物研发方面的活跃度。同时,研报对GFH375长期全球收入预测的上调,也反映了市场对该赛道未来发展的乐观预期。
研报重点分析了哪些方向?
研报重点分析了1H26公司的财务表现和资金储备情况,以及GFH375在肺癌治疗中的临床数据和安全性与竞争对手的对比。此外,还关注了GFH375在中国市场的III期研究进展和CDE突破性疗法认定,这些是评估公司未来发展和产品竞争力的关键因素。研报还通过对收入预测和目标价的调整,进一步突出了对GFH375长期价值的关注。
当前市场对该公司/行业的现状如何判断?
当前市场对1H26公司表现出积极态度,主要基于其业绩改善和充足的资金储备,以及GFH375在肺癌治疗中的初步数据优势。公司在研发管线上的进展,特别是GFH375的III期研究进展和CDE认定,进一步增强了市场信心。同时,研报对GFH375长期全球收入预测的上调,也表明市场对该产品未来商业化前景的看好。
研报提示了哪些风险?
研报在分析GFH375的II期数据时指出,虽然600mgQD剂量下总体可控,但安全性数据仍需进一步积累,尤其是在600-900mg QD剂量下的安全性仍需关注。此外,III期研究的结果存在不确定性,如果未能达到预期目标,可能影响产品的市场表现和公司估值。此外,市场竞争激烈,新药研发存在失败风险,这些因素都可能对公司的未来发展产生影响。