猜你想问
甲骨文2027财年Q1业绩表现如何?
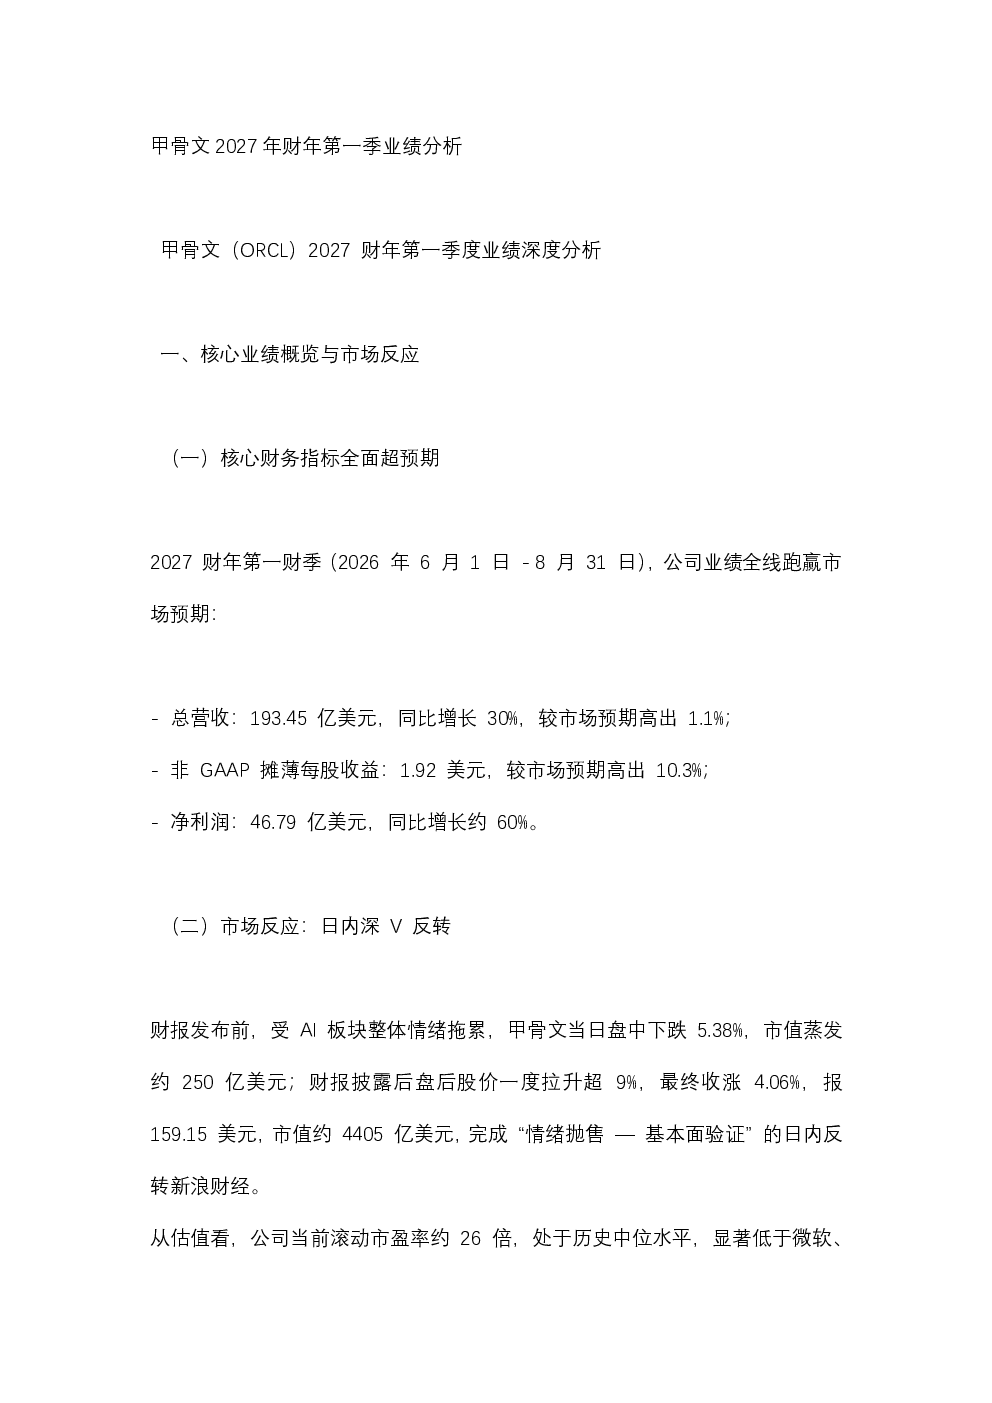
甲骨文2027财年Q1业绩全面超预期,总营收193.45亿美元同比增长30%,非GAAP每股收益1.92美元高出预期10.3%,净利润46.79亿美元同比增长约60%。IaaS收入74亿美元同比大增121%,单季交付超30万枚GPU,订单端签订逾300亿美元AI云合约。云端收入116.07亿美元同比增长62%,市场反应呈现‘日内深V反转’,财报发布前股价下跌5.38%,盘后上涨超9%,最终收涨4.06%
AI云赛道发展趋势如何?
甲骨文成功切入AI云基础设施高速增长赛道,IaaS业务实现翻倍增长,云端收入突破百亿,标志转型为AI计算基础设施核心供应商。AI产品向应用层延伸,推出AI数据平台和医疗管理系统。但商业化效果仍需观察采用率、续费率与毛利率,行业整体呈现高投入高增长态势,数据中心、GPU、融资成本成为关键竞争要素
报告重点分析了哪些方面?
报告重点分析了甲骨文AI云驱动的增长拐点,包括IaaS作为核心增长引擎,云端收入高速增长,RPO升至6640亿美元同比增长45.9%,新增AI合约大量采用预付款模式,AI产品向应用层延伸。同时关注资本开支、债务与股本摊薄风险,以及企业客户交叉销售潜力、订单储备、全栈垂直整合能力等竞争优势
当前市场对甲骨文有何判断?
市场对甲骨文AI云转型呈现重新定价,当前滚动市盈率约26倍处于历史中位,显著低于同业。投资者关注其高增长与高资本投入的平衡,关键观察指标是RPO能否在合理毛利率下持续转化为收入与自由现金流。若交付、转化与现金流改善持续推进,有望完成估值体系重构,否则市场将重新基于现金流与信用风险对其定价
报告提示了哪些主要风险?
报告提示主要风险包括现金流与资本开支风险,供给端建设风险(数据中心落地进度),传统业务下滑压力,RPO转化不确定性,以及竞争与客户集中风险。甲骨文已转型为以数据中心、GPU、融资成本为代价的成长型企业,需警惕高投入带来的财务压力和市场竞争加剧