猜你想问
Oracle 2027年Q1报告核心内容有哪些?
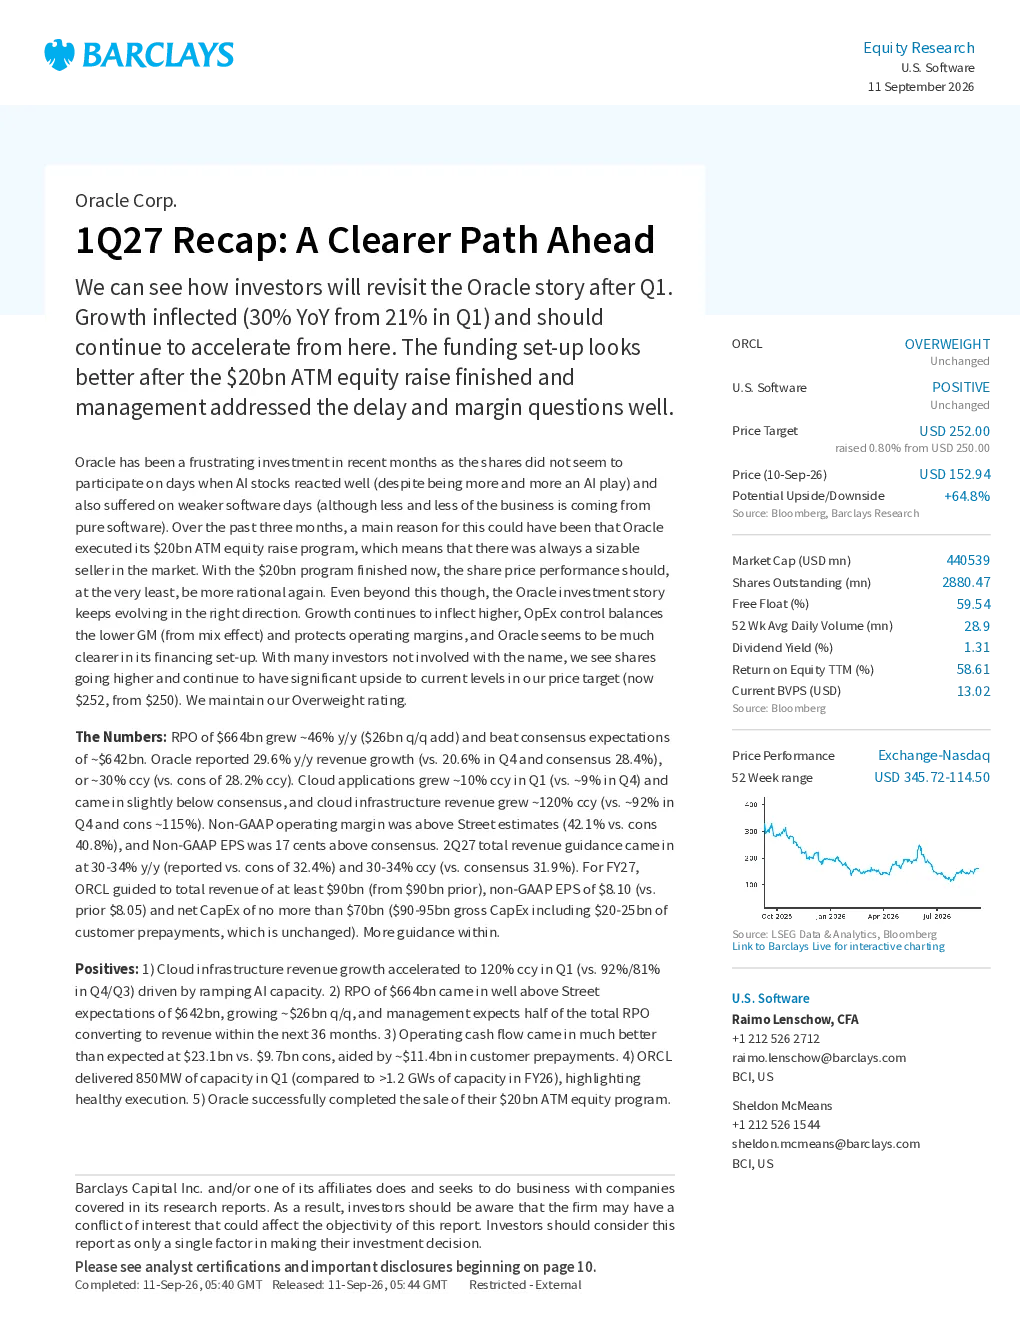
Oracle 2027年第一季度报告显示,公司增长势头显著加强,收入同比增长30%,其中云基础设施收入同比增长120%。AI需求旺盛推动云业务增长,GPU利用率高达97.9%。公司签订了超300亿美元的AI云合同,且这些合同条款不影响其融资计划。财务表现强劲,RPO达6640亿美元,同比增长46%,非GAAP营业利润率超预期,自由现金流大幅改善。此外,公司交付了850兆瓦容量,完成200亿美元股票回购,展示出稳健的执行能力。
云服务赛道未来发展趋势如何?
云服务赛道正经历AI驱动的快速发展阶段。Oracle云基础设施收入同比增长120%,显示出AI需求远超供应的态势。公司GPU利用率接近饱和,并签订巨额AI云合同,表明AI将成为云服务增长的核心动力。未来,云服务市场预计将持续受益于AI技术的渗透和应用,尤其云基础设施领域将迎来更多创新和增长机会。企业对AI功能的云服务需求将推动行业整体向更高价值方向发展。
本报告重点分析了Oracle的哪些方面?
本报告重点分析了Oracle在2027年第一季度的增长表现、AI业务发展、财务状况及执行能力。报告指出,Oracle收入和云收入均实现高速增长,AI需求是关键增长引擎。财务方面,RPO、利润率和现金流均表现优异。执行能力方面,公司成功交付大量云容量并完成股票回购。此外,报告还提供了未来一年的收入和盈利指引,并维持“增持”评级,目标价上调至252美元。
当前市场对Oracle的整体判断是什么?
当前市场对Oracle的整体判断积极。公司云业务在AI驱动下表现亮眼,收入和利润均实现强劲增长。分析师认为Oracle的执行能力正在提升,云战略推进顺利。市场关注其AI云合同的签订情况,以及GPU资源的使用效率。整体来看,Oracle在云服务和AI领域的布局获得市场认可,未来增长潜力被看好。但市场也关注其面临的竞争压力和潜在风险。
本报告提示了哪些风险因素?
本报告提示了Oracle面临的主要风险因素。首先,云服务市场竞争加剧可能影响公司市场份额和盈利能力。其次,核心数据库产品市场份额下降可能削弱公司传统业务根基。此外,AI基础设施建设带来的信贷风险也不容忽视。这些因素可能对Oracle未来的业绩表现构成挑战,投资者需密切关注市场动态和公司应对策略。