猜你想问
这份研报主要讲了什么内容?
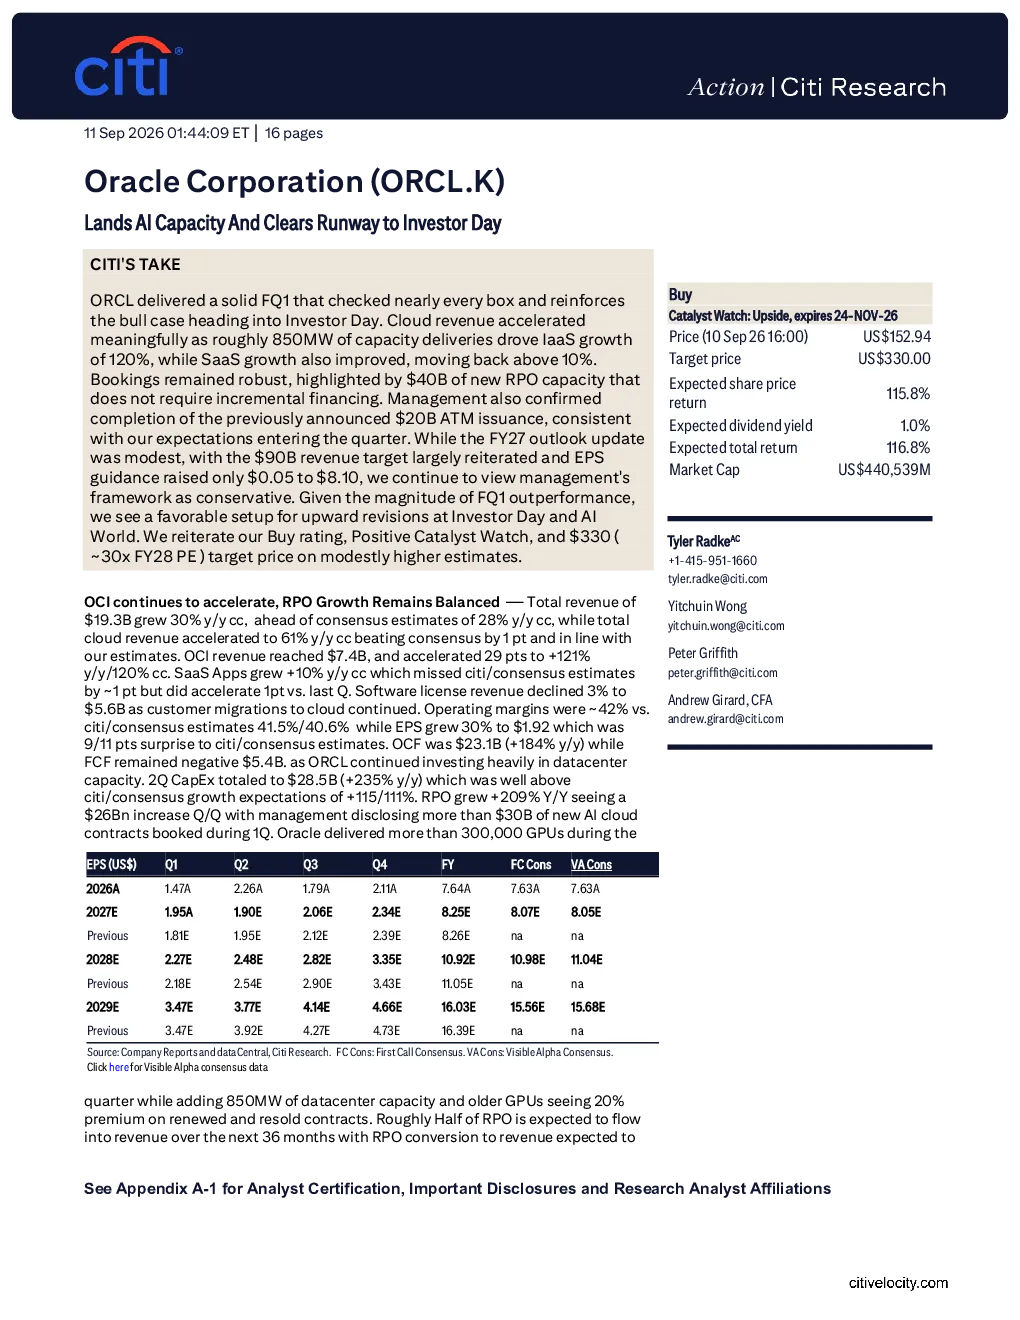
这份研报主要分析了甲骨文公司(ORCL)在Q1的强劲表现,重点关注其云收入加速增长,特别是IaaS增长120%和SaaS回升至10%以上。报告提到甲骨文新增RPO容量达40亿美元且无需额外融资,管理层完成20亿美元ATM发行。虽然FY27展望温和,但公司重申90亿美元收入目标,并将EPS指导价上调至8.10美元。CITI维持“买入”评级,目标价330美元,基于FY28略高预期和30倍市盈率。OCI表现加速,总收入同比增长30%,EPS增长30%至1.92美元。Q2资本支出大幅增长235%,远超预期,其中超30亿美元AI云合同和超30万GPU出货是亮点。预计未来36个月约一半RPO将转化为收入。
AI算力赛道的发展趋势如何?
AI算力赛道呈现加速发展趋势。甲骨文Q1数据显示其AI云合同超30亿美元,Q2出货超30万GPU,数据中心容量增加850兆瓦,旧GPU续约和转售溢价20%。CITI预测AI基础设施需求持续增长,预计云收入和EPS增长率将达57%和30%。行业层面,AI算力需求激增推动相关企业资本支出大幅增长,如甲骨文Q2资本支出同比增长235%。未来36个月约一半RPO将转化为收入,显示AI算力市场潜力巨大,成为企业竞争焦点。
研报重点分析了甲骨文的哪些方面?
研报重点分析了甲骨文云业务增长,特别是IaaS和SaaS收入表现。IaaS增长120%是主要亮点,SaaS回升至10%以上。报告详细解读了甲骨文财务数据,如RPO增长、运营利润率42%、EPS增长30%至1.92美元。资本支出大幅增长235%及其原因(如AI云合同和GPU出货)也受到关注。此外,研报还分析了甲骨文管理层对FY27和FY28的展望,以及CITI对其“买入”评级和330美元目标价的依据,包括基于FY28略高预期的30倍市盈率。
当前AI行业市场状况如何?
当前AI行业市场状况呈现高增长态势。甲骨文Q1和Q2数据反映AI算力需求强劲,其AI云合同超30亿美元,GPU出货超30万,数据中心容量增加850兆瓦。行业整体资本支出大幅增长,如甲骨文Q2资本支出同比增长235%。AI算力成为企业竞争核心,推动相关企业加速布局。CITI预测云收入和EPS增长率将分别达57%和30%,显示市场潜力巨大。未来36个月约一半RPO将转化为收入,进一步印证市场高景气度。
研报提到了哪些风险提示?
研报中隐含的风险提示包括:1)AI算力市场竞争加剧可能导致价格压力;2)资本支出大幅增长(如Q2同比增长235%)可能影响短期盈利能力;3)AI云合同和GPU出货依赖市场需求波动,存在不确定性;4)旧GPU续约和转售溢价可能难以持续;5)未来36个月RPO转化为收入的预期存在变数。此外,虽然CITI维持“买入”评级,但报告未提及具体财务风险或运营风险,投资者需关注市场变化对企业业绩的影响。