猜你想问
这份报告的核心内容是什么?
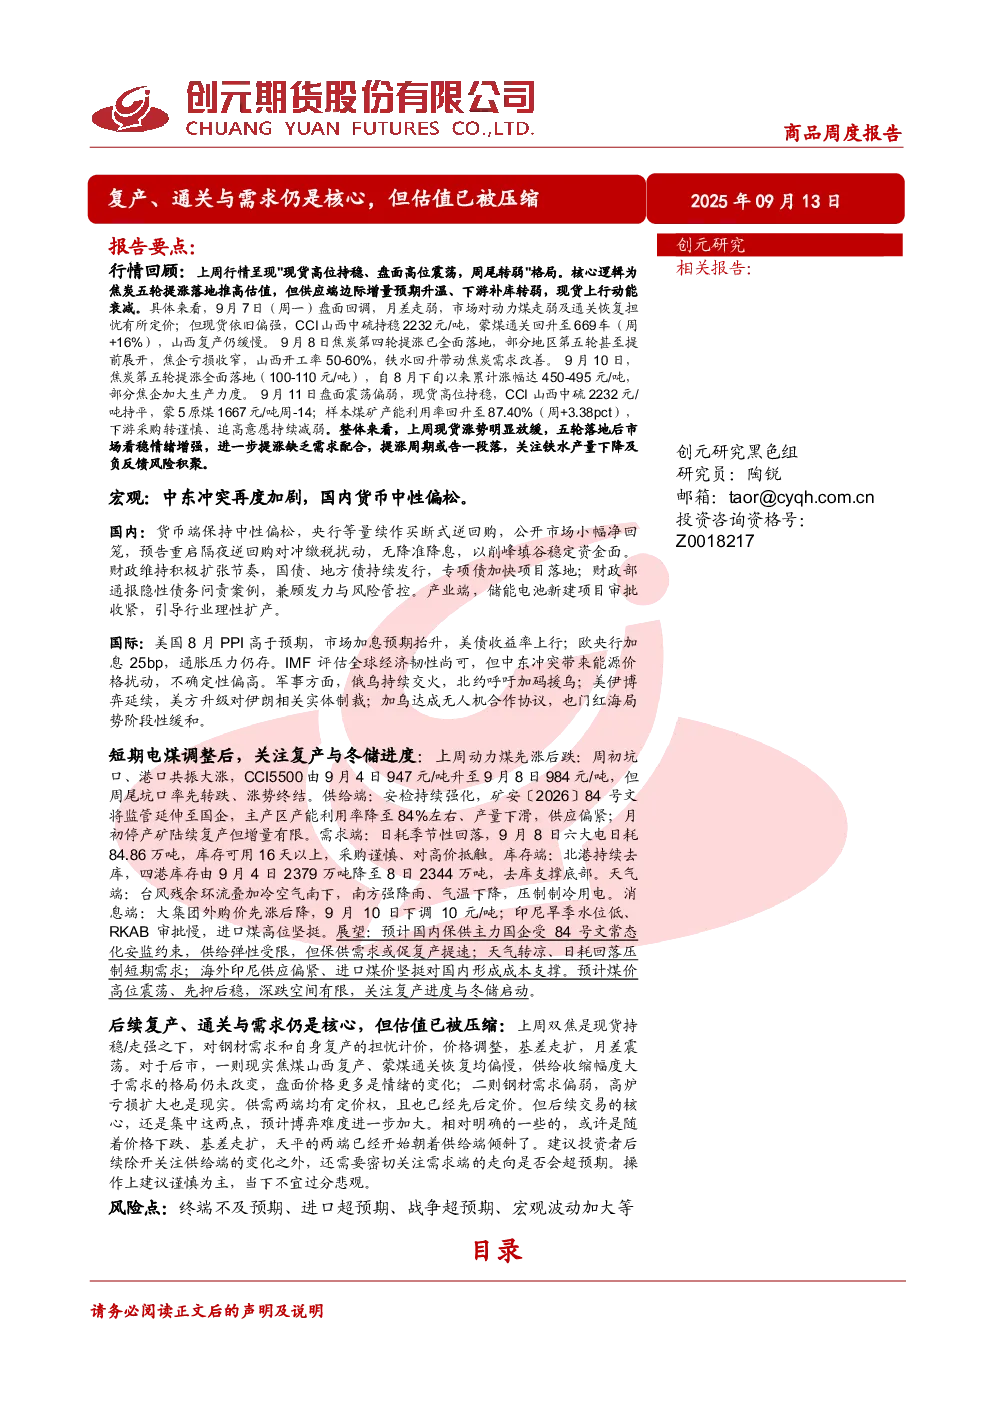
本报告分析了焦炭和动力煤的行情回顾、核心逻辑、宏观及国际环境、短期电煤调整后的复产与冬储进度,以及后续的复产、通关与需求情况。报告指出焦炭五轮提涨落地推高估值,但供应端边际增量预期升温、下游补库转弱导致现货上行动能衰减。动力煤价格先涨后跌,供给端供应偏紧,需求端日耗季节性回落,库存端北港持续去库。焦煤和焦炭基差环比均有所增加,库存小幅去库,下游需求偏弱,钢焦成本利润率下降。报告强调关注铁水产量下降及负反馈风险积聚,以及焦煤焦炭的价差结构变化。
基础化工行业的发展趋势如何?
基础化工行业的发展趋势需关注焦炭和动力煤的供需关系变化。焦炭方面,供应端边际增量预期升温,下游补库转弱,上行动能衰减。动力煤方面,供给端供应偏紧,需求端日耗季节性回落,库存端北港持续去库。国内保供主力国企受安监约束,供给弹性受限,但保供需求或促复产提速。海外印尼供应偏紧、进口煤价坚挺对国内形成成本支撑。焦煤和焦炭基差环比增加,库存去库,下游需求偏弱,钢焦成本利润率下降。这些因素共同影响基础化工行业的发展趋势,需持续关注供需变化和宏观环境的影响。
报告重点分析了哪些方向?
报告重点分析了焦炭和动力煤的行情回顾、核心逻辑、宏观及国际环境、短期电煤调整后的复产与冬储进度,以及后续的复产、通关与需求情况。焦炭方面,报告关注五轮提涨落地后的估值变化、供应端增量预期、下游补库转弱以及铁水产量下降及负反馈风险积聚。动力煤方面,报告关注供给端供应偏紧、需求端日耗季节性回落、库存端北港持续去库,以及国内保供和国外供应的影响。焦煤和焦炭基差、库存、下游需求、钢焦成本利润率等数据也被纳入分析范围。
当前市场现状如何判断?
当前市场现状表现为焦炭和动力煤价格波动。焦炭方面,五轮提涨落地后,上行动能衰减,供应端边际增量预期升温,下游补库转弱。动力煤方面,价格先涨后跌,供给端供应偏紧,需求端日耗季节性回落,库存端北港持续去库。焦煤和焦炭基差环比增加,库存小幅去库,下游需求偏弱,钢焦成本利润率下降。市场整体呈现高位震荡、先抑后稳的态势,深跌空间有限。这些因素共同构成了当前市场的现状判断。
研报提示了哪些风险点?
研报提示了以下风险点:终端需求不及预期可能导致价格下跌;进口量超预期可能影响国内市场供需平衡;中东冲突加剧可能带来能源价格波动;宏观环境波动加大可能影响市场情绪和资金流向。此外,焦炭和动力煤的供需关系变化、基差结构调整、库存变化、下游需求波动等也可能带来风险。这些风险点需要持续关注,以规避潜在的市场风险。