猜你想问
乙二醇现货价格持续上行的主要原因是什么?
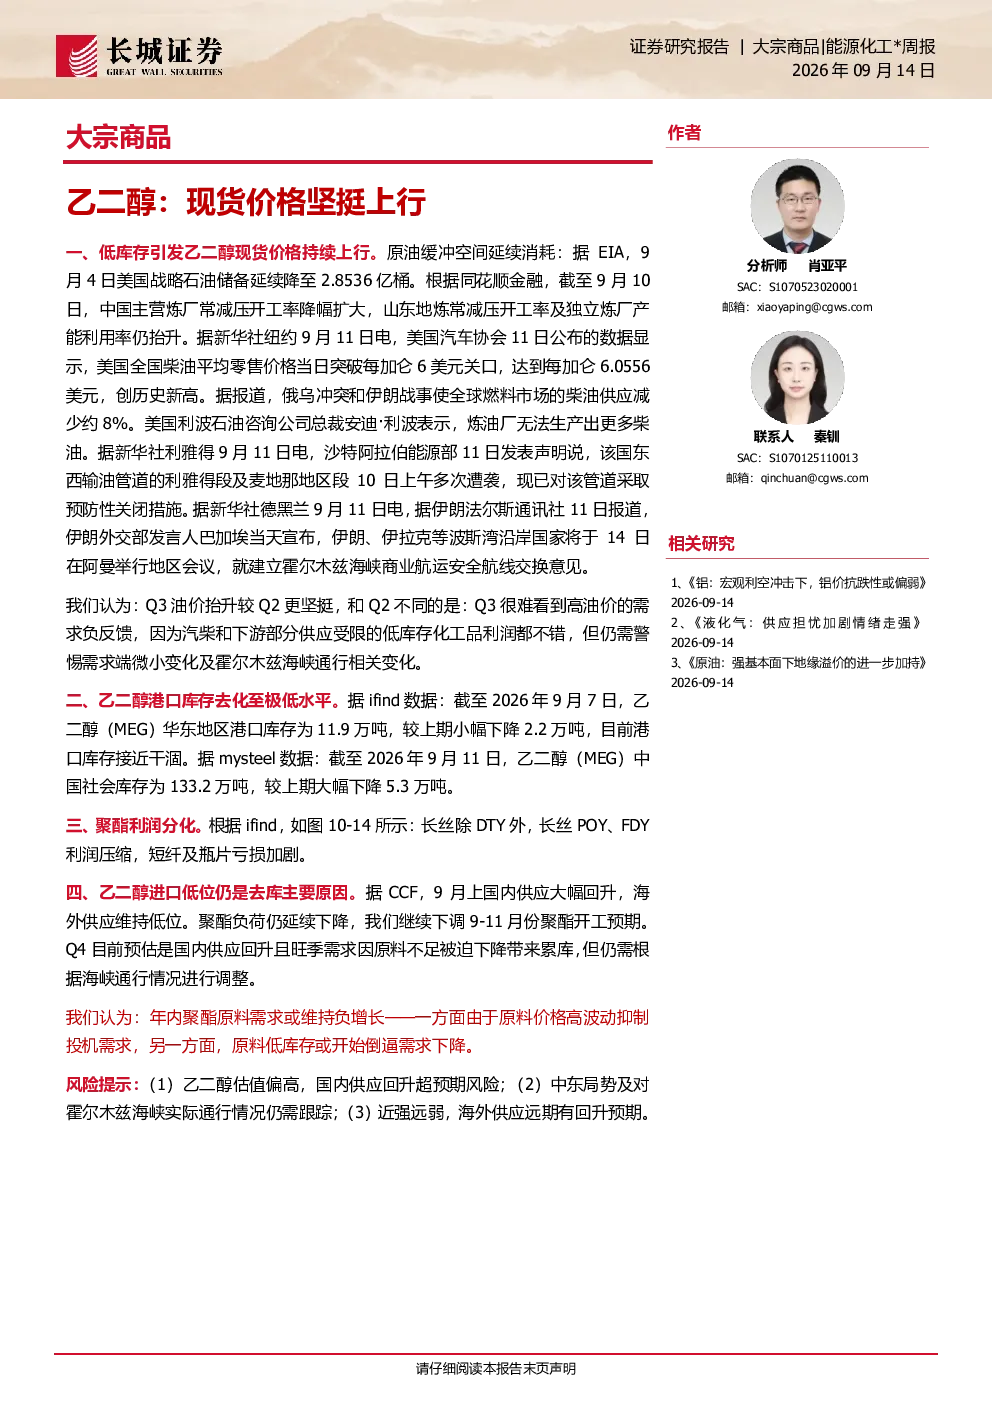
乙二醇现货价格持续上行主要受低库存和供应紧张推动。美国战略石油储备下降、中国炼厂开工率变化、美国柴油价格创历史新高等因素导致全球燃料市场柴油供应减少,沙特阿拉伯输油管道遭袭及伊朗战事加剧霍尔木兹海峡通行问题,进一步推高油价。Q3油价较Q2更坚挺,需求端汽柴和下游部分供应受限的低库存化工品利润提升,但需警惕需求端微小变化及海峡通行相关变化。
乙二醇港口库存现状如何?
乙二醇港口库存已去化至极低水平。截至2026年9月7日,华东地区港口库存为11.9万吨,较上期下降2.2万吨,接近干涸;中国社会库存截至2026年9月11日为133.2万吨,较上期下降5.3万吨。低库存状态对价格形成强力支撑,但需关注后续库存变化趋势。
聚酯行业利润分化情况如何?
聚酯行业利润呈现分化态势。长丝除DTY外,POY、FDY利润受原料成本上升影响而压缩,而短纤及瓶片亏损加剧。这种分化主要源于乙二醇等原料价格上涨,以及下游需求受限,不同聚酯产品利润空间受影响程度不同。
影响乙二醇供需的关键因素有哪些?
乙二醇供需关键因素包括:国内供应大幅回升,海外供应维持低位,聚酯负荷微幅下降;乙二醇到港预报4周移动求和维持低位;国内装置检修损失预计逐月下降;中国台湾一套36万吨/年的MEG装置意外停车,短期供应受限。这些因素共同影响乙二醇市场供需平衡。
乙二醇研究报告存在哪些风险提示?
乙二醇研究报告提示的主要风险包括:乙二醇估值偏高,存在回调风险;国内供应回升超预期可能打破低库存格局;中东局势及霍尔木兹海峡通行情况仍需持续跟踪,地缘政治变化可能影响全球燃料市场;近强远弱,海外供应远期有回升预期,可能对国内价格形成压力。
你可能感兴趣
大宗商品|能源化工*周报:乙二醇,远端供应无法恢复的隐忧仍在
基础化工长城证券2026-08-15
能源化工(PTA)日报:现货价格坚挺,PTA期价获支撑
中大期货2017-12-21
大宗商品,能源:原油市场接近供需平衡,价格缺乏上行催化剂
交银国际2017-10-16
能源化工周报:乙二醇——原料及自身低库存加大上行风险
基础化工长城证券2026-07-26
聚酯周报:PTA现货偏紧推升价格上行,乙二醇短期或将维持震荡
宝城期货2023-03-19
乙二醇价格重心坚挺上行 场内贸易商交投为主
宏源期货2026-03-30
大宗商品能源化工周报:原油海峡货抛压明显,油价大幅下挫
基础化工长城证券2026-07-05
大宗商品|能源化工周报:地缘风险扩散,油价大幅上涨
基础化工长城证券2026-07-26
大宗商品|能源化工*周报:液化气供需双增,估值较为合理
基础化工长城证券2026-08-21
资讯周报:大宗商品研究报告,能源化工
国贸期货2024-09-23