猜你想问
这份研报主要讲了什么内容?
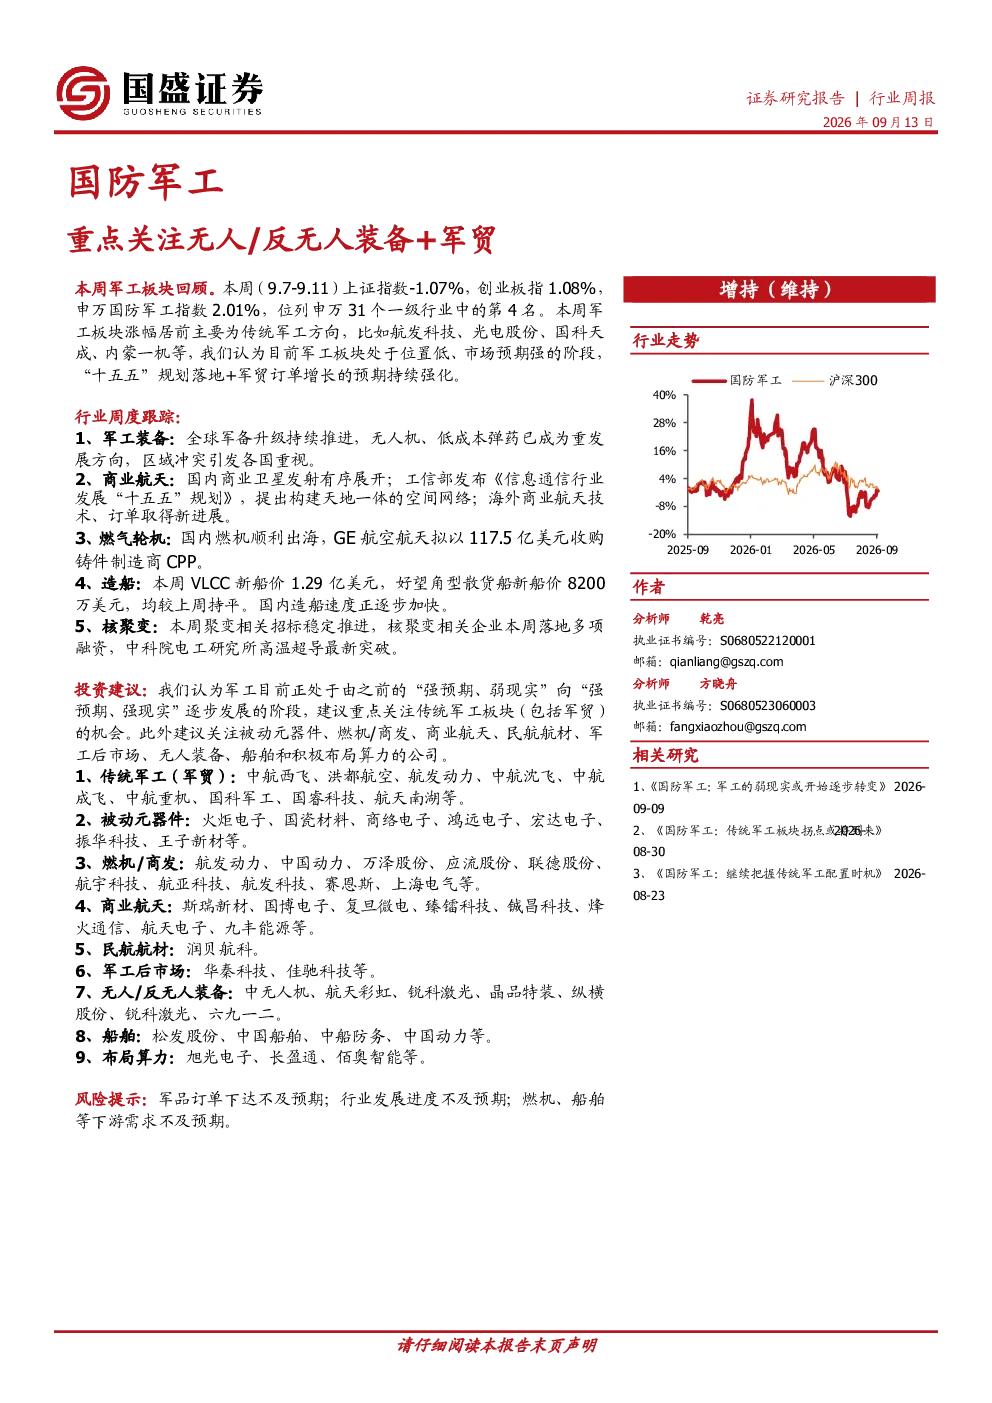
这份研报是国防军工行业的周报,重点关注无人/反无人装备和军贸领域。报告回顾了本周(9.7-9.11)申万国防军工指数上涨2.01%的表现,主要涨幅来自航发科技、光电股份等传统军工方向。分析认为,军工板块处于低位置、市场预期强的阶段,“十五五”规划落地和军贸订单增长预期持续强化,板块正从“强预期、弱现实”向“强预期、强现实”逐步发展。报告还涵盖了军工装备、商业航天、燃气轮机、造船、核聚变等行业的要闻,以及重要公告、投资建议和风险提示。
无人/反无人装备和军贸行业的发展趋势如何?
无人/反无人装备和军贸行业的发展趋势是全球军备升级持续推进,无人机、低成本弹药成为重点发展方向。区域冲突引发各国重视,例如美国国防创新部门完成地磁导航技术实机测试,韩国政府研讨向霍尔木兹海峡派兵问题,美国空军启动“北极星战备行动”提升轰炸机任务能力。国内商业卫星发射有序展开,例如德国Isar Aerospace的Spectrum运载火箭成功将卫星送入圆轨,工信部发布《信息通信行业发展“十五五”规划》,提出构建天地一体的空间网络。这些信息表明,无人/反无人装备和军贸领域正处于快速发展阶段,未来市场潜力巨大。
研报重点分析了哪些方向?
研报重点分析了传统军工板块(包括军贸)的机会,例如中航西飞、洪都航空、航发动力等。此外,还建议关注被动元器件、燃机/商发、商业航天、民航航材、军工后市场、无人装备、船舶和积极布局算力的公司。报告还特别关注了军工装备领域的发展,如无人机、低成本弹药等成为重点发展方向。同时,报告也分析了商业航天、燃气轮机、造船、核聚变等行业的要闻和重要公告,为投资者提供了全面的行业分析视角。
目前国防军工行业的市场现状如何?
目前国防军工行业的市场现状是板块处于低位置、市场预期强。申万国防军工指数本周上涨2.01%,位列申万31个一级行业第4名,板块涨幅主要来自传统军工方向,如航发科技、光电股份、国科天成、内蒙一机等。分析认为,“十五五”规划落地和军贸订单增长预期持续强化,板块正从“强预期、弱现实”向“强预期、强现实”逐步发展。此外,全球军备升级持续推进,无人机、低成本弹药成为重点发展方向,区域冲突引发各国重视,也推动了行业的发展。
研报提到了哪些风险提示?
研报提到了以下风险提示:军品订单下达不及预期,行业发展进度不及预期,燃机、船舶等下游需求不及预期。这些风险提示主要关注行业发展的不确定性和市场需求的变化。例如,军品订单下达不及预期可能会影响军工企业的收入和利润,行业发展进度不及预期可能会影响投资者的回报,而燃机、船舶等下游需求不及预期可能会影响相关产业链企业的发展。投资者在关注行业发展的同时,也需要关注这些潜在的风险因素。