猜你想问
长安资管参与西咸化债的核心逻辑是什么?
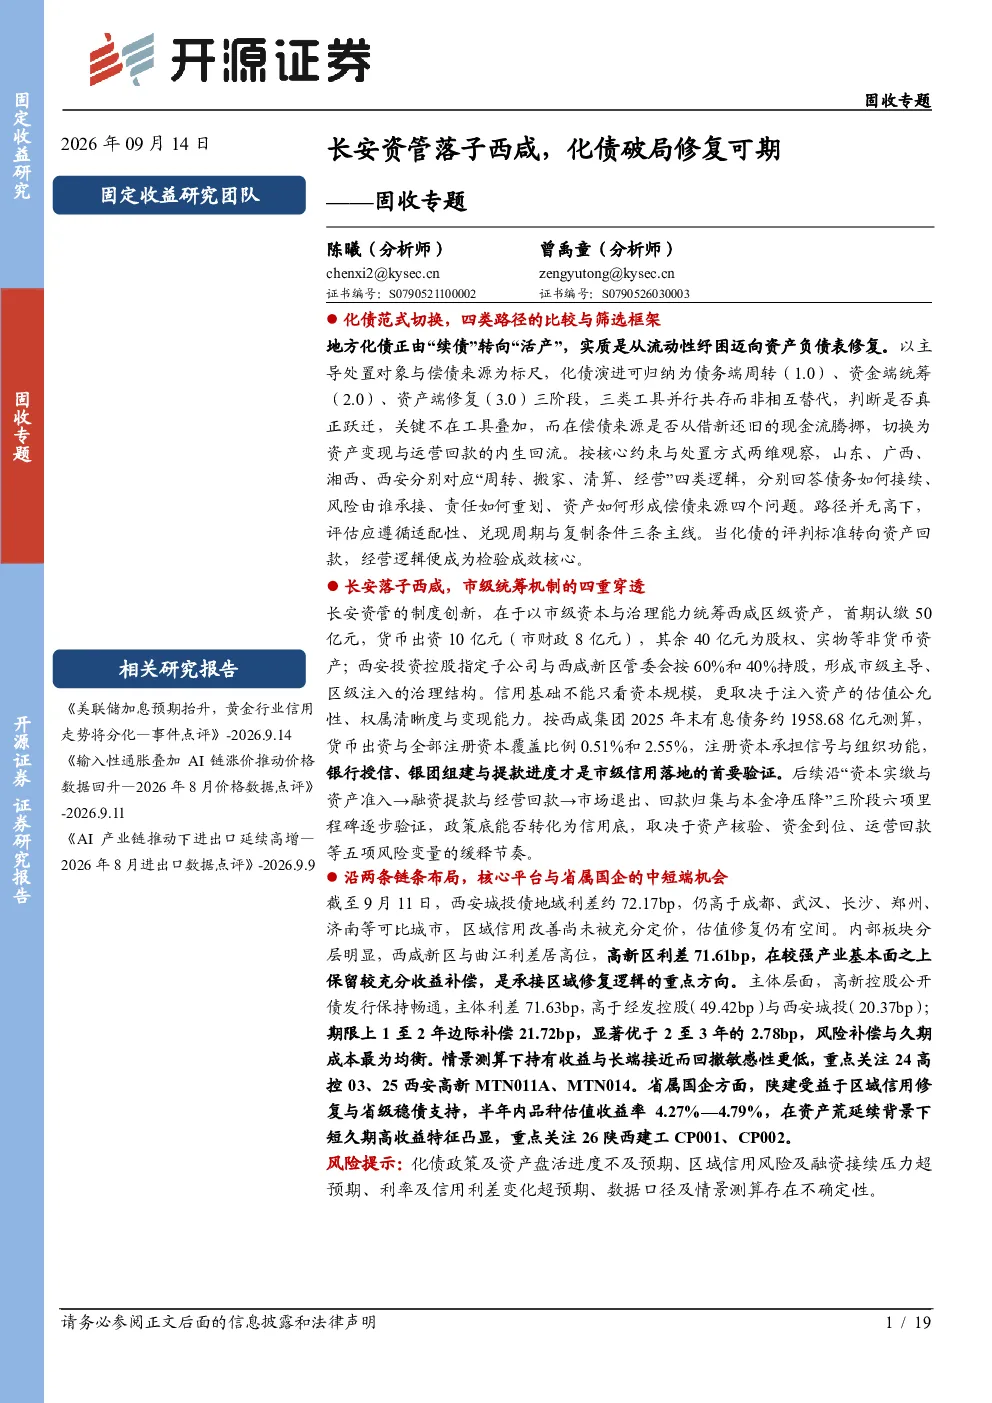
长安资管通过货币出资及非货币资产认缴,参与西咸集团债务重组,旨在推动地方化债从流动性纾困转向资产负债表修复。此举涉及债务端周转、资金端统筹、资产端修复三阶段并行,关键在于偿债来源从借新还旧转向资产变现与运营回款。西安化债路径对应“经营”逻辑,通过资产形成偿债来源,而非简单债务置换。
当前地方化债行业发展趋势如何?
地方化债正从“续债”转向“活产”,核心是资产负债表修复。演进分为债务端周转、资金端统筹、资产端修复三阶段,工具并行而非替代。评估化债成效需关注适配性、兑现周期与复制条件,最终评判标准转向资产回款,经营逻辑成为检验核心。
研报重点分析了哪些方向?
研报重点分析西安区域化债从开发区分散应对转向市级统筹的进程,关注西咸集团债务规模、长安资管参与方式及西安城投债地域利差分化。西安内部估值分层明显,高新区利差71.61bp,高于其他区域。高新控股与陕建债券表现亦被纳入分析框架。
西安区域信用环境现状如何?
西安区域信用环境呈现内部估值分层,城投债地域利差约72.17bp,高于成都、武汉等可比城市。西咸新区与曲江利差居高位,高新区利差71.61bp。高新控股主体利差71.63bp,高于经发控股与西安城投。区域信用修复逐渐具备由单点纾困向整体改善传导的基础。
研报提示哪些风险?
西安化债成效依赖资产变现与运营回款的内生能力,若区域经济恢复不及预期,资产处置或运营改善可能面临挑战。此外,西安城投债相对利差虽具收敛空间,但需警惕区域财政可持续性风险。关注高新控股等主体1至2年到期利差变化,但需注意避免对投资时机做出判断。
你可能感兴趣
固收专题:长安资管落子西咸,化债破局修复可期
开源证券2026-09-15
充电桩、储能长期成长性无虞,落子西咸新区提供新动能
机械设备国信证券2023-11-03
胜遇信用月报:终止评级应对评级虚高整治,西咸城投债务风险扩散,审计署揭穿化债“假面”
丝路海洋(北京)科技2026-07-22
信用观澜:西咸新区化债进展再跟踪
丝路海洋(北京)科技2026-09-06
固收专题分析报告:宽信用待破局,利率依然看牛
国金证券2018-11-11
固收专题:城投持股上市公司新图谱:全景、变局与破局
建筑建材开源证券2026-04-09
资本市场专题:债市防御之年,固收型产品配置如何破局
招商银行2023-03-21
女性吸收性卫生用品行业专题:把握市场结构性机遇,优质成长性品牌破局可期
轻工制造国信证券2023-03-21
化债背景下城商行的信用表现与破局之策
联合资信2024-12-02
化债背景下城商行的信用表现与破局之策
金融联合资信2024-12-17