猜你想问
长安资管如何助力西咸化债?
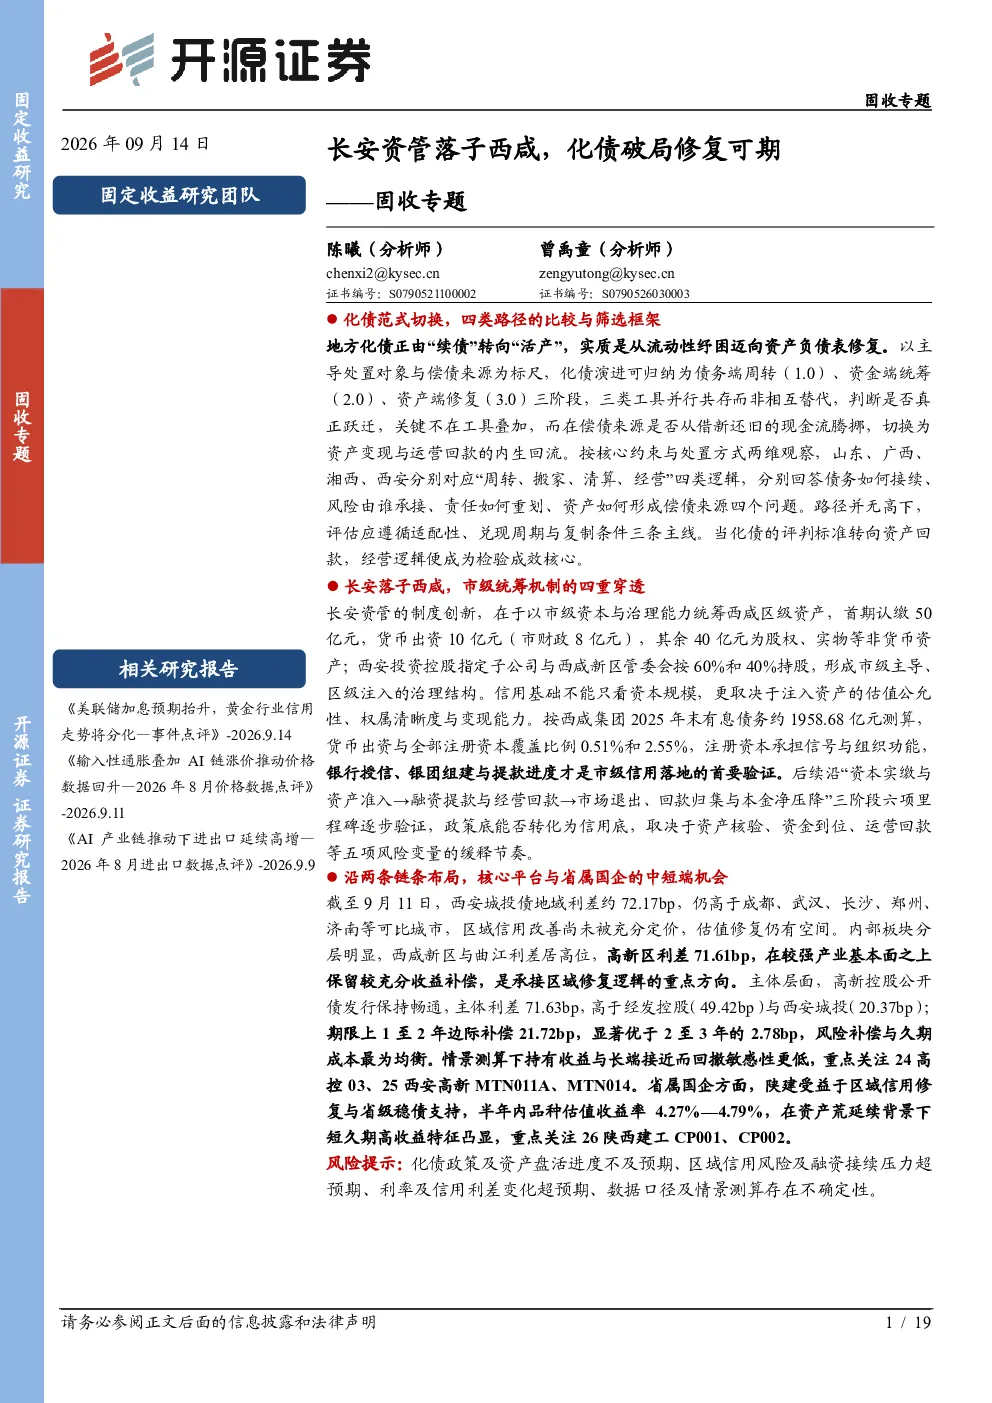
长安资管通过市级资本与治理能力统筹西咸区级资产,首期认缴50亿元,其中货币出资10亿元(市财政8亿元),其余40亿元为股权、实物等非货币资产。西安投资控股指定子公司与西咸新区管委会按60%和40%持股,形成市级主导、区级注入的治理结构。此举旨在通过资产注入与运营回款实现内生回流,而非简单的债务周转。信用基础不仅依赖资本规模,更关键在于注入资产的估值公允性、权属清晰度与变现能力。按西咸集团2025年末约1958.68亿元有息债务测算,货币出资与注册资本覆盖比例仅0.51%和2.55%,因此银行授信、银团组建与提款进度成为验证市级信用落地的首要指标。
地方化债行业发展趋势如何?
地方化债正从“续债”转向“活产”,核心是从流动性纾困迈向资产负债表修复。化债演进分为债务端周转(1.0)、资金端统筹(2.0)、资产端修复(3.0)三阶段,三类工具并行而非替代。关键在于偿债来源是否从借新还旧切换为资产变现与运营回款的内生回流。评估化债成效需关注适配性、兑现周期与复制条件,当评判标准转向资产回款时,经营逻辑成为检验核心。不同地区化债路径各异,如山东“周转”、广西“搬家”、湘西“清算”、西安“经营”,分别对应债务接续、风险承接、责任重划、资产形成偿债来源等问题,并无高下之分。
研报重点分析了哪些方向?
研报重点分析了长安资管在西咸化债中的制度创新及其信用修复路径。核心在于市级资本与治理能力对区级资产的统筹,包括50亿元首期认缴(10亿元货币出资、40亿元非货币资产)、60%与40%的股权结构设计。信用基础评估需关注资产估值公允性、权属清晰度与变现能力,而非仅看资本规模。信用修复分三阶段六项里程碑推进,包括资本实缴与资产准入、融资提款与经营回款、市场退出与本金净压降。政策底向信用底转化,取决于资产核验、资金到位、运营回款等五项风险变量的缓释节奏。
西安城投债市场现状如何?
西安城投债地域利差约72.17bp,高于成都、武汉等可比城市,显示区域信用改善尚未被充分定价,估值修复仍有空间。内部板块分层明显,西咸新区与曲江利差居高位,高新区利差71.61bp,产业基本面强且收益补偿充分,是承接区域修复逻辑的重点。主体层面,高新控股公开债发行保持畅通,主体利差71.63bp,高于经发控股与西安城投,期限上1至2年边际补偿21.72bp优于2至3年,风险补偿与久期成本均衡。情景测算显示持有收益与长端接近而回撤敏感性更低,可关注24高控03、25西安高新MTN011A、MTN014。
研报提示哪些风险?
研报提示长安资管信用修复需关注五项核心风险变量:资产核验是否公允、资金是否及时到位、运营回款能否实现、市级信用是否有效落地、治理结构是否稳定。信用底能否转化为政策底,取决于这些变量的缓释节奏。此外,西咸集团2025年末约1958.68亿元有息债务下,仅0.51%的货币出资与2.55%的注册资本覆盖比例,意味着银行授信、银团组建与提款进度是验证市级信用落地的关键,相关进展存在不确定性。资产估值公允性与权属清晰度也是信用基础的重要支撑,若存在瑕疵可能影响修复成效。