猜你想问
热卷日报核心内容是什么?
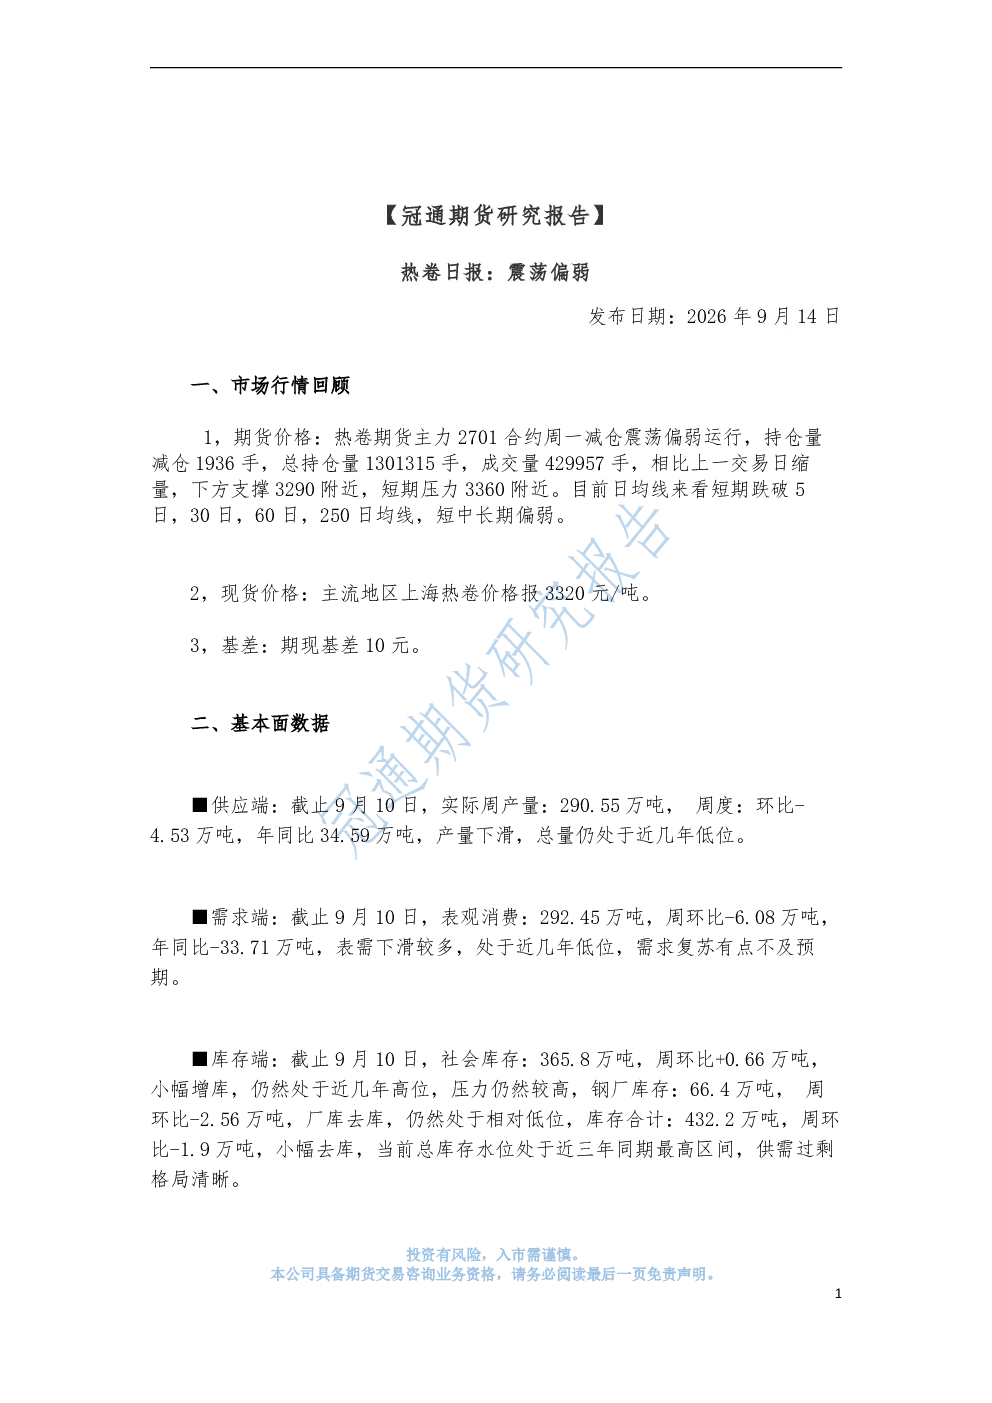
本报告分析热卷期货主力2701合约减仓震荡偏弱,下方支撑3290,短期压力3360,日均线系统显示短中长期偏弱。现货价格上海热卷报3320元/吨,期现基差10元。供应端9月10日实际周产量290.55万吨,环比下降4.53万吨,同比增加34.59万吨。需求端表观消费292.45万吨,环比下降6.08万吨,同比减少33.71万吨。库存端社会库存365.8万吨,环比微增0.66万吨,钢厂库存66.4万吨,环比下降2.56万吨,库存合计432.2万吨,环比下降1.9万吨。政策面财政计划30万亿支出,货币政策适度宽松。
热卷行业发展趋势如何?
热卷行业面临成本托底与现实偏弱并存的震荡格局。制造业需求韧性强于建筑用钢,钢厂盈利率下滑倒逼减产,双焦较强提供成本支撑。但后续存在复产风险,需求同比偏弱,社库和总库存高位,制约价格反弹空间。政策方面财政计划30万亿支出,货币政策适度宽松,目标包含物价合理回升,对行业有支撑作用。
报告重点分析了哪些方向?
报告重点分析了热卷市场的供需平衡、库存变化及政策影响。供应端关注产量下滑但总量低位,需求端聚焦汽车、家电制造业订单边际修复但整体复苏有限,库存端关注社会库存高位及总库存近三年同期最高,政策端分析财政支出与货币政策对行业的影响。
当前热卷市场现状如何判断?
当前热卷市场处于成本托底、现实偏弱、旺季预期博弈的震荡格局。双焦偏强提供成本支撑,钢厂亏损扩大导致部分轧线检修,产量收缩形成底部支撑。需求端金九旺季下游订单边际修复但整体复苏有限,按需采购为主,无大规模补库。库存高位且去库偏慢,限制反弹空间。
研报提示哪些风险?
研报提示热卷市场面临供需过剩格局显著的风险。库存高位且去库偏慢,制约价格反弹空间。后续需关注制造业成交、钢厂检修力度及原料波动。若下游订单持续改善,价格有上行动力;若兑现不及预期,反弹受限。政策落地效果及行业供需变化是关键变量。
你可能感兴趣
热卷日报:短期震荡偏弱
冠通期货2026-04-07
热卷日报:短期震荡偏弱
冠通期货2026-04-09
热卷日报:震荡偏弱
文化传媒冠通期货2026-03-27
热卷日报:震荡偏弱
冠通期货2026-03-10
热卷日报:震荡偏弱
冠通期货2026-01-28
热卷日报:震荡偏弱
冠通期货2026-02-05
冠通期货研究报告:热卷日报:震荡偏弱
冠通期货2026-04-01
热卷日报:震荡偏弱
冠通期货2026-01-27
热卷日报:临近春节,热卷或偏弱震荡
方中中期期货2017-01-24
热卷日报:施工淡季,热卷或偏弱震荡
方中中期期货2016-12-14