猜你想问
这份研报的核心内容是什么?
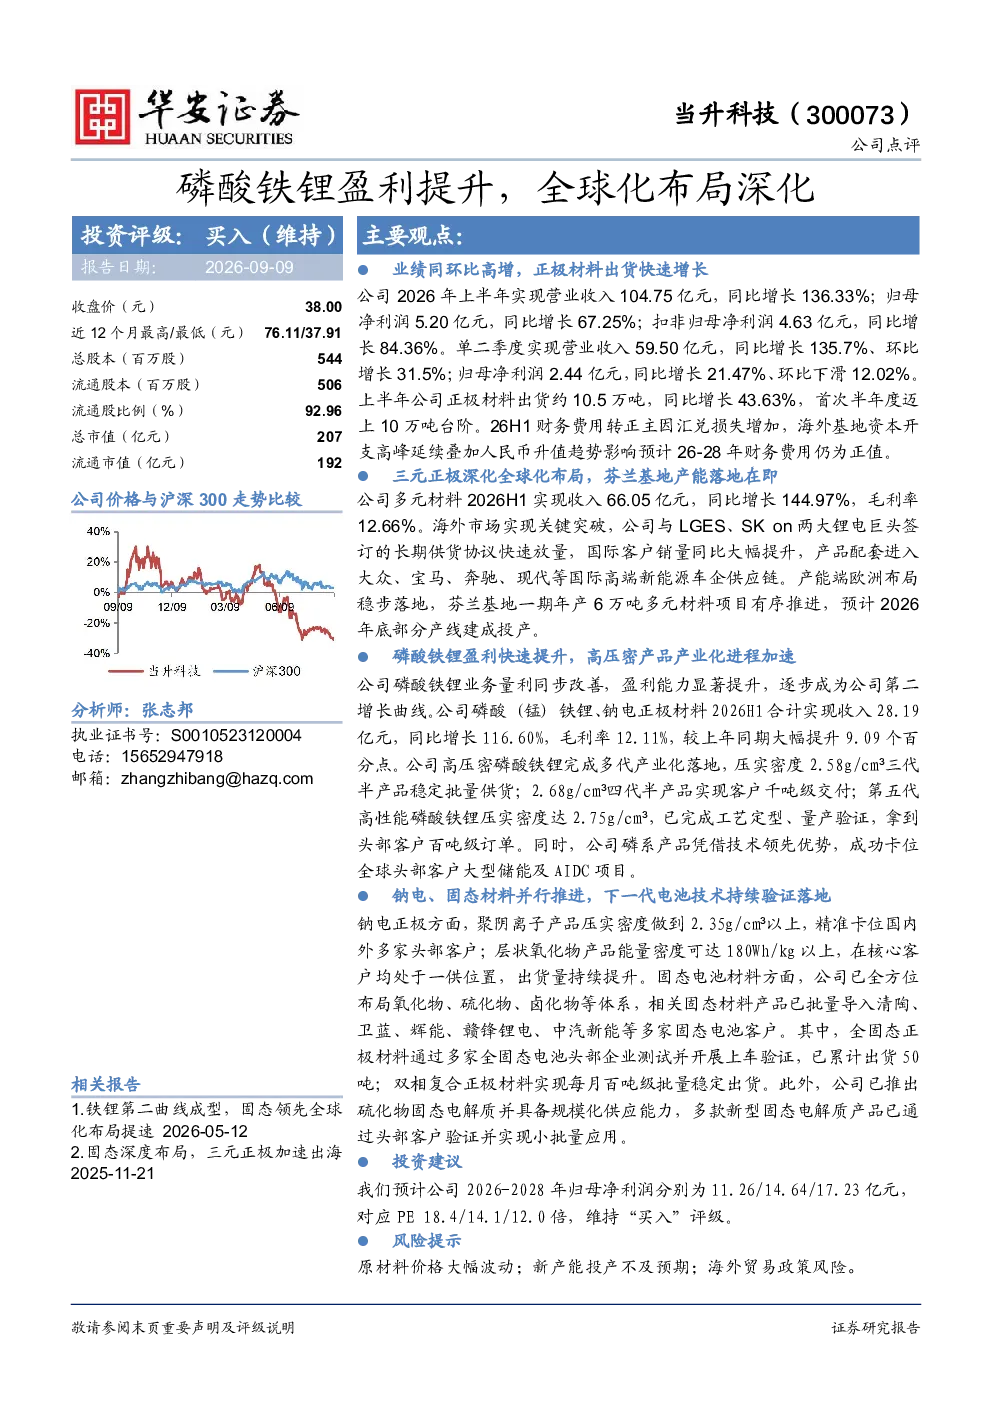
这份研报的核心内容是分析当升科技2026年上半年的业绩表现,特别是磷酸铁锂业务的盈利提升和全球化布局的深化。报告显示,公司上半年营业收入和净利润均实现同环比高增长,正极材料出货量首次突破10万吨。同时,公司在三元正极材料领域也深化了全球化布局,与LGES、SKon等国际企业签订长期供货协议,产品进入大众、宝马等高端新能源车企供应链。此外,报告还强调了磷酸铁锂业务的盈利能力快速提升,以及公司在钠电和固态电池材料领域的并行推进。
磷酸铁锂电池行业的发展趋势如何?
磷酸铁锂电池行业的发展趋势表现为技术持续迭代和市场竞争加剧。从技术角度看,高压密磷酸铁锂材料正逐步完成多代产业化落地,三代半产品已稳定批量供货,四代半和五代产品也获得客户订单,显示出材料能量密度和性能的持续提升。市场竞争方面,随着新能源汽车渗透率的提高,磷酸铁锂电池的需求持续增长,头部企业如当升科技通过全球化布局和技术领先优势,正逐步巩固市场地位。同时,钠电和固态电池等新技术也在快速发展,为行业带来新的增长点。
研报重点分析了哪些方向?
研报重点分析了当升科技在磷酸铁锂电池和三元正极材料两个核心业务板块的表现。在磷酸铁锂电池方面,报告详细介绍了公司高压密材料的产业化进展和盈利能力提升,以及钠电和固态电池材料的研发进展。在三元正极材料方面,报告重点分析了公司的全球化布局,包括与LGES、SKon等国际企业的合作,以及芬兰基地的建设进度。此外,报告还对公司未来几年的财务预测和投资评级进行了分析。
当前磷酸铁锂电池市场的现状如何?
当前磷酸铁锂电池市场呈现快速增长和高竞争态势。从市场规模来看,随着新能源汽车销量的持续提升,磷酸铁锂电池的需求量不断增加,头部企业如当升科技的市场份额持续扩大。从技术角度看,磷酸铁锂电池的能量密度和安全性不断提升,技术迭代速度加快,高压密材料成为行业发展趋势。市场竞争方面,国内外企业纷纷布局磷酸铁锂电池领域,市场竞争日趋激烈。同时,钠电和固态电池等新技术也在逐步商业化,为市场带来新的竞争格局。
研报提到了哪些风险提示?
研报提到了原材料价格波动、新产能投产不及预期和海外贸易政策风险等主要风险因素。原材料价格波动是影响磷酸铁锂电池成本的关键因素,如果原材料价格大幅上涨,可能会对公司盈利能力造成压力。新产能投产不及预期则可能导致公司无法满足市场需求,影响业绩增长。海外贸易政策风险则可能影响公司在国际市场的业务拓展。此外,行业竞争加剧和新技术快速发展也可能对公司业务造成挑战。