猜你想问
这份研报的核心内容是什么?
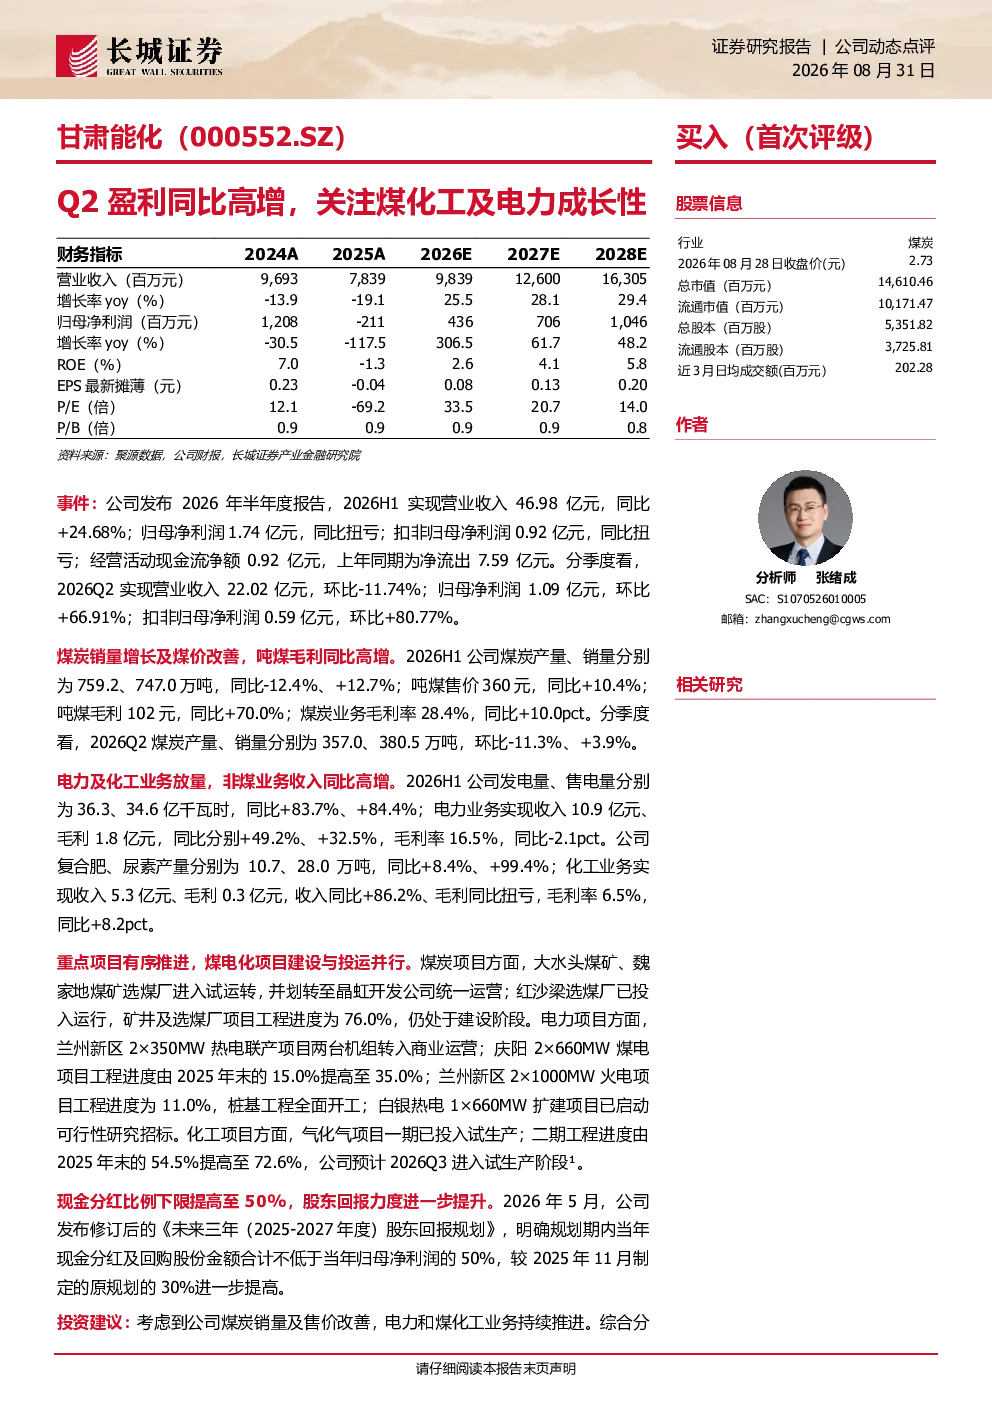
这份研报分析了甘肃能化2026年半年度报告,显示公司2026H1实现营业收入46.98亿元,同比增长24.68%,归母净利润1.74亿元,同比扭亏,扣非归母净利润0.92亿元,同比扭亏。Q2单季归母净利润环比大幅增长66.91%。报告重点分析了煤炭业务因销量增长及煤价改善推动吨煤毛利同比高增,电力及化工业务收入同比高增,以及煤电化项目建设的进展情况。
煤化工及电力行业发展趋势如何?
报告显示,甘肃能化煤炭业务受益于销量增长及煤价改善,吨煤毛利同比高增,毛利率提升10.0pct。电力业务收入和毛利同比分别增长49.2%和32.5%,化工业务收入同比增长86.2%,毛利同比扭亏。这表明煤化工及电力行业具备较好的成长性,尤其在公司积极推动项目建设和业务放量下,未来发展潜力较大。
研报重点分析了哪些方向?
研报重点分析了甘肃能化2026年半年度业绩表现,特别是Q2盈利同比高增的原因,包括煤炭销量增长、煤价改善、电力及化工业务放量等。此外,报告还详细介绍了公司煤电化重点项目的进展情况,如大水头煤矿选煤厂进入试运转、兰州新区2×350MW热电联产项目转入商业运营等,以及公司提高现金分红比例至50%的股东回报政策。
当前市场对甘肃能化的判断是什么?
从市场表现来看,甘肃能化2026H1业绩表现亮眼,Q2盈利环比大幅增长,煤炭、电力及化工业务均呈现良好发展态势。公司在煤电化项目上持续投入,未来有望进一步释放增长潜力。同时,公司提高现金分红比例也显示出其对股东回报的重视。综合来看,甘肃能化在当前市场环境下具备一定的投资价值。
研报提示了哪些风险?
报告提示了甘肃能化面临的风险,包括经济增长不及预期可能导致需求下降,煤炭价格大幅下跌会影响公司煤炭业务盈利能力,产能释放不及预期可能限制公司发展,以及原材料价格波动可能增加公司成本压力。这些风险因素需引起投资者关注,并在投资决策中予以考虑。
你可能感兴趣
公司信息更新报告:Q1业绩同环比高增,看好炼化龙头盈利弹性与远期成长性
基础化工开源证券2024-04-24
业绩同比高增,关注煤电化钼成长性
长城证券2026-09-01
2024年中报点评:新接订单、出货同比高增,Q2盈利拐点出现
华西证券2024-08-28
2025年半年报点评:Q2盈利同环比高增,产业链延伸新突破
钢铁民生证券2025-08-21
Q2业绩同比高增,盈利能力小幅提升
国投证券2025-08-26
Q2业绩同比高增,盈利能力显著改善
财通证券2023-08-25
油运行业二季度业绩前瞻:Q2盈利环比稳中有升,成品油运同比高增
交通运输国泰君安证券2024-06-23
公司信息更新报告:Q2业绩同环比高增,看好旺季弹性与盈利中枢上行
基础化工开源证券2026-08-28
Q2件量降幅收窄,盈利同比高增
中泰证券2026-08-25
电力及公用事业行业动态点评:宏观经济持续恢复,2月用电量同比高增16.9%,新能源建设稳步推进
公用事业长城证券2022-03-22