猜你想问
这份研报的核心内容是什么?
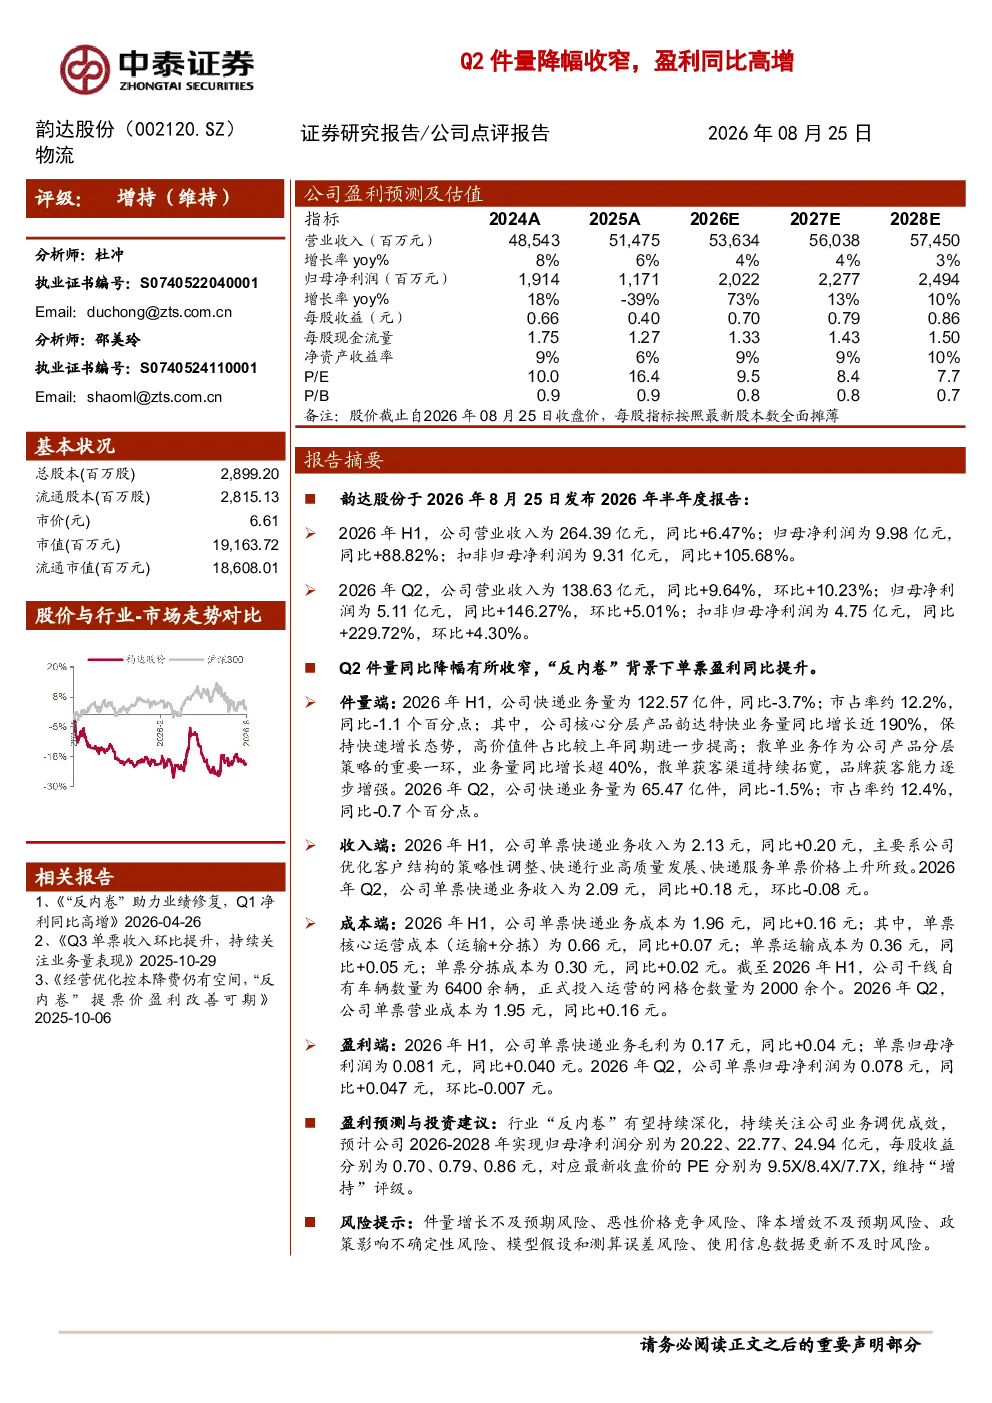
这份研报分析了韵达股份2026年H1及Q2的业绩表现,显示公司Q2单季度营收138.63亿元,同比增长9.64%,环比增长10.23%,归母净利润5.11亿元,同比增长146.27%,环比增长5.01%。2026年H1营业收入264.39亿元,同比增长6.47%,归母净利润9.98亿元,同比增长88.82%。报告指出,韵达特快业务量和散单业务量均实现显著增长,单票快递收入和单票归母净利润均有所提升,显示出公司“反内卷”成效显著。
快递行业的发展趋势如何?
快递行业正经历从高速增长向高质量发展的转变。随着市场竞争加剧,企业更加注重单票收入和盈利能力,高价值件占比提升成为重要趋势。同时,数字化、智能化技术应用加速,推动运营效率提升。散单业务获客能力增强,成为新的增长点。但行业仍面临成本上升、价格竞争等挑战,企业需持续优化成本结构和提升服务质量以应对市场变化。
研报重点分析了韵达股份的哪些方面?
研报重点分析了韵达股份的业绩表现、业务量与市场份额、单票指标及成本结构。报告显示,韵达Q2业绩表现强劲,件量同比降幅收窄,单票盈利提升。2026年H1快递业务量虽同比略有下降,但市占率保持稳定,特快和散单业务增长显著。单票指标方面,单票快递收入和单票归母净利润均实现增长,核心运营成本得到控制。报告还强调了韵达在干线运输和网格仓建设方面的优势。
当前快递市场的现状如何判断?
当前快递市场呈现竞争白热化态势,价格战频发,但头部企业开始注重盈利能力提升。件量增速放缓,但结构性机会显现,高价值件和下沉市场成为新的增长点。企业通过数字化、智能化手段降本增效,提升服务质量以差异化竞争。市场集中度持续提升,但新进入者仍面临较大挑战。韵达等领先企业通过优化业务结构,展现出较强的抗风险能力。
研报提到了哪些风险提示?
研报提示的主要风险包括:件量增长不及预期,市场竞争加剧可能导致价格战,影响盈利能力;降本增效措施若未能有效实施,可能影响利润水平;政策不确定性,如环保、监管政策变化可能带来额外成本或运营限制。此外,宏观经济波动也可能影响行业需求,企业需密切关注市场变化并灵活调整策略。