猜你想问
兖矿能源2026年半年度业绩表现如何?
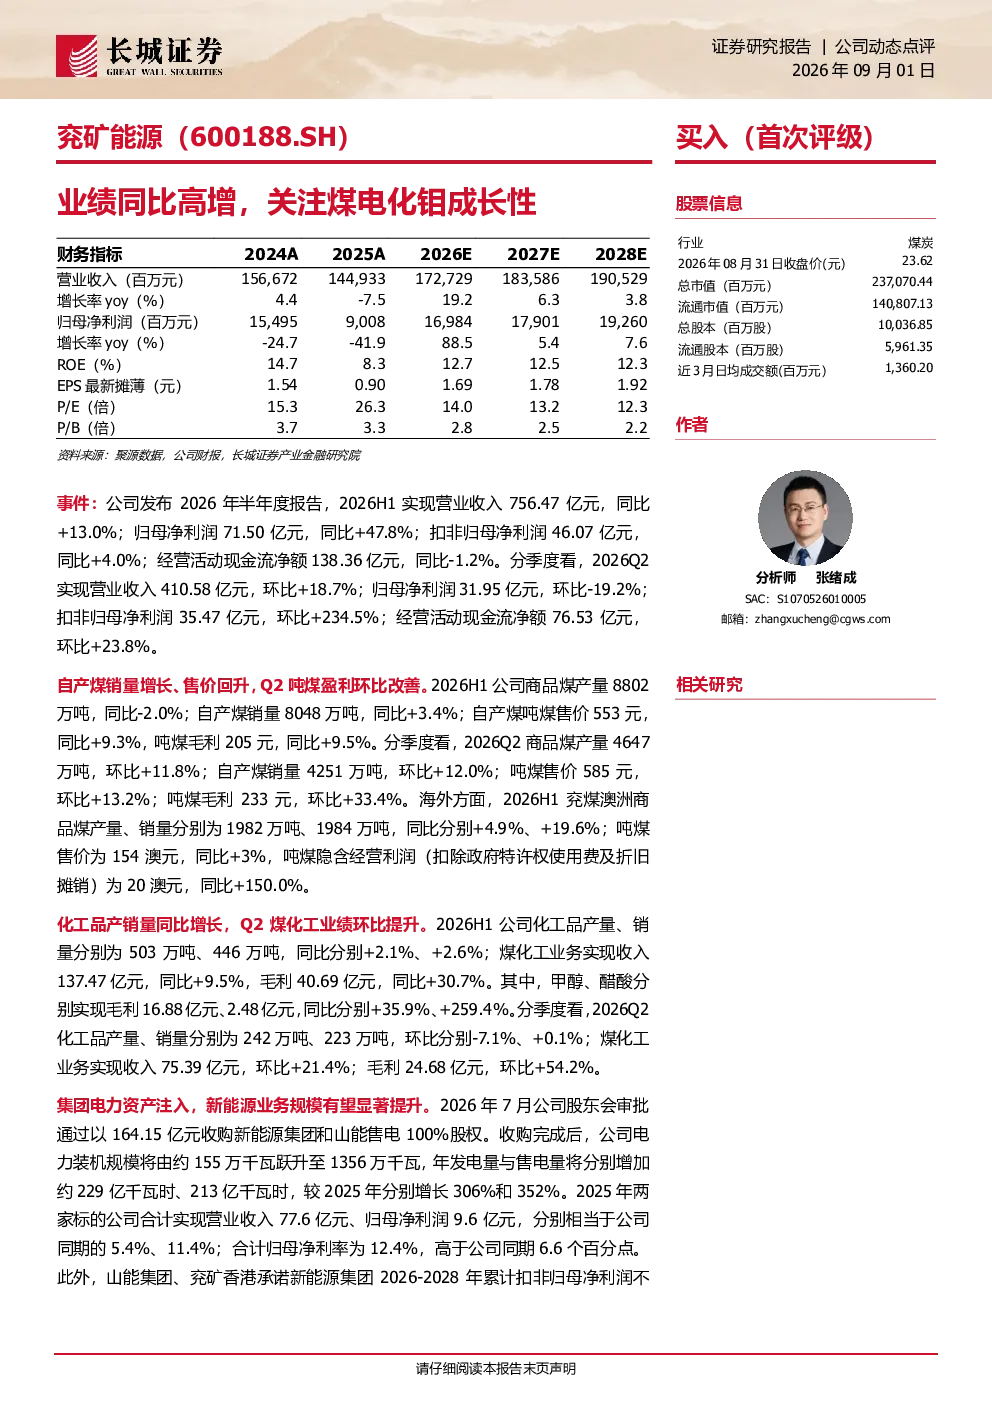
兖矿能源2026年半年度业绩表现亮眼,主要得益于自产煤销量增长、售价回升以及煤化工业务盈利提升。公司2026H1实现营业收入756.47亿元,同比增长13.0%;归母净利润71.50亿元,同比增长47.8%。自产煤销量8048万吨,同比+3.4%,吨煤售价553元,同比+9.3%,吨煤毛利205元,同比+9.5%。海外业务方面,兖煤澳洲商品煤产量、销量分别为1982万吨、1984万吨,同比分别+4.9%、+19.6%,吨煤隐含经营利润为20澳元,同比+150.0%。化工品业务方面,2026H1化工品产量、销量分别为503万吨、446万吨,同比分别+2.1%、+2.6%;煤化工业务实现收入137.47亿元,同比+9.5%,毛利40.69亿元,同比+30.7%。
煤电化钼赛道发展趋势如何?
煤电化钼赛道发展趋势呈现多元化特点。煤炭行业在保障能源安全中仍具重要地位,煤化工业务通过技术创新提升盈利能力,兖矿能源煤化工业务毛利同比+30.7%。新能源资产注入将推动电力业务增长,电力装机规模将提升至1356万千瓦。钼矿业务取得进展,曹四夭钼矿取得采矿许可证,未来或成为新的增长点。整体看,煤电化钼产业需平衡传统能源与新能源发展,煤化工技术升级和海外业务拓展是关键方向。
报告重点分析了哪些方面?
报告重点分析了兖矿能源的煤、电、化、钼四大业务板块。煤业务方面,自产煤销量和售价双增长,吨煤毛利提升。海外业务方面,兖煤澳洲产量销量均增长,吨煤隐含经营利润大幅提升。化工业务方面,煤化工收入毛利均显著增长。新能源业务方面,通过收购新能源集团和山能售电,电力装机规模扩大。此外,钼矿业务取得采矿许可,煤化工项目进入收官阶段,均体现公司多元化发展布局。
当前煤电化行业市场现状如何?
当前煤电化行业市场现状呈现结构性变化。煤炭市场在能源需求中仍占主导,但面临环保和新能源替代压力,兖矿能源通过提升煤质和效率应对。煤化工行业需技术创新降本增效,兖矿能源煤化工毛利提升反映行业进步。电力行业加速新能源布局,兖矿能源电力装机规模扩大将增强竞争力。钼矿市场受供需关系影响,兖矿能源钼矿进展为未来业务增长奠定基础。整体看,行业整合和技术升级是主要趋势。
研报提示了哪些风险?
研报提示了经济增长不及预期、煤炭价格下跌超预期、原材料价格波动风险、并购进度不及预期、产能投产不及预期等风险。经济增长放缓可能影响煤炭需求,煤炭价格波动直接影响煤业务盈利。原材料价格波动对化工业务成本控制构成挑战。并购和产能投产进度需持续关注,红隼收购和煤化工项目均存在不确定性。这些风险需投资者密切关注,以评估投资策略。