猜你想问
多晶硅价格走势如何?
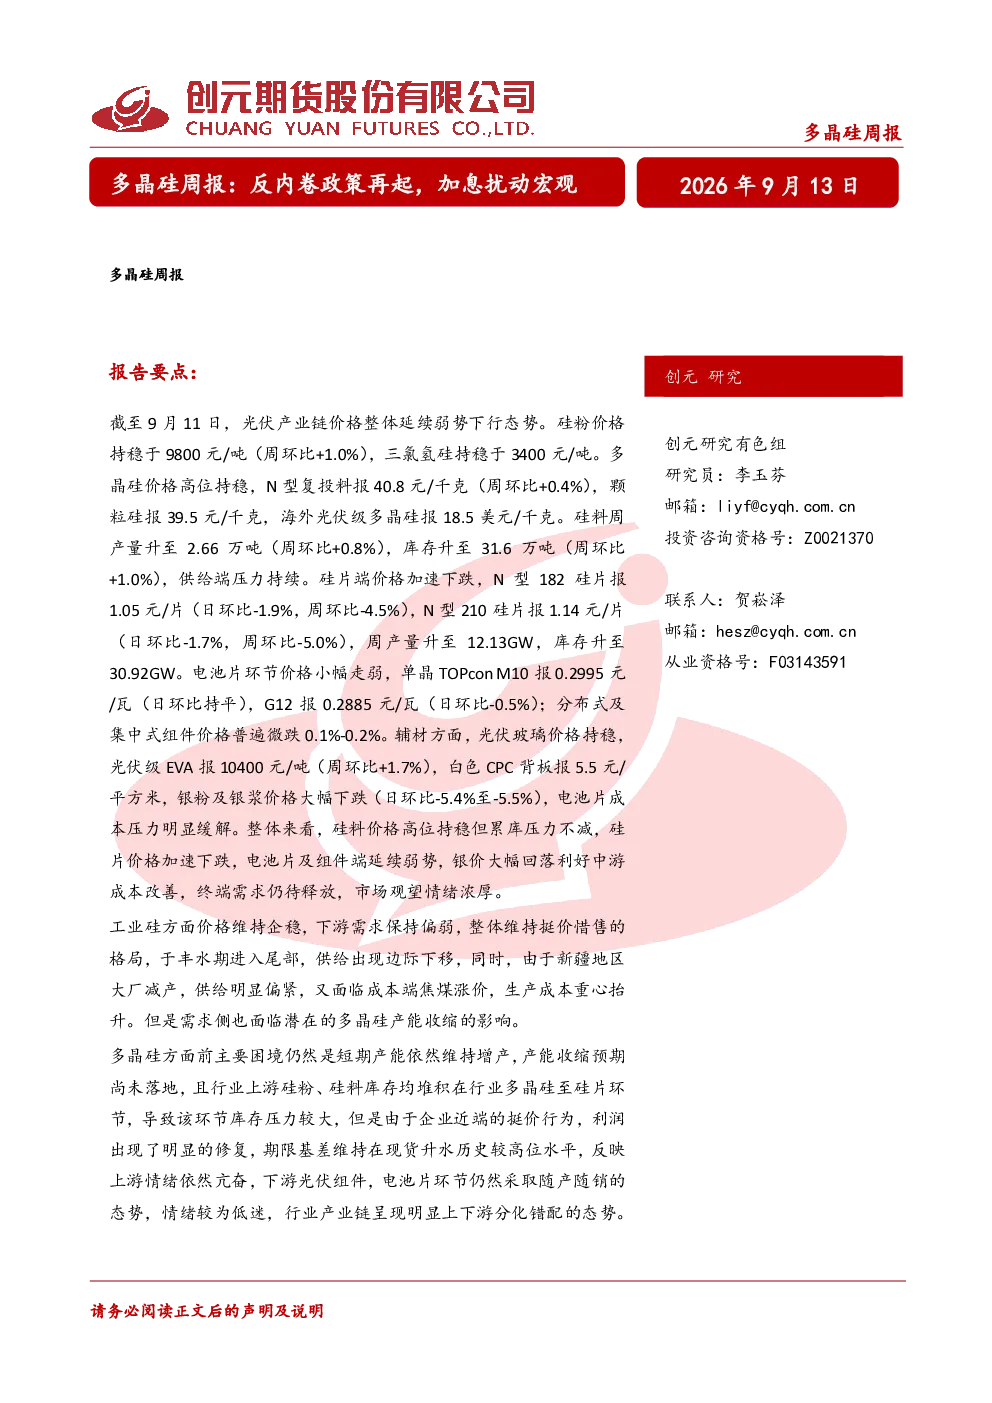
根据最新研报,多晶硅价格高位持稳,但累库压力持续。N型复投料报40.8元/千克,颗粒硅报39.5元/千克,海外光伏级多晶硅报18.5美元/千克。硅料周产量升至2.66万吨,库存升至31.6万吨,供给端压力明显。这表明尽管价格暂时稳定,但市场供大于求的态势仍在持续,未来价格下行风险犹存。
光伏产业链当前发展趋势?
光伏产业链价格整体延续弱势下行态势。硅粉和三氯氢硅价格持稳,但硅片价格加速下跌,N型182硅片报1.05元/片,N型210硅片报1.14元/片。电池片及组件端延续弱势,分布式及集中式组件价格微跌0.1%-0.2%。辅材方面,光伏玻璃持稳,EVA价格上升,但银粉及银浆价格大幅下跌,电池片成本压力有所缓解。整体来看,产业链上下游价格分化明显,市场观望情绪浓厚。
本报告重点分析了哪些方面?
本报告重点分析了多晶硅产业链的价格走势、供需关系及市场情绪。报告指出,硅料价格高位但累库压力不减,硅片价格加速下跌,电池片及组件端延续弱势。同时,报告关注了反内卷政策与能耗标准可能形成的低价区间支撑,以及银价大幅回落对中游成本改善的利好。此外,报告还分析了工业硅价格企稳及多晶硅产能收缩预期等关键因素。
当前光伏市场现状如何判断?
当前光伏市场整体处于弱势下行态势,供需失衡问题突出。硅料端价格虽稳但库存持续上升,硅片和电池片价格加速下跌,组件端价格微跌。市场观望情绪浓厚,终端需求仍待释放。反内卷政策与能耗标准可能形成底部支撑,但整体市场仍面临较大压力。上下游分化明显,上游情绪亢奋,下游低迷,产业链整体处于调整期。
本报告提示哪些风险?
本报告提示的主要风险包括:硅料累库压力持续可能导致价格下行风险;硅片和电池片价格加速下跌可能压缩企业利润空间;市场观望情绪浓厚可能延缓终端需求释放;反内卷政策与能耗标准的具体落地效果尚不明确;工业硅价格企稳但需求偏弱可能影响多晶硅生产成本。此外,产业链上下游分化错配明显,也增加了市场的不确定性。