猜你想问
这份纸浆周报的核心内容是什么?
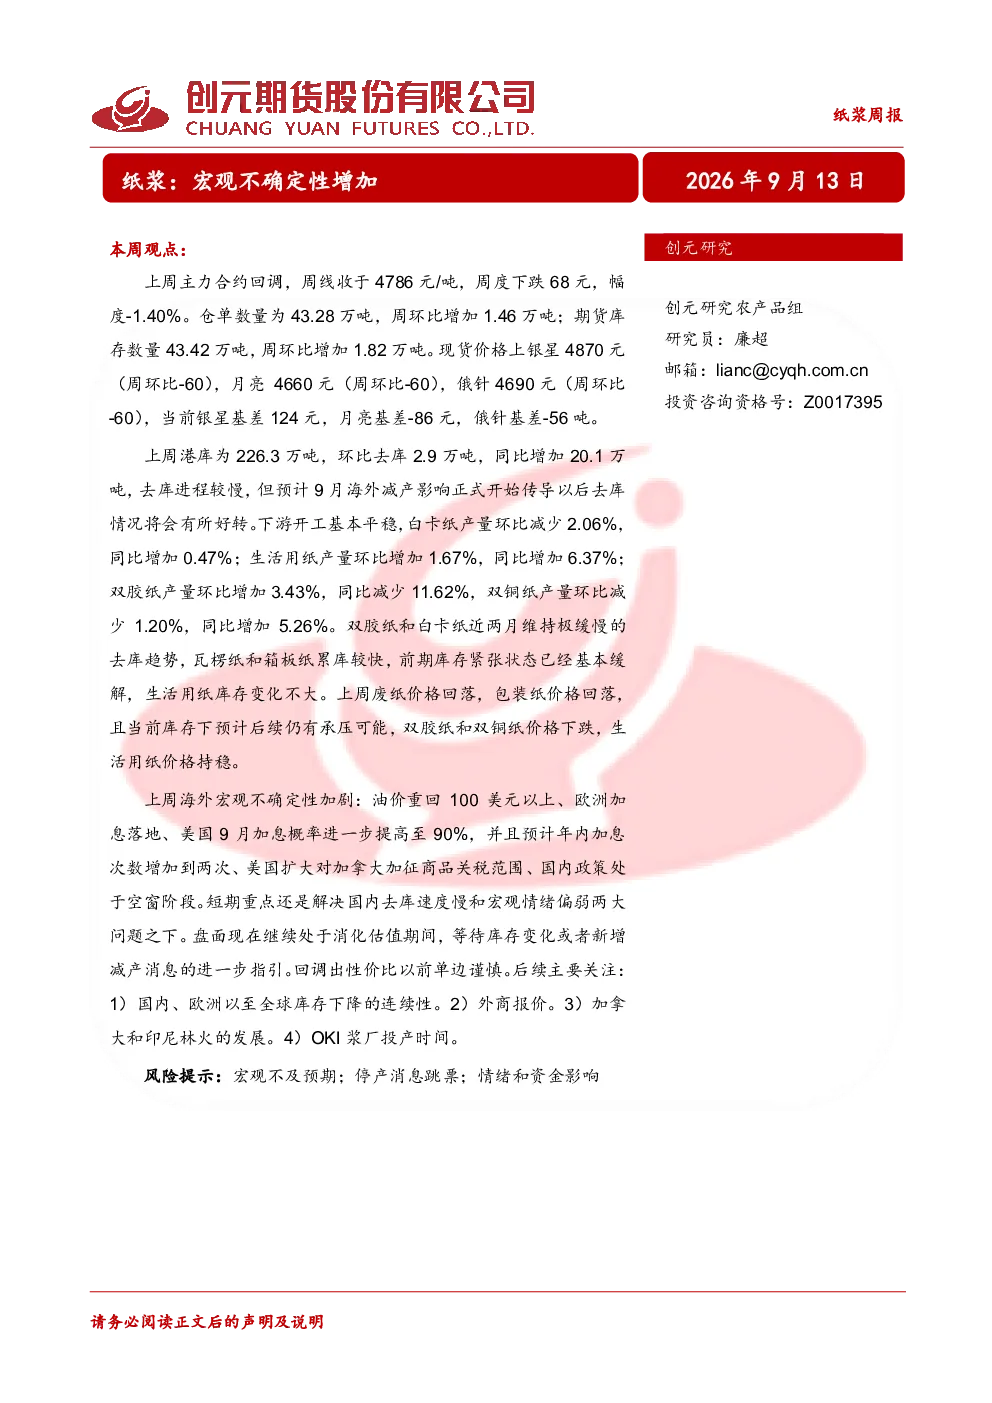
本周纸浆市场主要呈现回调态势,主力合约周线下跌1.40%,期货及现货价格均有所下降。仓单和期货库存均环比增加,港口库存去库缓慢。下游开工基本平稳,但部分纸种如双胶纸、双铜纸库存累加,价格承压。报告强调宏观不确定性增加,包括油价上涨、欧洲加息、美国加息预期等,国内政策处于空窗期。整体市场处于消化估值阶段,等待库存变化或减产消息指引。
纸浆行业未来发展趋势如何?
纸浆行业未来发展趋势需关注多个维度。供给端,需持续跟踪国内外库存变化,特别是欧洲漂针浆库存的动态,以及加拿大和印尼林火对供应的影响。需求端,国内阔叶浆和化机浆产量稳步增长,但下游纸种分化明显,白卡纸、生活用纸产量同比增加,而双胶纸、双铜纸库存压力较大。宏观层面,全球加息周期和贸易政策变化将持续影响市场情绪和成本结构。
报告重点分析了哪些方向?
报告重点分析了纸浆市场供需两端的变化。供给端关注港口库存去库进程及海外库存数据,特别是欧洲漂针浆库存的环比和同比变化。需求端则分析了国产阔叶浆和化机浆的产量及产能利用率,同时关注下游白卡纸、生活用纸、双胶纸、双铜纸等纸种的产量变化和库存趋势。此外,报告还强调了宏观环境对市场情绪的影响,以及外商报价、林火和工厂投产等潜在变量。
当前纸浆市场现状如何判断?
当前纸浆市场现状呈现供需偏弱格局。供给端,国内外库存去库速度放缓,港口库存环比微降但同比仍高,海外库存下降幅度有限。需求端,下游开工平稳但部分纸种库存累积,价格承压。宏观层面,不确定性因素增多,油价、汇率、利率等风险交织。市场整体处于消化估值阶段,价格回调显示出一定性价比,但单边走势谨慎,需等待更多有效指引。
这份纸浆周报有哪些风险提示?
本报告提示的主要风险包括:1)宏观环境风险,全球加息周期加剧、油价波动、地缘政治冲突等可能影响市场情绪和成本;2)供给端风险,海外减产传导不及预期、加拿大和印尼林火扩大可能影响浆料供应;3)需求端风险,下游纸种库存累积压力、经济下行可能导致需求疲软;4)政策风险,国内政策空窗期可能延长市场不确定性。建议投资者密切关注库存变化、减产消息和宏观环境动态。