猜你想问
华旺科技2026年中报主要有哪些亮点?
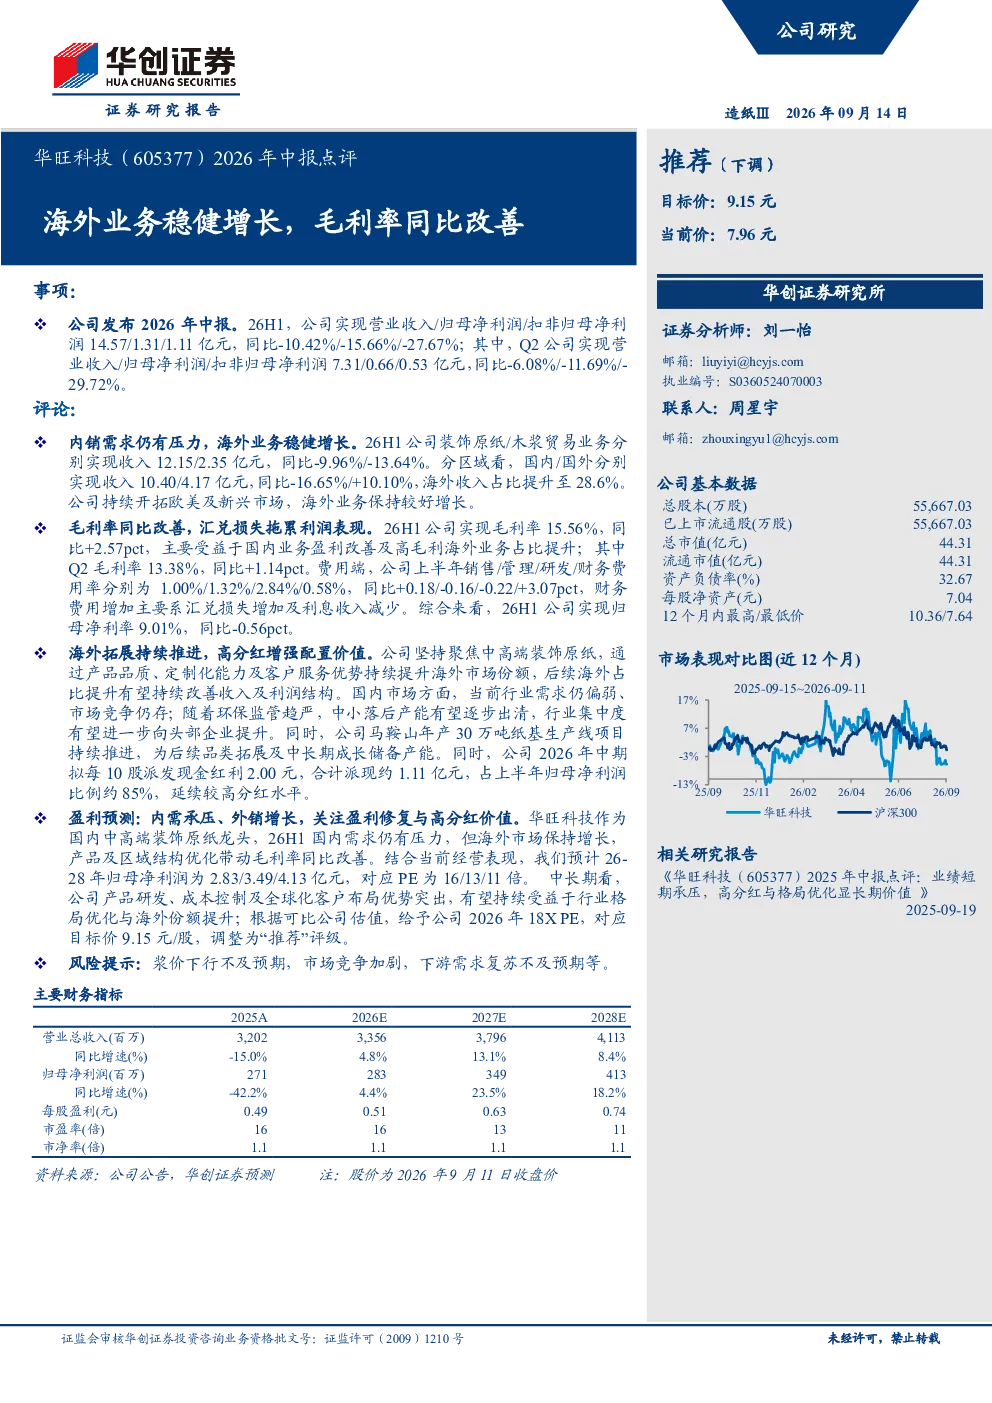
华旺科技2026年中报显示,公司海外业务稳健增长,毛利率同比改善。26H1公司实现营业收入14.57亿元,同比-10.42%;归母净利润1.31亿元,同比-15.66%。其中,Q2营业收入7.31亿元,同比-6.08%;归母净利润0.66亿元,同比-11.69%。海外收入占比提升至28.6%,主要受益于欧美及新兴市场拓展。毛利率同比改善至15.56%,主要因国内业务盈利改善及高毛利海外业务占比提升;Q2毛利率为13.38%,同比+1.14pct。公司坚持聚焦中高端装饰原纸,持续提升海外市场份额。
华旺科技所在行业的发展趋势如何?
华旺科技所在行业随着环保监管趋严,行业集中度有望提升。公司聚焦中高端装饰原纸,持续提升海外市场份额,符合全球市场对高品质纸张的需求。马鞍山年产30万吨纸基生产线项目持续推进,为中长期成长储备产能。国内市场面临需求压力,但行业整合加速,头部企业有望受益于规模效应和品牌优势。
华旺科技报告中哪些方面是重点分析?
华旺科技报告重点分析了海外业务增长及毛利率改善。海外业务占比提升至28.6%,主要受益于欧美及新兴市场拓展,Q2毛利率同比提升1.14pct。公司坚持聚焦中高端装饰原纸,持续提升海外市场份额。同时,报告也关注国内业务需求压力及环保监管带来的行业整合机会。
当前华旺科技的市场状况如何?
当前华旺科技面临国内业务需求压力,但海外市场表现稳健,收入占比提升至28.6%。毛利率同比改善至15.56%,主要因国内业务盈利改善及高毛利海外业务占比提升。费用端,销售/管理/研发/财务费用率分别为1.00%/1.32%/2.84%/0.58%,同比+0.18/-0.16/-0.22/+3.07pct,财务费用增加主要系汇兑损失增加及利息收入减少。
华旺科技研报中有哪些风险提示?
华旺科技研报提示的风险包括:浆价下行不及预期,可能导致原材料成本上升;市场竞争加剧,可能影响产品定价和市场份额;下游需求复苏不及预期,可能影响公司销售业绩。此外,汇兑损失增加及利息收入减少也对财务表现造成一定压力。