猜你想问
顾家家居2026年中报核心内容有哪些?
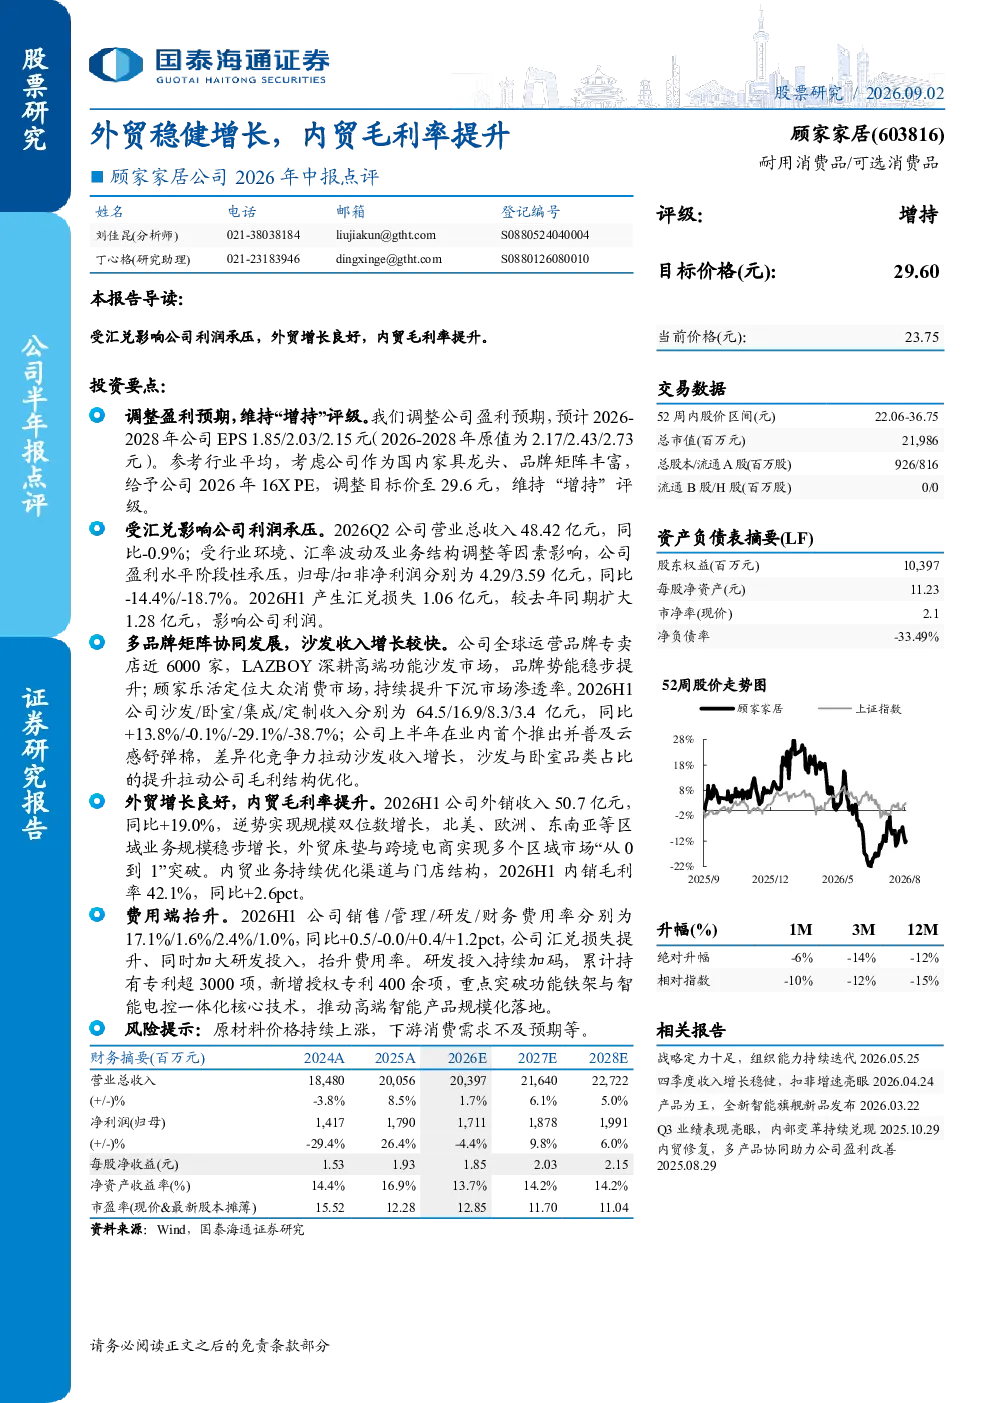
顾家家居2026年Q2营业总收入48.42亿元,同比-0.9%;归母净利润4.29亿元,同比-14.4%。主要受汇兑损失扩大及行业、汇率、业务结构调整等因素影响。多品牌协同发展,H1沙发收入64.5亿元,同比+13.8%。外贸业务逆势增长强劲,H1外销收入50.7亿元,同比+19.0%。内贸毛利率提升至42.1%,同比+2.6个百分点。研发投入加码,累计持有专利超3000项。
家居行业发展趋势如何?
家居行业正经历多品牌协同发展、品类结构优化和智能化趋势。高端品牌如LAZBOY势能提升,大众品牌如顾家乐活深耕下沉市场。沙发与卧室品类占比提升,优化毛利结构。外贸业务逆势增长,内贸渠道与门店结构持续优化。行业竞争加剧,技术迭代加速,推动高端智能产品规模化发展。
顾家家居报告重点分析了哪些方向?
报告重点分析了顾家家居多品牌协同发展策略,包括LAZBOY高端品牌与顾家乐活大众品牌的差异化定位。同时关注品类结构优化,沙发与卧室品类占比提升带动毛利结构改善。外贸业务逆势增长强劲,内销毛利率提升。此外,报告强调了研发投入加码,推动高端智能产品发展。
当前家居市场现状如何判断?
当前家居市场呈现多品牌竞争格局,高端与大众市场均有明显分化。消费者需求升级,对智能化、个性化产品需求增加。外贸业务逆势增长,显示国际市场韧性。内贸渠道结构持续优化,毛利率提升。但原材料价格上涨、下游消费需求波动等风险需关注。
顾家家居研报有哪些风险提示?
顾家家居面临的主要风险包括:汇兑损失扩大影响利润表现;原材料价格上涨压力;下游消费需求不及预期;行业竞争加剧导致市场份额波动;研发投入加大可能短期影响盈利能力。此外,宏观经济波动可能影响家居行业整体景气度。
你可能感兴趣
2026年中报点评:二季度内贸略有承压,外贸保持双位数高增
轻工制造国信证券2026-09-04
2026年中报点评:海外业务稳健增长,毛利率同比改善
华创证券2026-09-14
2026年中报点评毛利率持续提升,创新业务提供增长动能
国联民生证券2026-08-02
今世缘中报点评:国缘放量带动毛利率提升,上半年业绩稳健增长
食品饮料太平洋证券2017-07-31
2019年中报点评:营收业绩稳健增长,毛利率同比提升
商贸零售东方财富2019-08-26
????【新华医疗】中报点评:高基数下业绩增长稳健,毛利率持续提升,国际化战略成效初显
未知机构2023-08-23
2025年中报点评:内贸企稳向好,外贸持续增长
国信证券2025-09-01
卫龙美味(9985.HK)2026年中报点评:业绩稳健增长,分红比例提升
西部证券2026-08-16
2026年中报点评中报业绩稳健增长,国内外需求复苏龙头市场份额提升
中原证券2026-08-28
2026年中报点评:创新药收入增长稳健,占比持续提升
华创证券2026-09-13