猜你想问
一拖股份2026年中报核心内容有哪些?
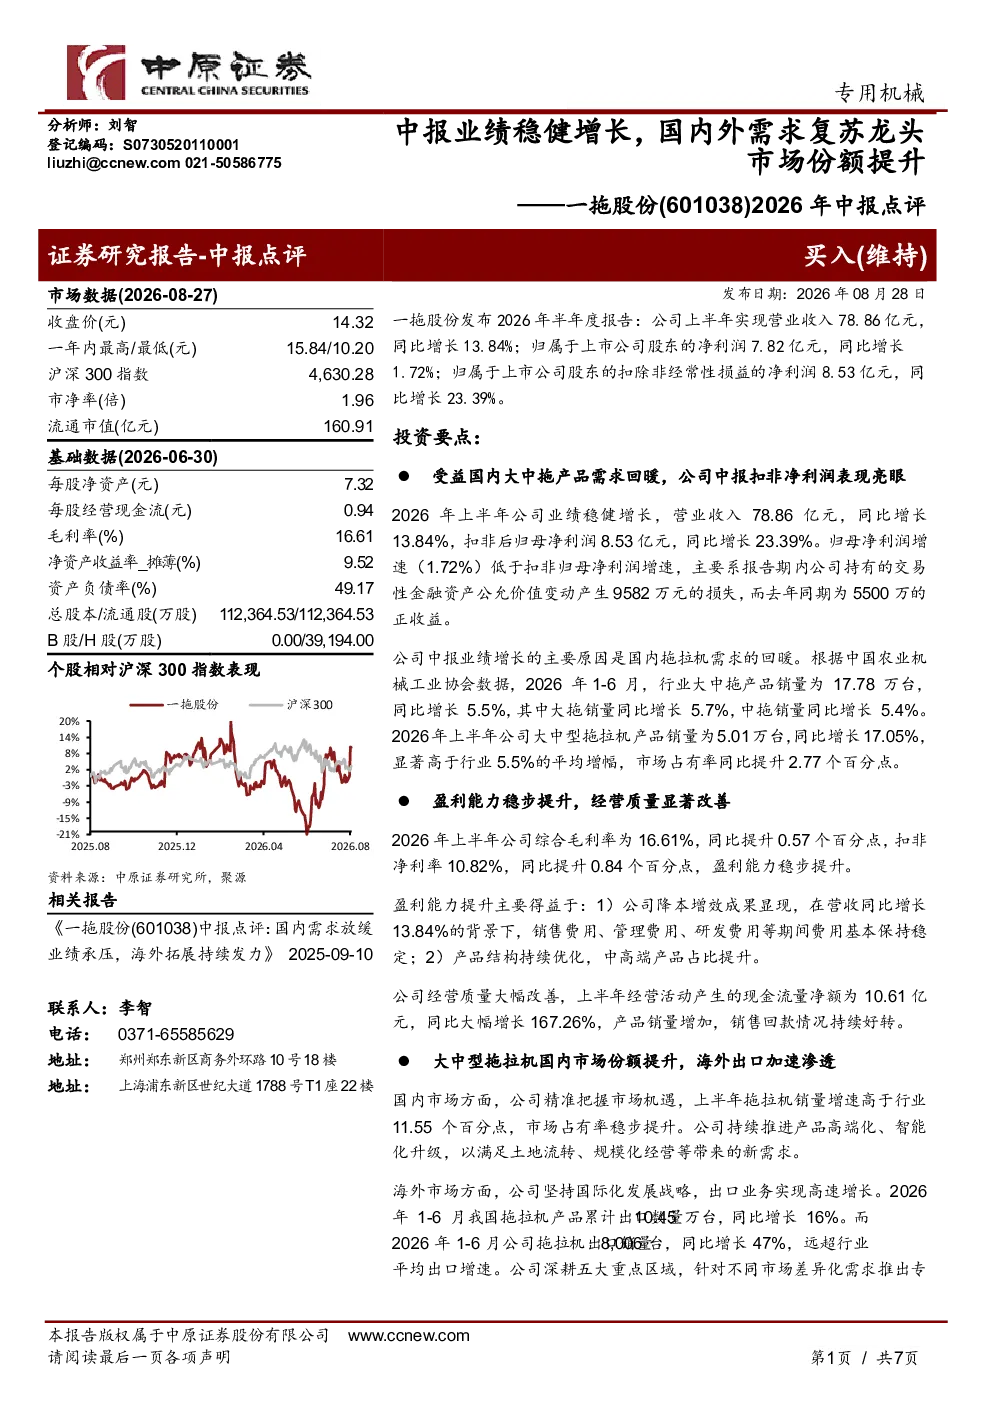
一拖股份2026年中报显示,公司业绩稳健增长,营业收入78.86亿元,同比增长13.84%;扣非后归母净利润8.53亿元,同比增长23.39%。业绩增长主要得益于国内大中拖产品需求回暖,公司大中型拖拉机销量同比增长17.05%,市场占有率提升2.77个百分点。盈利能力稳步提升,综合毛利率16.61%,同比提升0.57个百分点;扣非净利率10.82%,同比提升0.84个百分点。经营质量显著改善,经营活动产生的现金流量净额同比增长167.26%。国内市场份额持续提升,海外出口加速渗透,2026年上半年出口销量同比增长47%。
大中型拖拉机行业发展趋势如何?
大中型拖拉机行业受益于国内农业现代化进程加速,需求呈现稳步复苏态势。随着高标准农田建设和农机购置补贴政策持续,大中拖产品市场渗透率逐步提高。技术方面,智能化、节能化成为行业发展趋势,企业通过研发创新提升产品竞争力。未来几年,行业将向规模化、品牌化集中,头部企业凭借技术优势和渠道网络占据市场主导地位,行业整体盈利能力有望保持稳定提升。
研报重点分析了哪些方面?
研报重点分析了公司业绩增长驱动因素,包括国内大中拖需求回暖带来的销量提升、市场份额扩张以及盈利能力改善。报告详细拆解了公司经营质量变化,如毛利率和净利率提升、现金流大幅增长等关键指标。同时,对国内外市场表现进行对比分析,指出海外出口增长加速成为新的增长点。此外,报告还预测了未来三年公司经营数据,并评估了当前估值水平。
当前大中型拖拉机市场状况如何?
当前大中型拖拉机市场呈现供需两旺态势,国内市场受益于乡村振兴战略和农业机械化政策推动,需求持续释放。企业竞争格局稳定,头部企业凭借品牌和技术优势占据主导地位。价格方面,受原材料成本影响,产品价格稳中有升。出口市场方面,随着“一带一路”倡议推进,海外市场拓展加速,但面临贸易壁垒和地缘政治风险。整体来看,行业处于景气上行周期,但需关注政策变化和成本波动。
研报提示了哪些风险因素?
研报提示的主要风险包括市场需求波动风险,农业政策调整可能影响农机购置需求;农产品价格周期性波动会间接影响企业收入;原材料价格波动可能侵蚀利润空间;海外市场拓展存在不确定性,包括贸易摩擦和地缘政治风险。此外,行业竞争加剧也可能对企业市场份额和盈利能力造成压力。投资者需关注这些风险因素对公司经营的影响。