猜你想问
这份研报的核心内容是什么?
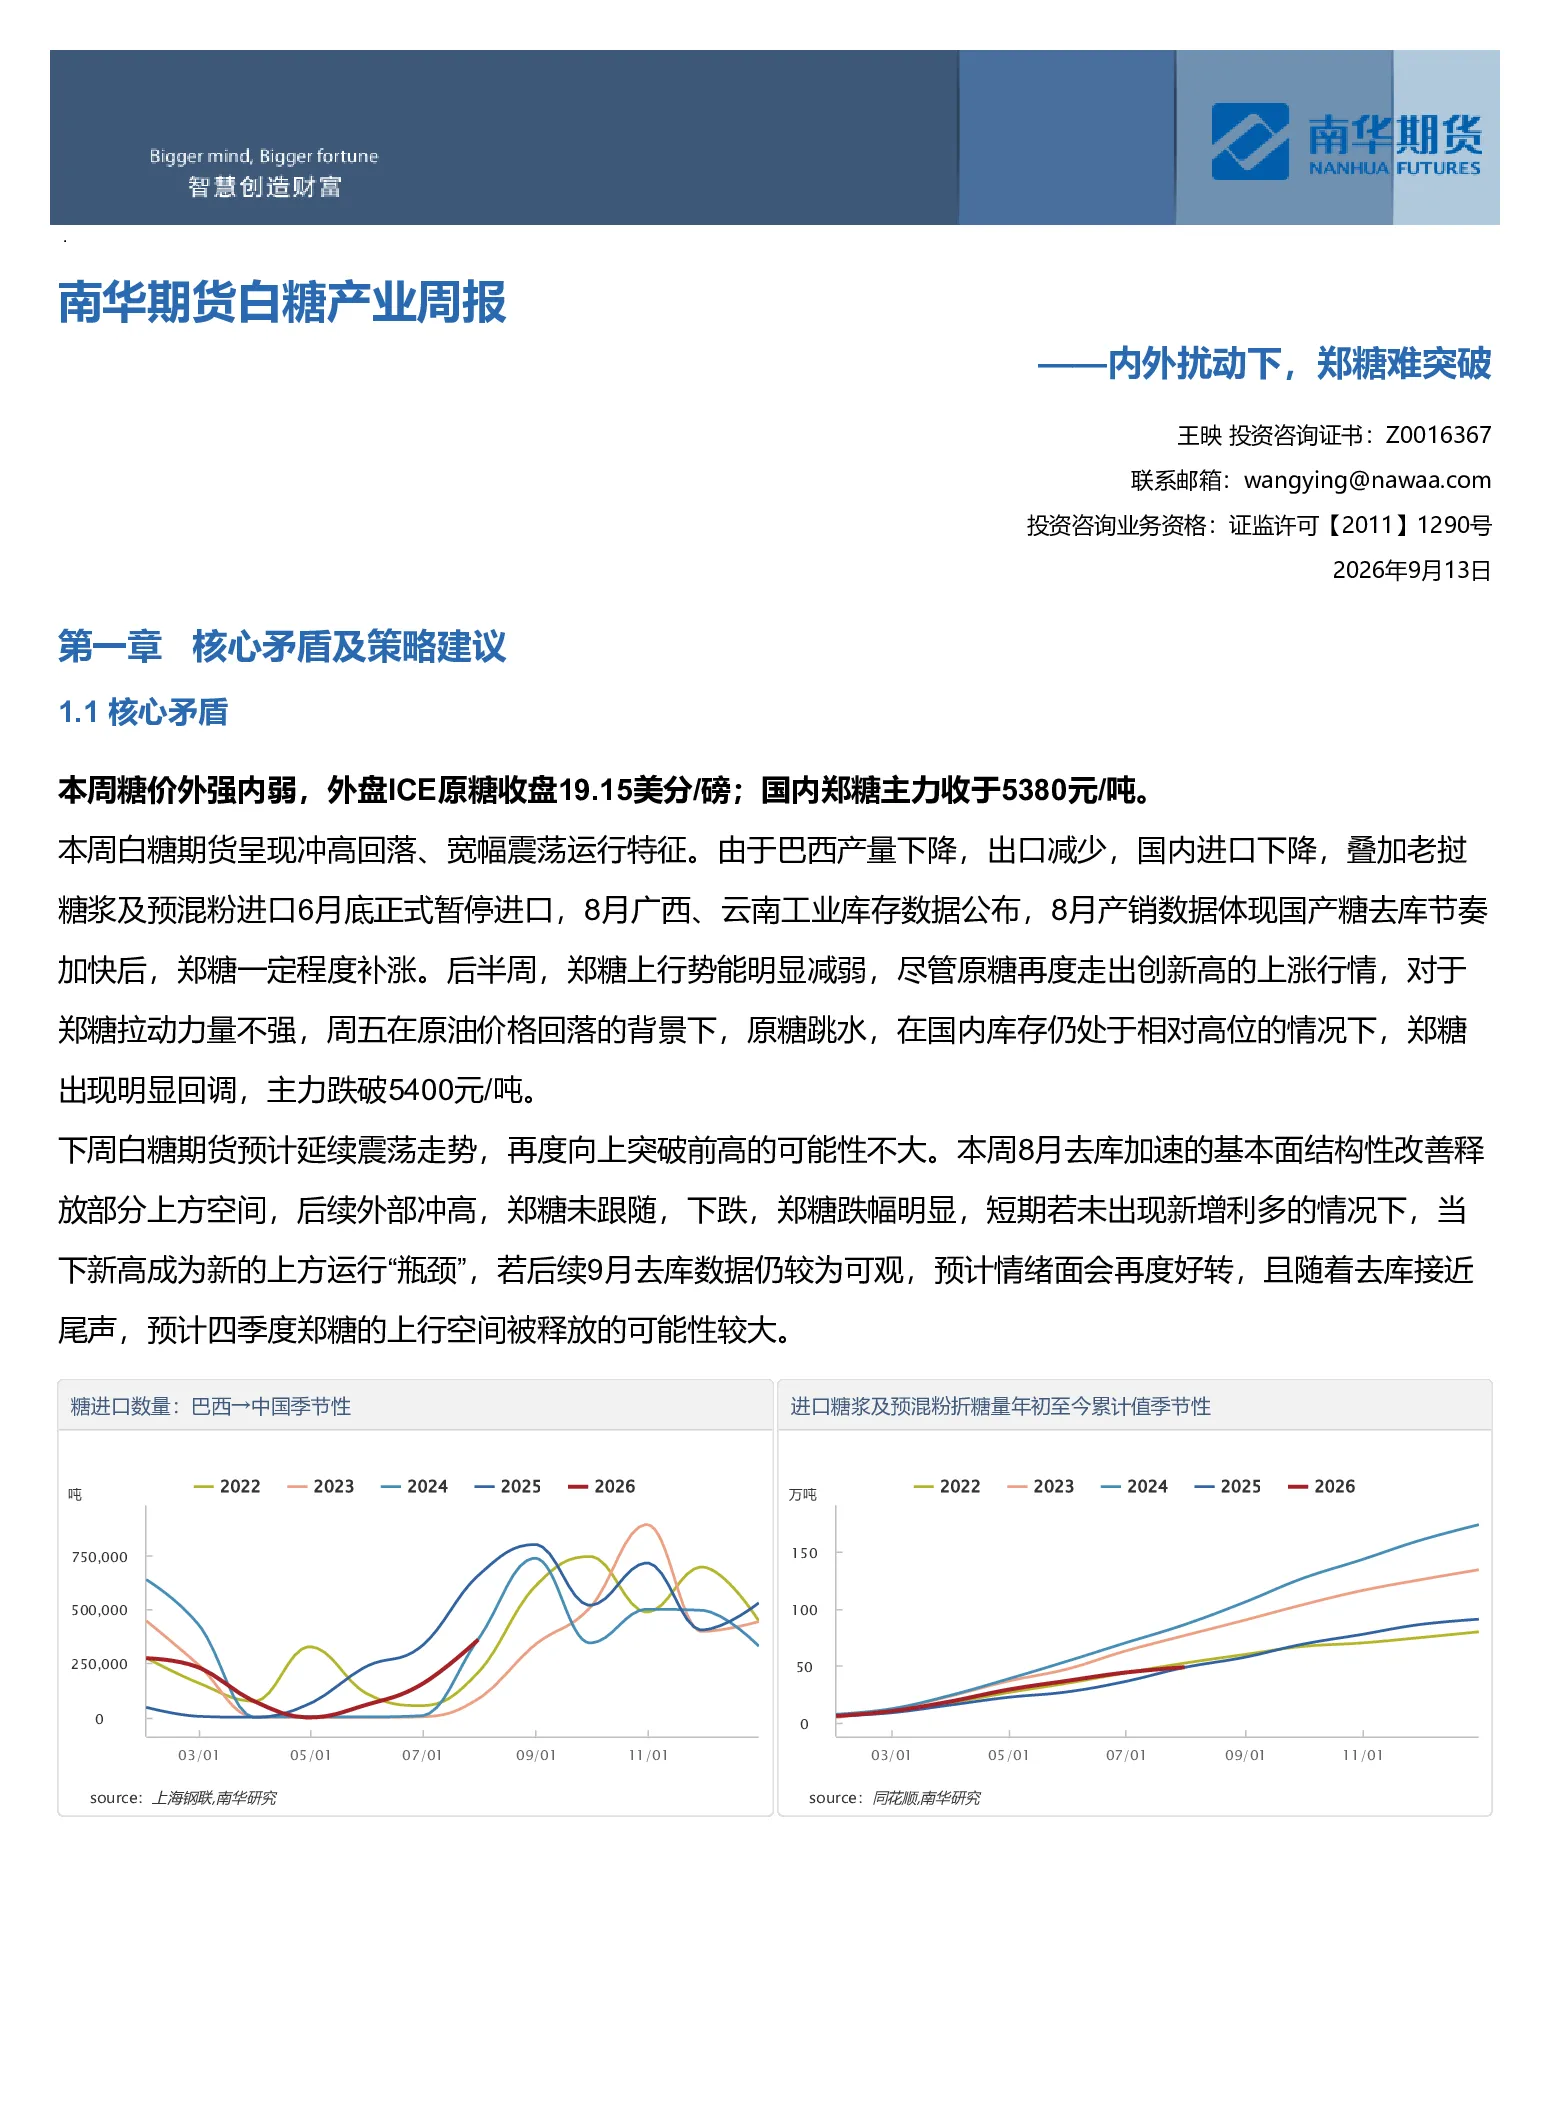
本报告分析了内外因素对郑糖价格的影响。报告指出,郑糖呈现冲高回落、宽幅震荡,受巴西产量下降、出口减少、国内进口下降、老挝糖浆及预混粉进口暂停、广西、云南工业库存数据等因素影响补涨,但后期上行势能减弱,受国内库存高位压制明显回调。预计下周郑糖延续震荡,向上突破前高可能性不大,若9月去库数据仍可观,情绪面会好转,四季度上行空间可能被释放。报告还分析了近端11合约短期弱现实定价为主,高库存压制下承压;远端1月及以后合约交易弱现实、强预期及不确定性,呈现远强近弱结构,受全球供应偏紧、厄尔尼诺天气担忧支撑。
白糖行业未来发展趋势如何?
白糖行业未来发展趋势受多因素影响。全球供应偏紧,厄尔尼诺天气担忧(欧洲干旱、印度、泰国降水不足)支撑远期价格。国内方面,25/26榨季广西、云南产量将上升至1296.6万吨(同比增长16.16%),甘蔗单产创新高,总供给攀升,表观需求量预计达1810.8万吨(近五年新高)。此外,巴西港口待运食糖数量下降、泰国2026/27榨季产量或下降17%、巴西8月出口糖蜜减少27%等因素对价格有支撑作用。但国内库存高位压制明显回调,预计短期内糖价将延续震荡走势。
报告中重点分析了哪些方向?
报告重点分析了郑糖价格走势、内外盘面利润、供需平衡表推演及价格及价差走势研判。郑糖价格方面,报告预计下周SR2701在5200-5550元/吨区间运行,01-05价差小幅震荡,远月升水结构延续。内外盘面利润方面,外强内弱导致白糖加工利润震荡回落,配额内外利润均下降并维持负值。供需平衡表推演方面,25/26榨季国内产量将上升至1296.6万吨,表观需求量预计达1810.8万吨。
当前白糖市场现状如何判断?
当前白糖市场呈现外强内弱态势。ICE原糖价格上涨6.27%,收盘19.15美分/磅,CFTC非商业持仓维持多头头寸。郑糖主力收于5380元/吨,呈现冲高回落、宽幅震荡,受巴西产量下降、出口减少、国内进口下降、老挝糖浆及预混粉进口暂停、广西、云南工业库存数据等因素影响补涨,但后期上行势能减弱,受国内库存高位压制明显回调。南宁基差震荡,期货与现货同步回落,仍以震荡为主。进口糖利润继续在0元/吨下方震荡。
研报中有哪些风险提示?
研报中提示的主要风险是各主产区降水量异常。此外,利空因素包括印度精炼糖厂拟提供25万吨白砂糖、乌克兰2025/26榨季食糖出口同比增长11%。利多因素则有巴西港口待运食糖数量下降、泰国2026/27榨季产量或下降17%、巴西8月出口糖蜜减少27%、云南销糖率84.18%、工业库存46.47万吨。下周需关注巴西港口周度待运食糖数量及船只数、巴西周度糖出口数据。