猜你想问
这份研报主要分析了什么内容?
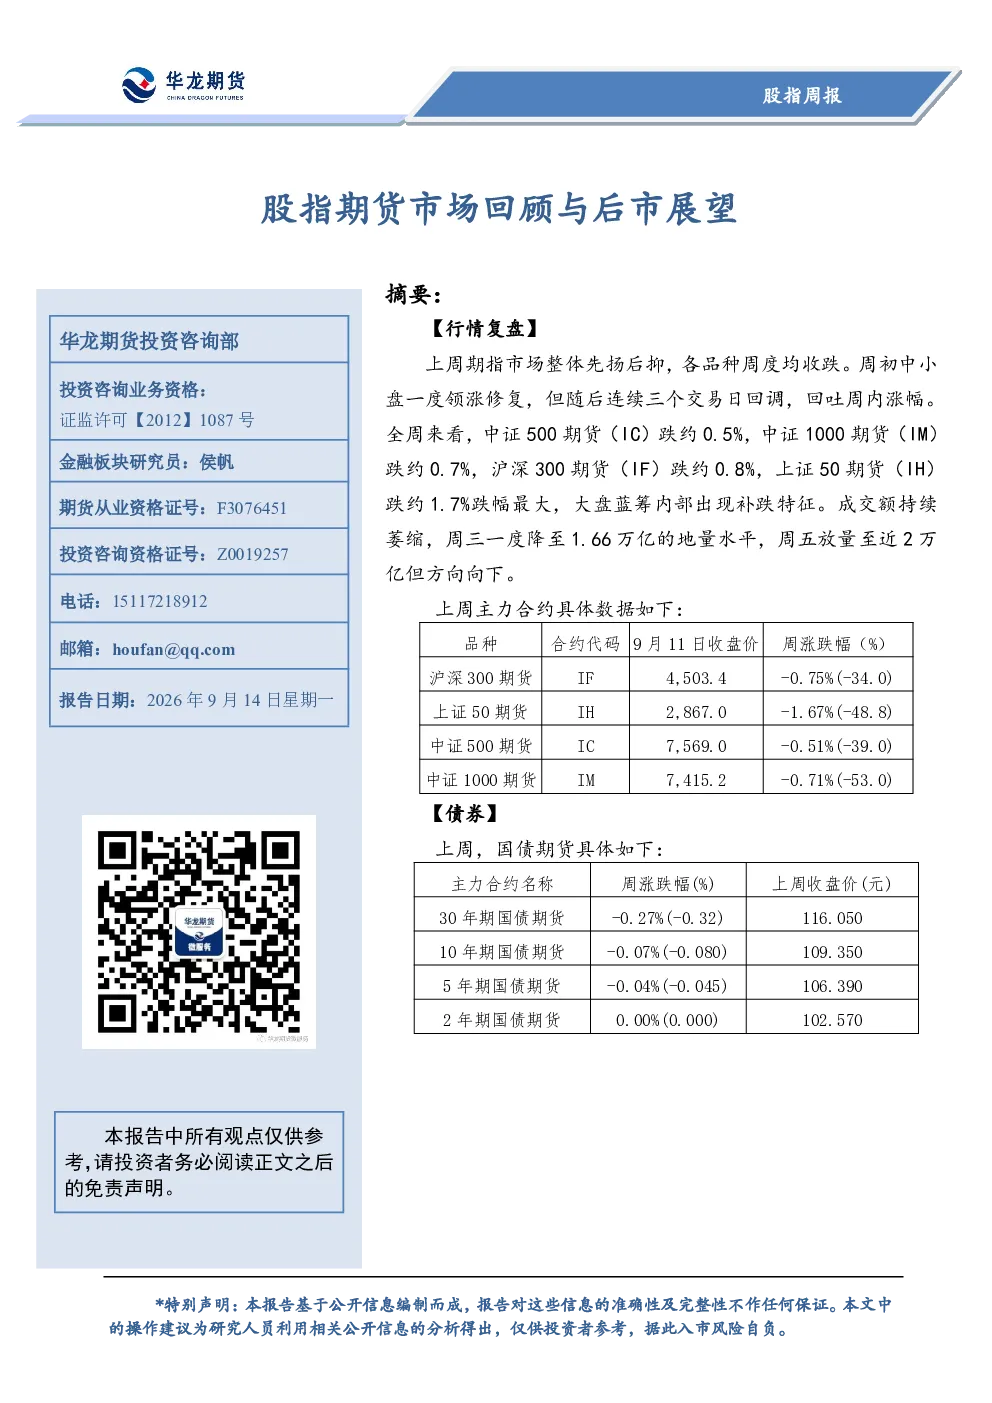
这份研报主要回顾了股指期货市场的近期行情,分析了各品种的周度表现和成交额变化。同时,对国债期货走势进行了基本面和估值分析,探讨了政策动态、金融强国建设规划、特别国债发行、资本市场改革路线图等关键因素。此外,还评估了市场的主要影响因素、估值层面以及后市展望,并提出了相应的操作建议。
当前股指期货市场的发展趋势如何?
当前股指期货市场呈现缩量调整格局,各品种周度均收跌,上证50期货跌幅最大。市场主要受货币政策、资本市场改革路线图、财政政策以及美联储加息预期等多重因素影响。虽然“十五五”资本市场改革路线图对科技成长板块中长期构成支撑,但短期内市场仍处于磨底阶段,需关注美联储议息会议等关键变量。
研报重点分析了哪些方向?
研报重点分析了股指期货市场行情复盘、国债期货基本面与估值、影响市场的主要因素以及后市展望。具体包括各品种期货表现、政策对市场的影响、各指数估值水平、美国通胀与PPI数据、央行公开市场操作等,并对短期市场走势和操作策略进行了探讨。
目前市场处于什么状态?
目前市场处于缩量磨底阶段,各品种期货周度全线收跌,成交额持续萎缩,市场观望情绪浓厚。主要影响因素包括货币政策宽松但精准对冲、资本市场改革路线图明确、财政政策发力以及美联储加息预期等。各品种估值分位较前期显著回落,但量能持续萎缩制约反弹高度。
研报提示了哪些风险?
研报提示需关注美联储议息会议结果对市场情绪的影响,以及海外流动性收紧预期可能带来的风险。国内政策传导至市场情绪需要时间,短期内市场方向性催化尚未出现。此外,量能持续萎缩和融资盘压制也制约市场反弹高度,需警惕市场波动风险。
你可能感兴趣
股指周报:股指期货市场回顾与后市展望
华龙期货2026-05-11
股指周报:股指期货市场回顾与后市展望
华龙期货2026-05-18
股指周报:股指期货市场回顾与后市展望
华龙期货2026-06-08
股指周报:股指期货市场回顾与后市展望
华龙期货2026-08-31
股指周报:股指期货市场回顾与后市展望
华龙期货2026-04-27
股指周报:股指期货市场回顾与后市展望
华龙期货2026-03-16
股指周报:股指期货市场回顾与后市展望
华龙期货2026-03-23
股指周报:股指期货市场回顾与后市展望
华龙期货2026-03-09
股指周报:股指期货市场回顾与后市展望
华龙期货2026-03-30
股指周报:股指期货市场回顾与后市展望
华龙期货2026-04-20