猜你想问
这份研报主要讲了什么内容?
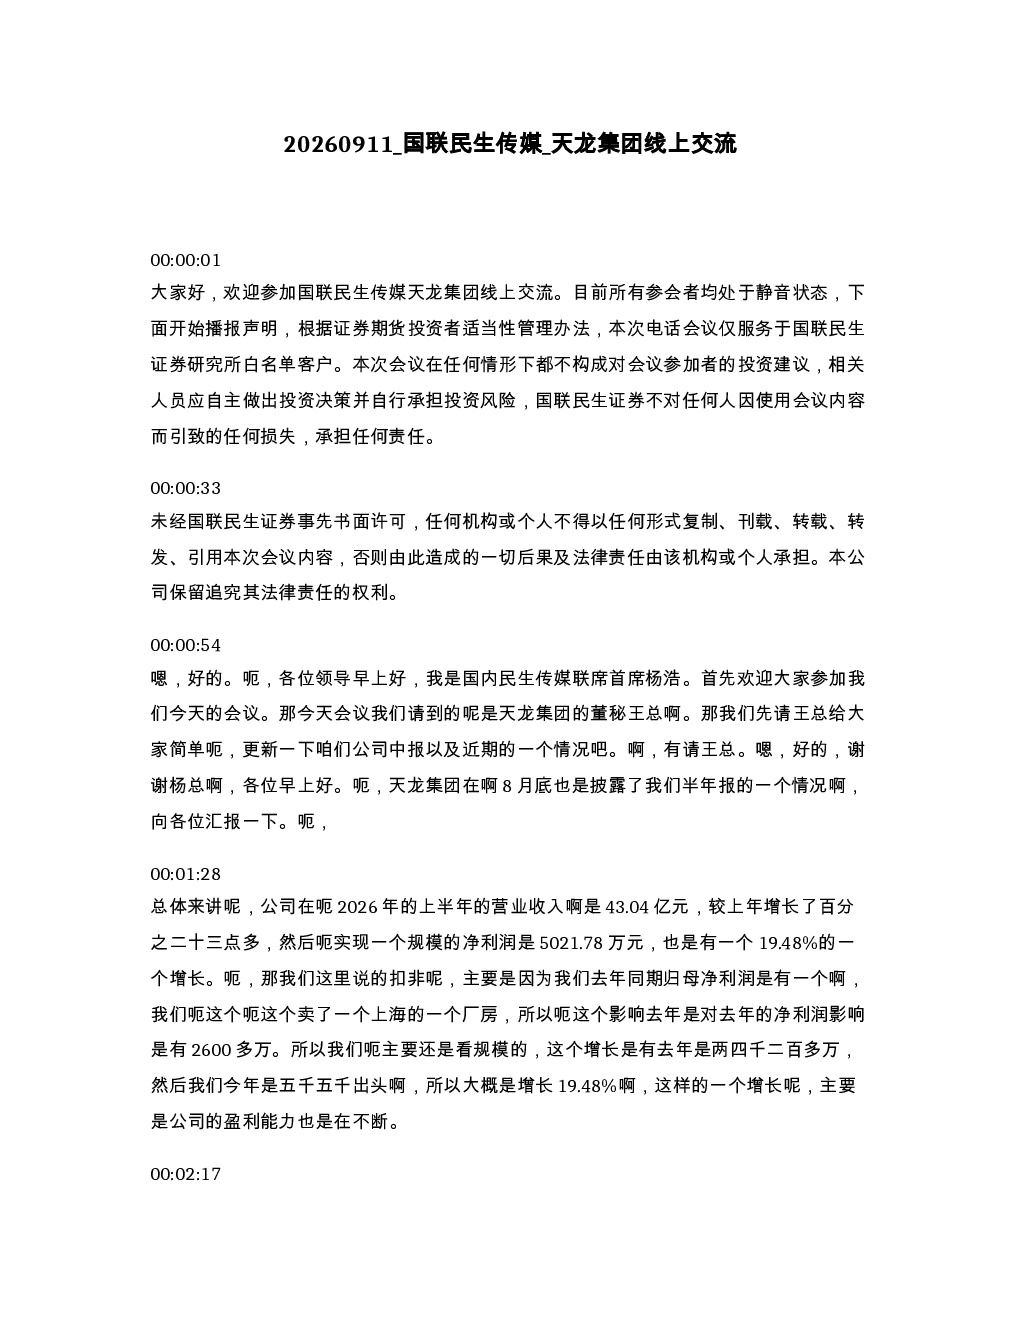
这份研报主要分析了国联民生传媒天龙集团的中报及近期经营情况。报告显示,2026年上半年公司营业收入43.04亿元,同比增长23.38%;净利润5021.78万元,同比增长19.48%。盈利能力提升主要得益于精细化工板块收入和利润增长,以及互联网营销板块在AI能力驱动下的降本增效。互联网营销业务收入同比增长25.49%,主要得益于对AI应用、短剧、漫剧等优质客户的结构性布局和资源倾斜。公司重点拓展了腾讯、元宝、阿里、千问、字节等AI头部应用,相关投放增长达360%。自运营业务收入同比增长68.15%,AI能力成为核心竞争力。
AI营销行业发展趋势如何?
AI营销行业正快速发展,生成式广告(Geo)成为重要趋势。目前,AI营销行业面临语料纯净度等挑战,但已进入发展初期。报告显示,国联民生传媒天龙集团参与了Geo团体标准起草工作,并已产生相关业务收入。公司对Meta Muse等个人智能体趋势关注较高,但暂无相关布局。AI营销行业的发展将推动营销生产和爆款元素分析的AI化,以及客户需求拆解、竞品调研、创意产出、合规核查全流程的智能化,从而提升内容交付能力。
报告重点分析了哪些方向?
报告重点分析了国联民生传媒天龙集团的互联网营销业务。报告显示,互联网营销业务收入同比增长25.49%,主要得益于对AI应用、短剧、漫剧等优质客户的结构性布局和资源倾斜。公司重点拓展了腾讯、元宝、阿里、千问、字节等AI头部应用,相关投放增长达360%。自运营业务收入同比增长68.15%,AI能力成为核心竞争力。此外,报告还分析了公司AI产品及业务模式,包括“品学兼优”和“OpenUAD”两个产品,以及3D数字人IP孵化业务。
当前市场现状如何?
当前市场现状显示,AI营销行业正快速发展,生成式广告(Geo)成为重要趋势。国联民生传媒天龙集团的互联网营销业务收入同比增长25.49%,主要得益于对AI应用、短剧、漫剧等优质客户的结构性布局和资源倾斜。公司重点拓展了腾讯、元宝、阿里、千问、字节等AI头部应用,相关投放增长达360%。自运营业务收入同比增长68.15%,AI能力成为核心竞争力。然而,整体业务毛利率受流量成本影响,预计不会有显著提升。
研报中有哪些风险提示?
研报中提示的风险主要集中在AI营销行业的发展初期面临的挑战,如语料纯净度等问题。此外,虽然国联民生传媒天龙集团的互联网营销业务表现良好,但整体业务毛利率受流量成本影响,预计不会有显著提升。公司在AI营销行业的布局仍处于早期阶段,未来可能面临技术更新迭代的风险。此外,市场竞争激烈,公司需要持续提升自身AI能力,以保持竞争优势。