猜你想问
南华期货锡产业周报核心内容是什么?
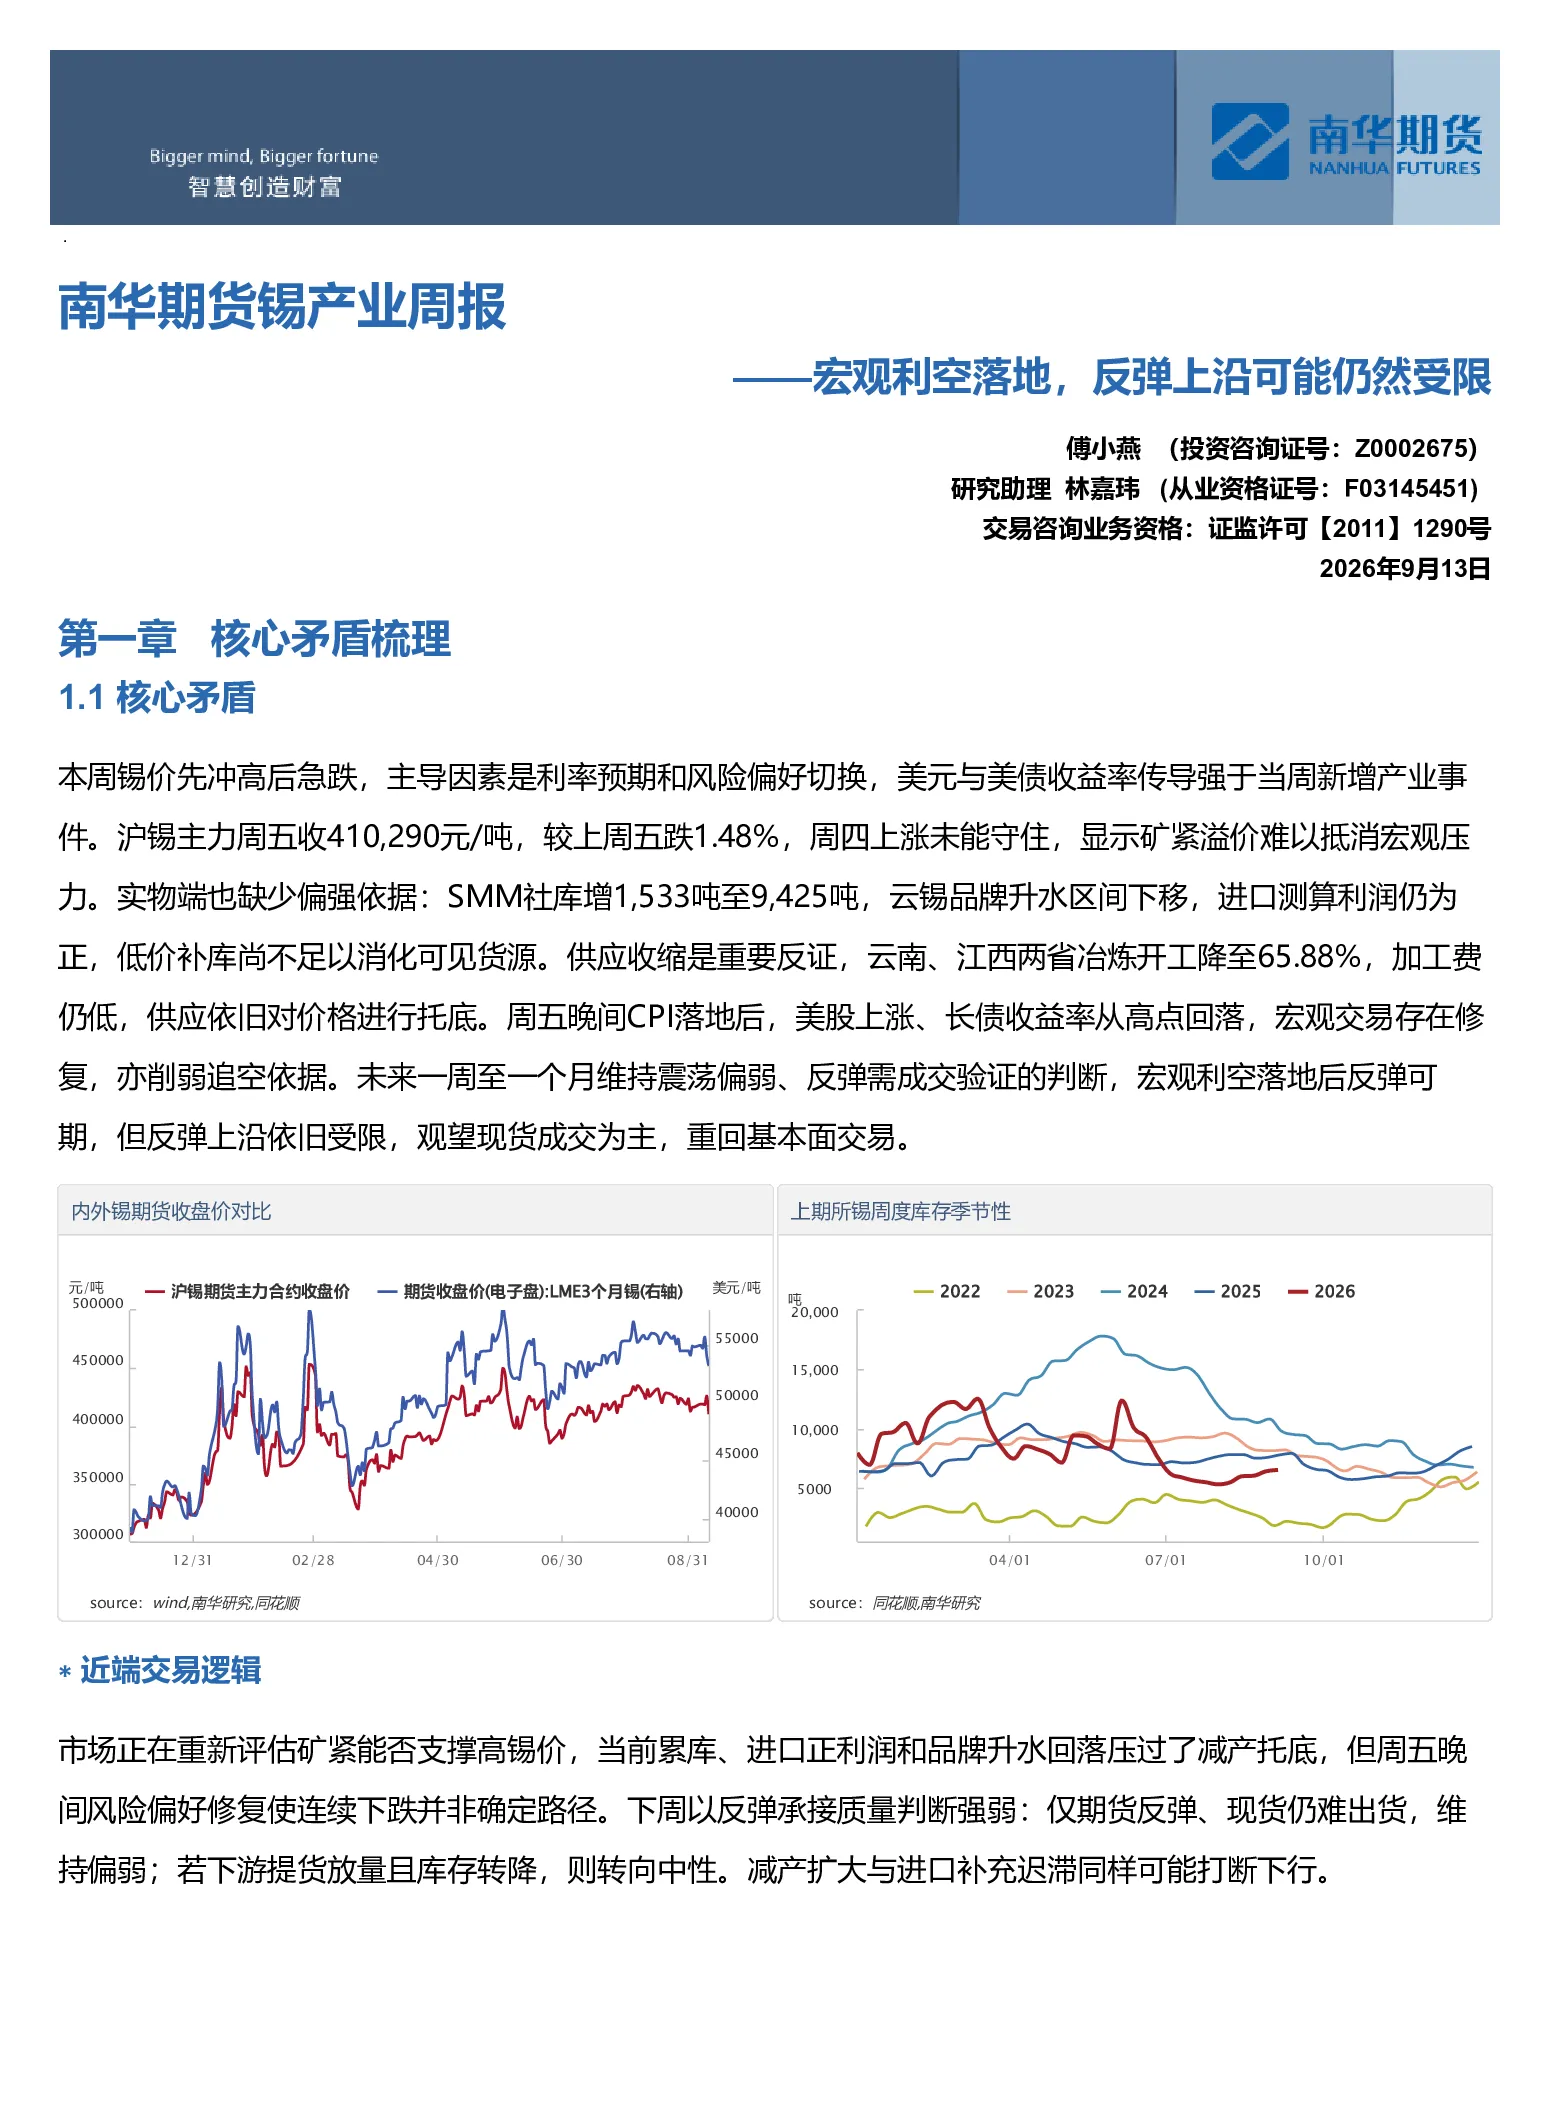
该周报分析锡价受宏观利空与基本面因素共同影响,显示矿紧溢价难以抵消宏观压力。报告指出实物端缺少偏强依据,SMM社库增加,云锡品牌升水区间下移,进口测算利润仍为正,低价补库尚不足以消化可见货源。供应收缩是重要反证,云南、江西两省冶炼开工下降,加工费仍低,供应依旧对价格进行托底。周五晚间CPI落地后,美股上涨、长债收益率回落,宏观交易存在修复,削弱追空依据。未来一周至一个月维持震荡偏弱,反弹需成交验证,宏观利空落地后反弹可期,但反弹上沿依旧受限,建议观望现货成交为主,重回基本面交易。
锡产业赛道发展趋势如何?
锡产业的长期约束仍是矿山供给恢复缓慢与电子焊料需求结构升级之间的不匹配。AI服务器和先进封装提供增量方向,但不能代替传统电子、光伏的总量需求验证。矿紧不必然立即压低锡锭供应,云南原料保障较好的炼厂仍维持高开工。年内趋势取决于矿端约束能否穿透冶炼和进口补充,最终表现为持续去库,而非反复交易供应消息。锡价走势需关注矿端约束能否穿透冶炼和进口补充,最终表现为持续去库。
报告重点分析了哪些方向?
报告重点分析了锡价受宏观利空与基本面因素共同影响,利率预期和风险偏好切换导致价格先冲高后急跌。美元与美债收益率传导强于当周新增产业事件,沪锡主力周五收410,290元/吨,显示矿紧溢价难以抵消宏观压力。实物端缺少偏强依据,SMM社库增加,云锡品牌升水区间下移,进口测算利润仍为正,低价补库尚不足以消化可见货源。供应收缩是重要反证,云南、江西两省冶炼开工下降,加工费仍低,供应依旧对价格进行托底。周五晚间CPI落地后,美股上涨、长债收益率回落,宏观交易存在修复,削弱追空依据。未来一周至一个月维持震荡偏弱,反弹需成交验证,宏观利空落地后反弹可期,但反弹上沿依旧受限,建议观望现货成交为主,重回基本面交易。
当前锡市场现状如何判断?
当前锡市场维持震荡偏弱,反弹需成交验证。宏观利空落地后反弹可期,但反弹上沿依旧受限。SMM社库增加,云锡品牌升水区间下移,进口测算利润仍为正,低价补库尚不足以消化可见货源。云南、江西两省冶炼开工下降,加工费仍低,供应依旧对价格进行托底。周五晚间CPI落地后,美股上涨、长债收益率回落,宏观交易存在修复,削弱追空依据。建议观望现货成交为主,重回基本面交易。
研报提示哪些风险?
研报提示的风险包括AI发展不及预期,海外矿端扰动,印尼政策等。锡价走势需关注矿端约束能否穿透冶炼和进口补充,最终表现为持续去库。当前锡市场维持震荡偏弱,反弹需成交验证。宏观利空落地后反弹可期,但反弹上沿依旧受限。SMM社库增加,云锡品牌升水区间下移,进口测算利润仍为正,低价补库尚不足以消化可见货源。云南、江西两省冶炼开工下降,加工费仍低,供应依旧对价格进行托底。周五晚间CPI落地后,美股上涨、长债收益率回落,宏观交易存在修复,削弱追空依据。建议观望现货成交为主,重回基本面交易。