猜你想问
9月FOMC会议对有色金属行业有何影响?
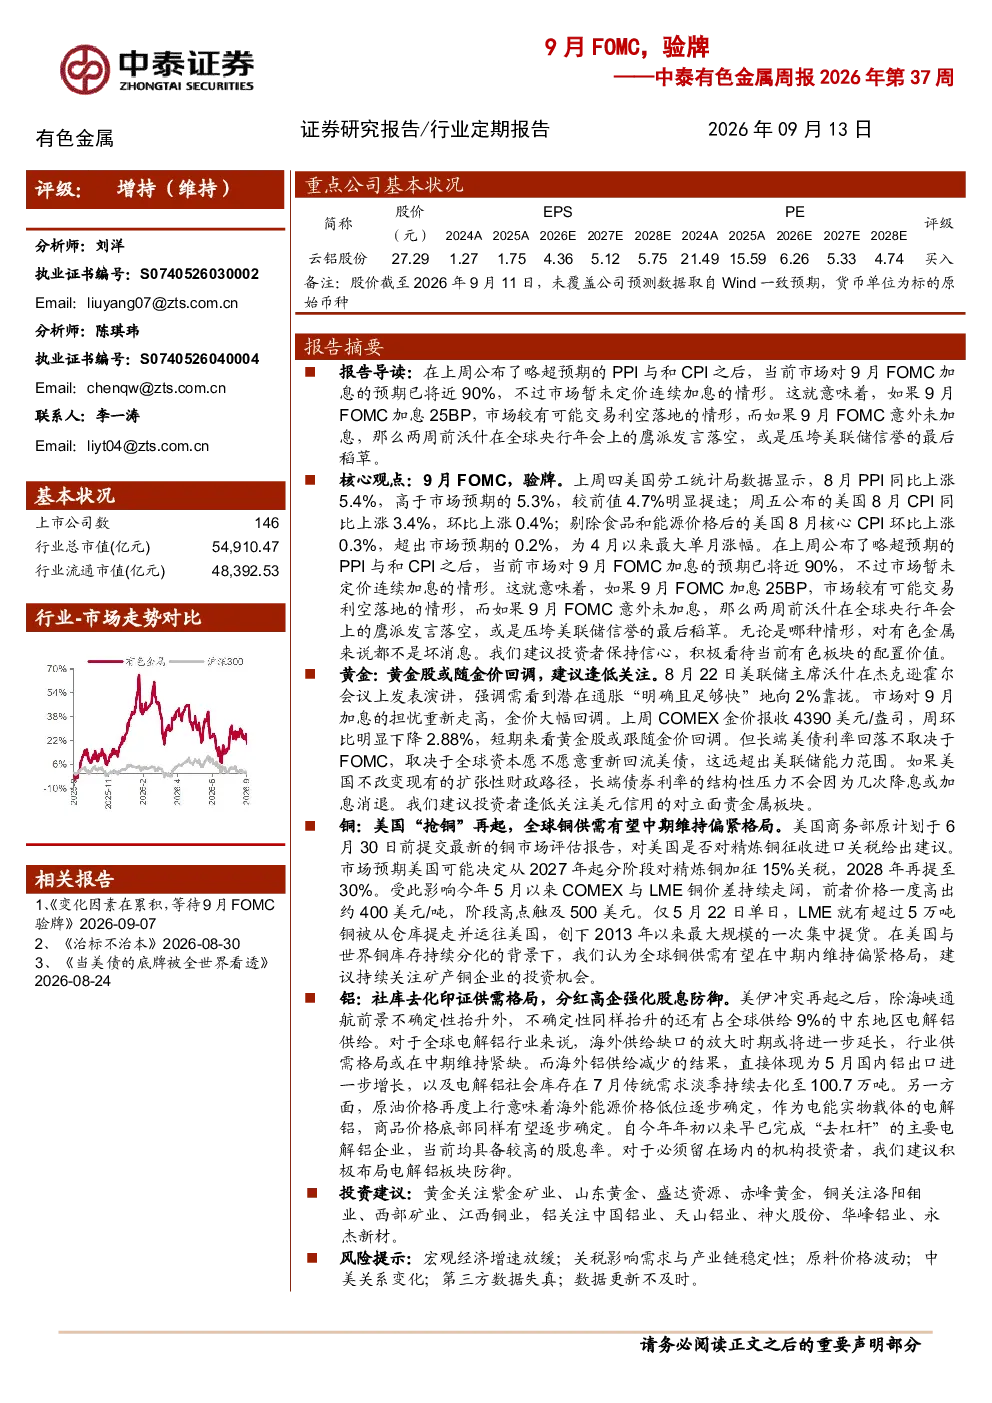
报告指出,市场对9月FOMC加息预期接近90%,但未定价连续加息。加息25BP可能交易利空落地,未加息则可能压垮美联储信誉。对有色金属而言,无论哪种情形均非坏消息,建议积极配置。此外,美国可能对精炼铜征收进口关税,导致COMEX与LME铜价差走阔,全球铜供需中期偏紧。美伊冲突加剧海外供给不确定性,国内铝出口增长,电解铝社会库存去化。海外能源价格低位逐步确定,电解铝商品价格底部有望逐步明确。主要电解铝企业股息率高,建议积极布局防御。
报告对黄金板块的分析如何?
黄金股或随金价回调,建议逢低关注。美联储主席沃什鹰派发言推动金价回调,但长端美债利率回落不依赖FOMC,建议关注贵金属板块。报告还提到,7月碳酸锂产量环比下降,氢氧化锂产量环比上升;镍生铁产量同比上升,硫酸镍产量同比上升。7月新能源乘用车产销量同比高增长;不锈钢表观消费量同比上升。锂价大幅下降,钴价下降,镍价小幅下降。全球制造业扩张,区域景气度分化。铜铝库存均减少。7月电解铝完全成本分化,盈利环比下降。铜价下降,铝价下降。金价环比下降,非商业多头持仓环比上升。美债收益率微幅上升,核心CPI环比微幅下降。
报告如何分析铜行业发展趋势?
美国可能对精炼铜征收进口关税,导致COMEX与LME铜价差走阔,全球铜供需中期偏紧。建议持续关注矿产铜企业投资机会。报告还指出,6月全球精铜产量下降,TC环比下行;7月电解铝产量明显上升。铜铝库存均减少。铜价下降。此外,美国可能对精炼铜征收进口关税,导致COMEX与LME铜价差走阔,全球铜供需中期偏紧。建议持续关注矿产铜企业投资机会。
当前有色金属市场现状如何?
报告显示,全球制造业扩张,区域景气度分化。铜铝库存均减少。7月电解铝完全成本分化,盈利环比下降。铜价下降,铝价下降。金价环比下降,非商业多头持仓环比上升。美债收益率微幅上升,核心CPI环比微幅下降。有色金属板块明显下降,个股方面豪美新材上涨幅度最大。报告还提到,美国可能对精炼铜征收进口关税,导致COMEX与LME铜价差走阔,全球铜供需中期偏紧。美伊冲突加剧海外供给不确定性,国内铝出口增长,电解铝社会库存去化。海外能源价格低位逐步确定,电解铝商品价格底部有望逐步明确。
研报提示哪些风险?
报告提示的风险包括宏观经济增速放缓、关税影响、原料价格波动、中美关系变化、第三方数据失真、数据更新不及时。此外,美国可能对精炼铜征收进口关税,导致COMEX与LME铜价差走阔,全球铜供需中期偏紧。美伊冲突加剧海外供给不确定性,国内铝出口增长,电解铝社会库存去化。海外能源价格低位逐步确定,电解铝商品价格底部有望逐步明确。主要电解铝企业股息率高,建议积极布局防御。7月碳酸锂产量环比下降,氢氧化锂产量环比上升;镍生铁产量同比上升,硫酸镍产量同比上升。7月新能源乘用车产销量同比高增长;不锈钢表观消费量同比上升。锂价大幅下降,钴价下降,镍价小幅下降。全球制造业扩张,区域景气度分化。铜铝库存均减少。7月电解铝完全成本分化,盈利环比下降。铜价下降,铝价下降。金价环比下降,非商业多头持仓环比上升。美债收益率微幅上升,核心CPI环比微幅下降。