猜你想问
美联储政策对长端国债利率有何影响?
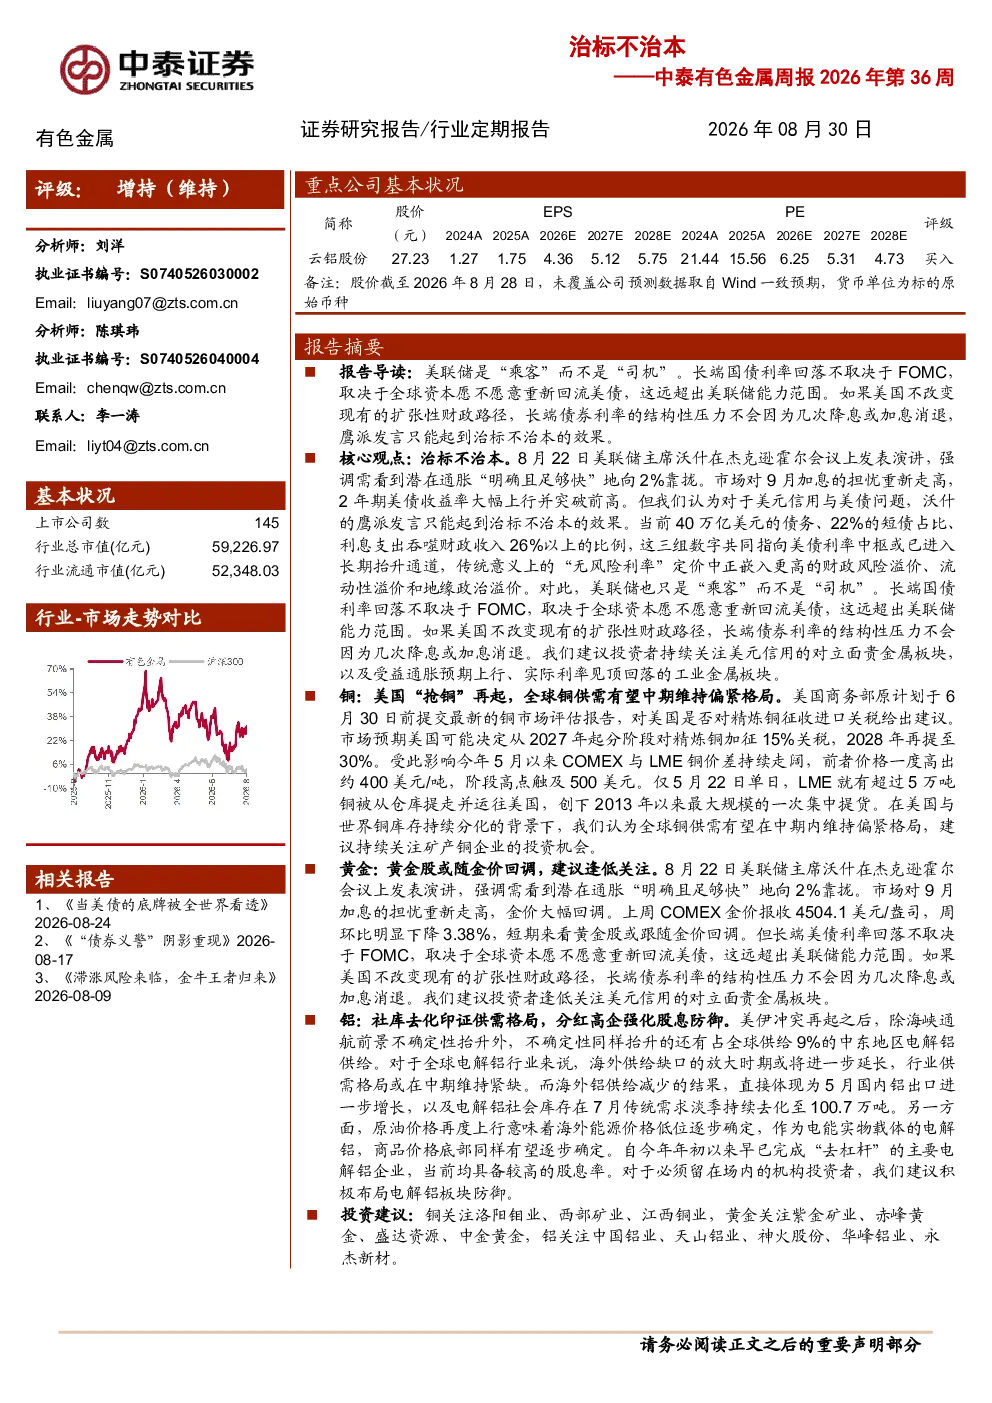
美联储对长端国债利率的影响有限,其作用更像是“乘客”而非“司机”。长端国债利率的回落取决于全球资本是否重新回流美债,而非美联储的决策。美国当前的财政政策导致长端债券利率中枢长期抬升,传统“无风险利率”中嵌入更高的财政、流动性和地缘政治溢价。若美国不改变扩张性财政路径,长端债券利率的结构性压力难以通过降息或加息缓解,鹰派发言仅治标不治本。
有色金属板块未来发展趋势如何?
有色金属板块未来发展趋势受多因素影响。贵金属板块建议关注美元信用的对立面,如黄金板块。工业金属板块受益于通胀预期上行和实际利率见顶回落,建议关注铜、铝板块。铜方面,美国可能从2027年起对精炼铜加征关税,导致全球铜供需中期偏紧。铝方面,美伊冲突加剧海外供给不确定性,国内铝出口增长,电解铝社会库存去化,商品价格底部有望企稳。新能源金属方面,锂、镍价格相对平稳,钴价格持续下滑。
本报告重点分析了哪些有色金属?
本报告重点分析了贵金属、工业金属和新能源金属板块。贵金属方面,建议关注黄金板块,美联储鹰派发言推动2年期美债收益率上行,金价回调,但长端美债利率仍受全球资本流向影响。工业金属方面,铜、铝板块受益于通胀预期上行和实际利率见顶回落。铜方面,全球铜供需中期偏紧,建议关注矿产铜企业。铝方面,美伊冲突加剧海外供给不确定性,国内铝出口增长,电解铝社会库存去化,商品价格底部有望企稳。新能源金属方面,锂、镍价格相对平稳,钴价格持续下滑。
当前有色金属市场现状如何?
当前有色金属市场现状呈现分化态势。贵金属方面,金价环比下降,非商业多头持仓环比上升,美债收益率微幅下降。工业金属方面,铜价上升,6月全球精铜产量同比下降,7月废铜进口量环比上升,库存减少。铝价下降,7月电解铝产量环比上升,库存减少,但完全成本分化,盈利环比下降。新能源金属方面,锂、镍价格相对平稳,钴价格持续下滑。申万有色板块周内上升,跑赢上证综指。
本报告提示哪些投资风险?
本报告提示的投资风险包括:美国财政政策导致长端债券利率中枢长期抬升,传统“无风险利率”中嵌入更高的财政、流动性和地缘政治溢价,鹰派发言仅治标不治本。工业金属方面,铝价下降,完全成本分化,盈利环比下降。新能源金属方面,钴价格持续下滑。此外,美伊冲突加剧海外供给不确定性,电解铝社会库存去化仍需关注。投资者需警惕全球资本流向变化对长端美债利率的影响,以及各国财政政策调整带来的利率中枢抬升风险。