猜你想问
尿素市场最新价格走势如何?
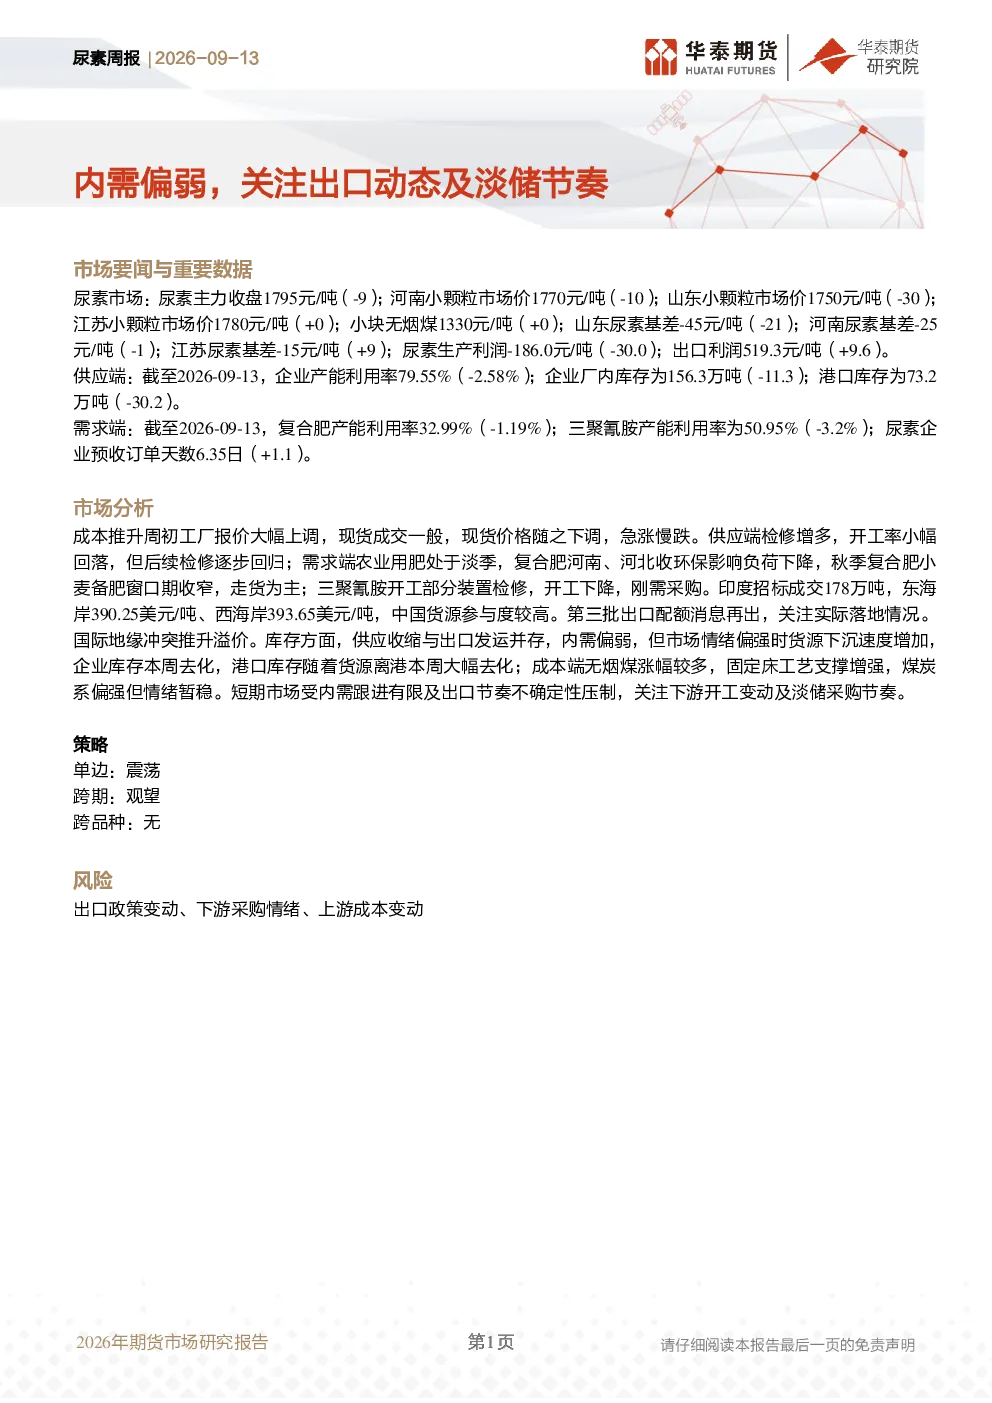
本周尿素主力期货收盘价为1795元/吨,下跌9元。河南、山东、江苏小颗粒尿素价格分别为1770元/吨(-10元)、1750元/吨(-30元)、1780元/吨(持平)。山东、河南、江苏尿素基差分别为-45元/吨(-21元)、-25元/吨(-1元)、-15元/吨(+9元)。价格下调主要受现货成交一般影响,但成本端无烟煤上涨推动报价上调,呈现“急涨慢跌”格局。
尿素行业未来发展趋势如何?
尿素行业目前呈现内需偏弱、出口发运加快的特点。国内农业用肥进入淡季,复合肥、三聚氰胺行业受环保影响开工率下降,秋季小麦备肥窗口期收窄,整体需求以走货为主。供应端检修增多导致开工率小幅回落,但后续检修逐步回归。库存方面,供应收缩与出口发运并存,厂内库存去化,港口库存随货源离港大幅下降。国际市场方面,印度招标成交178万吨,中国货源参与度较高,国际地缘冲突推升溢价,出口利润达519.3元/吨(+9.6元)。
本报告重点分析了哪些方向?
本报告重点分析了尿素市场的供需动态及出口情况。成本端关注无烟煤价格波动对尿素报价的影响,供应端分析了检修对开工率及库存的影响,需求端重点考察农业用肥淡季特征及复合肥、三聚氰胺行业的开工变化。出口方面,详细解读了印度招标成交情况、出口配额政策及国际市场价格溢价因素。报告指出当前市场呈现单边震荡格局,建议跨期观望,无跨品种策略。
当前尿素市场现状如何判断?
当前尿素市场呈现供应收缩与出口发运加快并存的状态。国内方面,价格受成本端支撑但现货成交一般导致价格下调,产能利用率79.55%(-2.58%),厂内库存156.3万吨(-11.3),港口库存73.2万吨(-30.2)。需求方面,复合肥产能利用率32.99%(-1.19%),三聚氰胺产能利用率50.95%(-3.2%),尿素企业预收订单天数6.35日(+1.1)。国际市场方面,中国货源参与印度招标积极性高,出口利润丰厚,但需关注第三批出口配额落地情况。
本报告提示了哪些风险因素?
本报告提示的主要风险因素包括:出口政策变动可能影响尿素出口节奏及利润水平;下游采购情绪变化可能影响市场成交;上游成本如无烟煤价格大幅波动将直接影响尿素生产成本。此外,国际地缘冲突持续可能继续推升国际市场价格溢价,需关注其对国内市场情绪的影响。目前市场整体呈现震荡格局,建议投资者密切关注政策变化及供需两端动态。