猜你想问
这份大炼化周报的核心内容是什么?
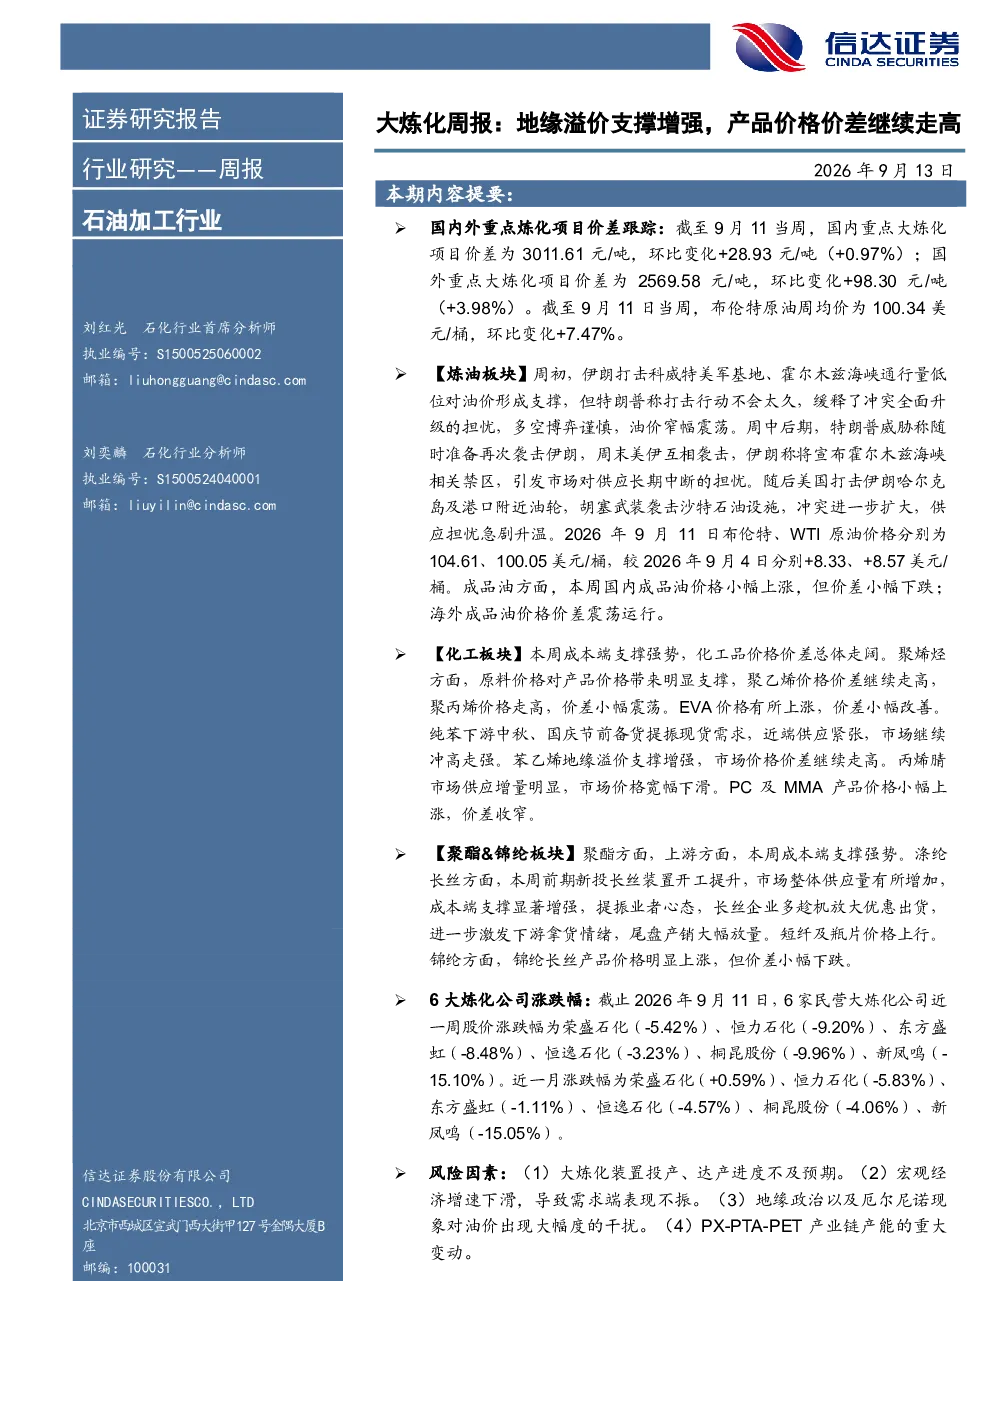
本周报告显示,国内外炼化项目价差持续扩大,国内重点大炼化项目价差环比上涨0.97%,达到3011.61元/吨;国外重点大炼化项目价差环比上涨3.98%,达到2569.58元/吨。布伦特原油价格周均价上涨7.47%,达到100.34美元/桶。炼油板块方面,原油价格因美伊冲突升级大幅上涨,成品油价格小幅上涨但价差小幅下跌。化工板块中,聚烯烃、纯苯、苯乙烯等品种受原料价格支撑价格走高,价差扩大;丙烯腈因供应增量市场价格下滑,价差缩小。聚酯&锦纶板块中,PX、MEG、PTA价格上涨,库存下降,开工率提升,单吨净利润改善;涤纶长丝、涤纶短纤、聚酯瓶片价格上涨,库存下降,开工率下降。
大炼化行业未来发展趋势如何?
从行业发展趋势来看,地缘溢价对化工品价格支撑作用持续增强,推动产品价格与原料价格价差扩大。聚烯烃、纯苯、苯乙烯等品种表现尤为突出,受下游需求拉动和供应端限制影响,市场价格持续走高。聚酯板块成本端支撑强势,供需两端改善,涤纶长丝、涤纶短纤等产品价格上涨。丙烯腈行业面临供应增量压力,市场价格下滑。未来需关注大炼化装置投产进度、宏观经济环境变化、地缘政治及厄尔尼诺现象对油价的影响,以及PX-PTA-PET产业链产能变动等因素对行业格局的潜在影响。
报告中重点分析了哪些方向?
报告重点分析了国内外炼化项目价差变化、各化工品种类(聚烯烃、纯苯、苯乙烯、丙烯腈、PC及MMA等)的价格走势及价差变化,以及聚酯&锦纶板块中PX、MEG、PTA、涤纶长丝、涤纶短纤、聚酯瓶片等品种的市场表现。报告还评估了6大炼化公司股价表现及信达大炼化指数的长期走势,并提示了大炼化装置投产进度不及预期、宏观经济增速下滑、地缘政治及厄尔尼诺现象对油价干扰、PX-PTA-PET产业链产能重大变动等风险因素。
当前大炼化市场现状如何判断?
当前大炼化市场呈现供需结构分化特征。一方面,受地缘溢价支撑,原料价格对产品价格形成明显支撑,推动聚烯烃、纯苯、苯乙烯等品种价格走高,价差扩大。另一方面,丙烯腈行业因供应增量明显,市场价格宽幅下滑,价差缩小。炼油板块中,成品油价格小幅上涨但价差小幅下跌。聚酯板块成本端支撑显著,供需两端改善,涤纶长丝、涤纶短纤等产品价格上涨,库存下降,开工率下降。整体来看,化工品价格受多重因素影响呈现结构性分化,市场波动风险需持续关注。
这份研报提示了哪些风险因素?
报告提示的主要风险因素包括:一是大炼化装置投产、达产进度不及预期,可能影响行业整体产能供给;二是宏观经济增速下滑,可能抑制下游需求,对化工品价格形成压力;三是地缘政治及厄尔尼诺现象对油价干扰,将直接影响化工原料价格波动;四是PX-PTA-PET产业链产能重大变动,可能改变行业竞争格局。这些因素需持续关注,以评估其对大炼化行业及各细分品种市场表现的影响。