猜你想问
国债期货本周走势如何?
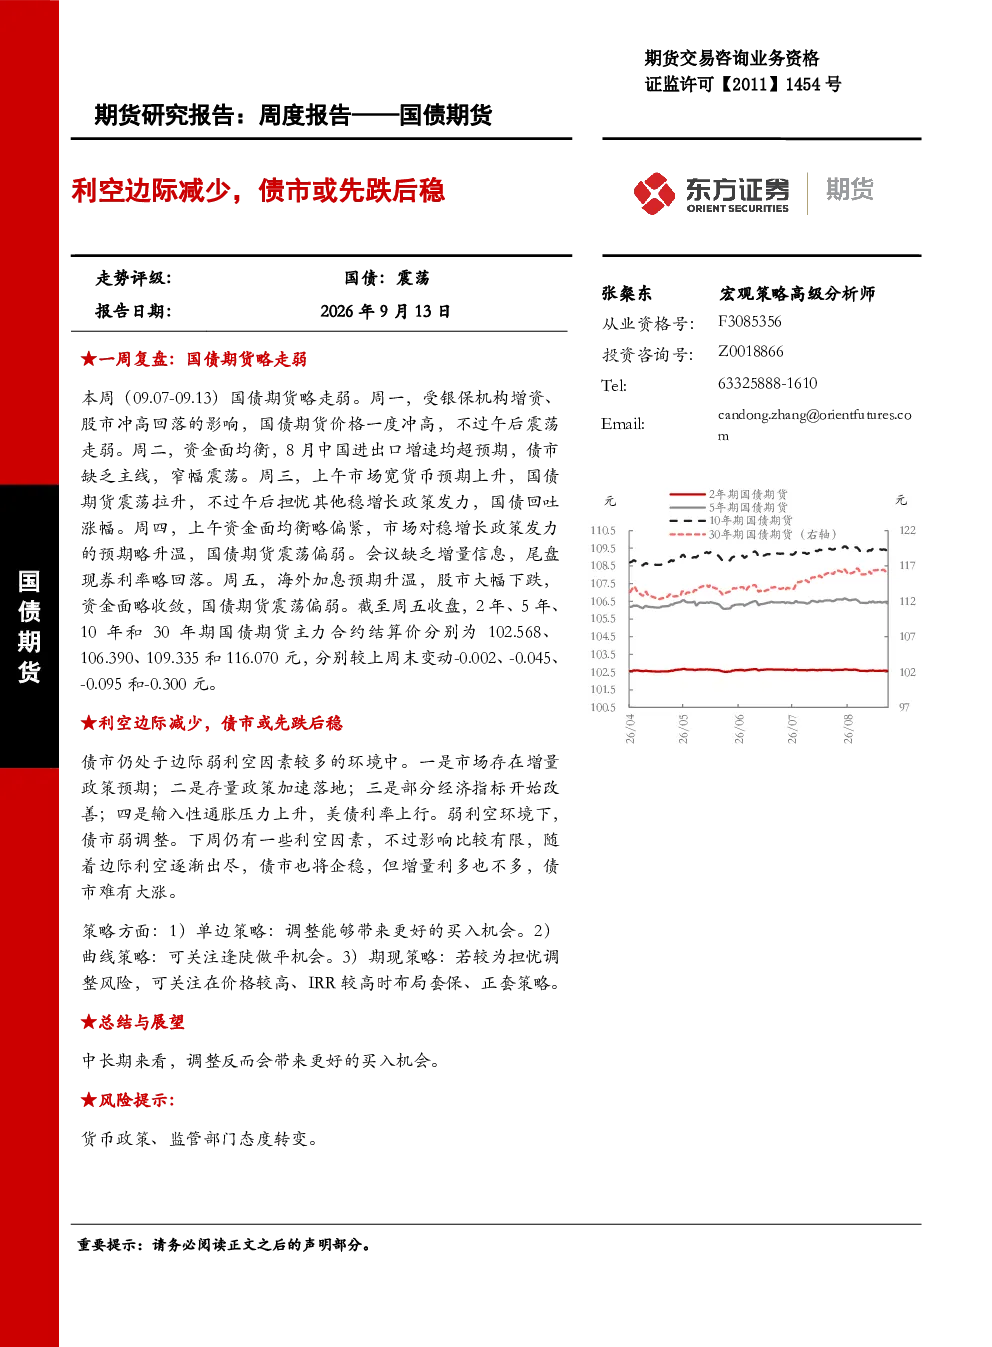
本周国债期货略走弱,主要受银保机构增资、股市冲高回落、资金面均衡、8月进出口增速超预期、宽货币预期上升、稳增长政策发力担忧、资金面均衡略偏紧、海外加息预期升温、股市下跌等因素影响。随着边际利空逐渐出尽,债市将企稳,但增量利多也不多,债市难有大涨。
债市未来走势如何?
债市或先跌后稳。随着边际利空逐渐出尽,债市将企稳,但增量利多也不多,债市难有大涨。中长期来看,调整反而会带来更好的买入机会。市场存在增量政策预期、存量政策加速落地、部分经济指标开始改善、输入性通胀压力上升、美债利率上行等弱利空因素。下周利空包括8月部分经济指标或超市场预期、税期资金面或有一定波动、政策发力预期仍然存在。
国债期货下周关注点有哪些?
下周需关注8月部分经济指标是否超市场预期、税期资金面波动情况、政策发力预期变化。国债期货本周略走弱,主要受银保机构增资、股市冲高回落、资金面均衡、8月进出口增速超预期、宽货币预期上升、稳增长政策发力担忧、资金面均衡略偏紧、海外加息预期升温、股市下跌等因素影响。随着边际利空逐渐出尽,债市将企稳,但增量利多也不多,债市难有大涨。
当前债市市场现状如何?
当前债市存在增量政策预期、存量政策加速落地、部分经济指标开始改善、输入性通胀压力上升、美债利率上行等弱利空因素。国债收益率多数下行,10Y-1Y利差走阔0.76bp至46.39bp,10Y-5Y利差收窄0.97bp至26.77bp,30Y-10Y利差走阔0.44bp至45.69bp。市场资金面均衡略偏紧,央行公开市场操作净回笼15亿元,R001、DR001、SHIBOR隔夜和SHIBOR1周均小幅上行。海外方面,美元指数高位震荡,10Y美债收益率上行17BP。
研报提示哪些风险?
研报提示的风险包括货币政策调整、监管部门态度转变。当前市场存在弱利空因素,如增量政策预期、存量政策加速落地、部分经济指标开始改善、输入性通胀压力上升、美债利率上行等。下周需关注8月部分经济指标是否超市场预期、税期资金面波动情况、政策发力预期变化。中长期来看,调整反而会带来更好的买入机会,但需警惕政策变化带来的不确定性。