猜你想问
先导智能最新业绩表现如何?
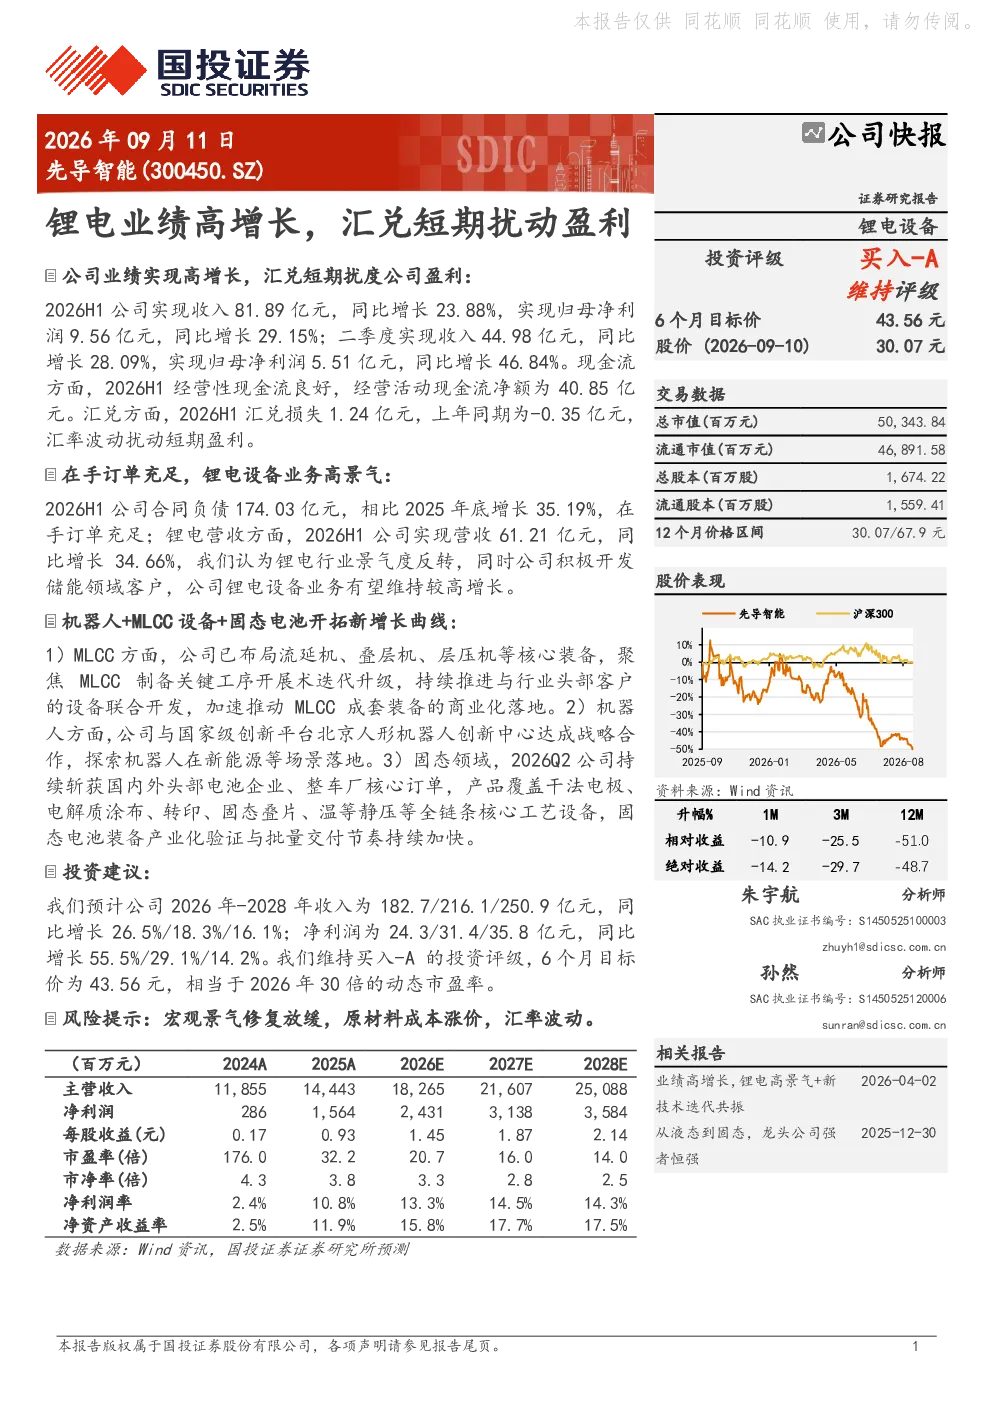
公司2026H1业绩实现高增长,收入81.89亿元同比增长23.88%,归母净利润9.56亿元同比增长29.15%;二季度收入44.98亿元同比增长28.09%,归母净利润5.51亿元同比增长46.84%。现金流方面,经营性现金流净额为40.85亿元。汇兑损失1.24亿元,对短期盈利造成扰动。
锂电行业发展趋势如何?
在手订单充足,锂电设备业务高景气:合同负债174.03亿元同比增长35.19%,锂电营收61.21亿元同比增长34.66%,反映锂电行业景气度反转,公司积极开发储能领域客户,锂电设备业务有望维持高增长。
报告重点分析了哪些业务方向?
机器人、MLCC设备、固态电池开拓新增长曲线:MLCC方面已布局流延机、叠层机、层压机等核心装备,聚焦关键工序技术迭代,加速推动MLCC成套装备商业化落地;机器人方面与北京人形机器人创新中心达成战略合作,探索机器人在新能源等场景落地;固态电池方面持续斩获国内外头部电池企业、整车厂核心订单,产品覆盖干法电极、电解质涂布、转印、固态叠片、温等静压等全链条核心工艺设备,产业化验证与批量交付节奏加快。
当前市场对先导智能的判断是什么?
报告显示公司业绩增长强劲,锂电业务景气度高,同时积极布局MLCC、机器人、固态电池等新赛道,展现多元化发展潜力。公司合同负债和营收持续增长,现金流健康,但汇兑损失对短期盈利造成一定影响。
研报提示了哪些风险?
风险提示包括宏观景气修复放缓、原材料成本涨价、汇率波动。这些因素可能对公司业绩和盈利能力产生影响,需密切关注市场变化和政策调整。
你可能感兴趣
先导智能(300450.SZ)锂电业绩高增长,汇兑短期扰动盈利
国投证券2026-09-11
海外业务高增长,汇兑扰动短期业绩
医药生物国金证券2026-04-27
汇兑扰动利润端,新兴板块高增长——中联重科公司点评
国金证券2026-08-28
浙江正特(001238.SZ)2026年半年报点评:汇兑扰动短期盈利,休闲家具快速扩张
国联民生证券2026-08-31
2026年中报点评:OBM延续高增,汇兑扰动短期盈利
轻工制造华创证券2026-09-13
2026年中报点评外销增长提速,汇兑扰动短期盈利
华创证券2026-09-07
2024年半年报点评:收入增长靓丽,盈利短期受海运费与汇兑扰动
国信证券2024-08-25
公司信息更新报告:2026Q1汇兑扰动利润率,看好Q2起收入增速以及盈利能力环比提升
机械设备开源证券2026-04-30
公司点评:短期汇兑扰动,出海+高端化韧性显现
交通运输爱建证券2026-04-30
2018年一季报点评:收入高增长,转固、汇兑短期影响盈利
建筑建材西南证券2018-04-27