猜你想问
这份研报的核心内容是什么?
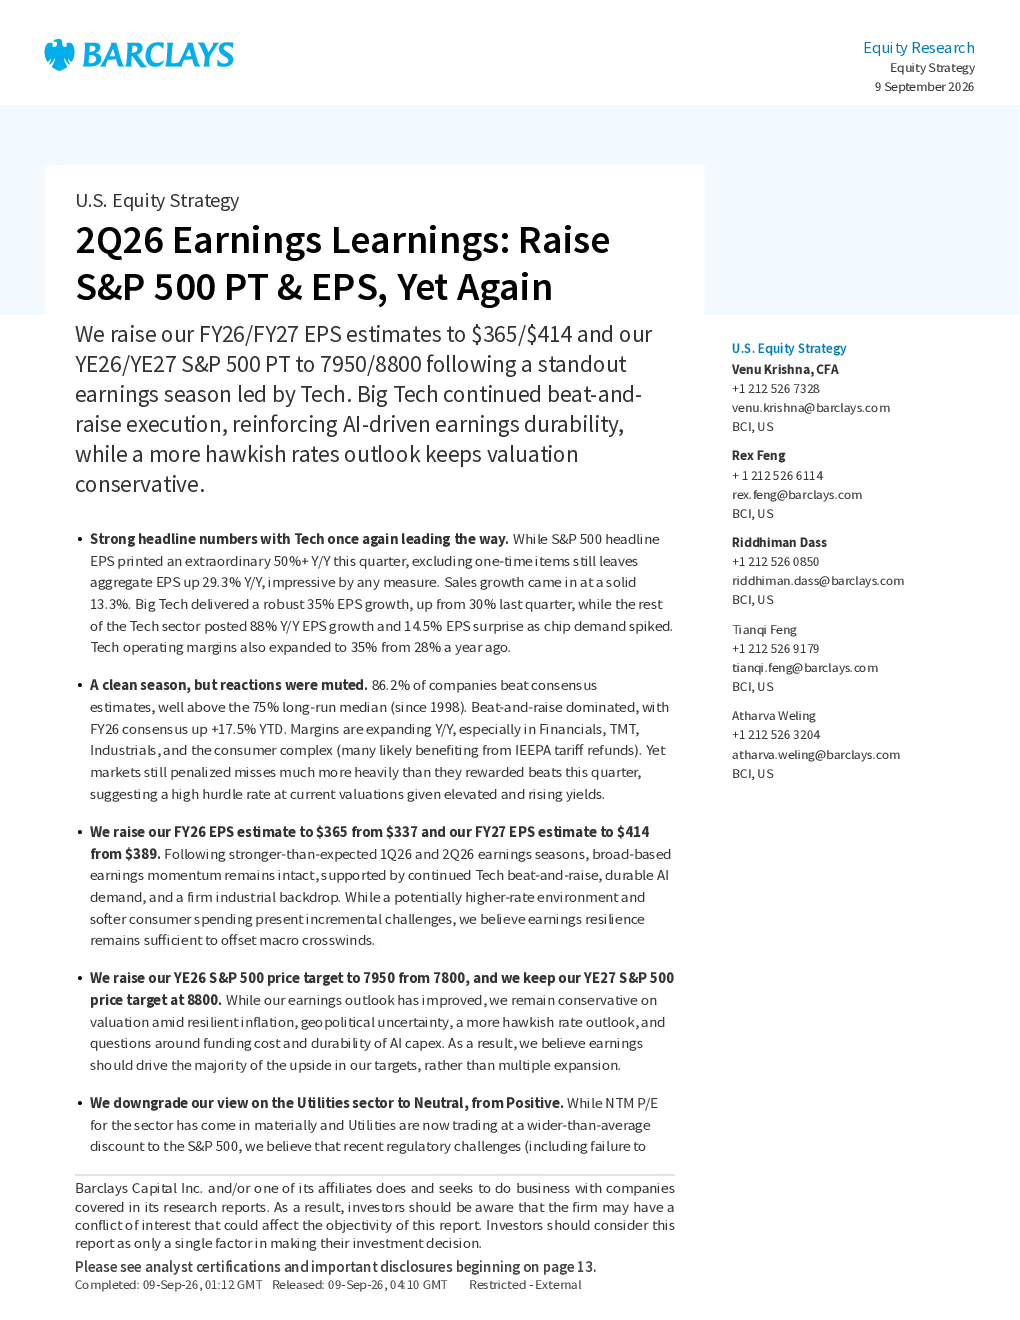
这份研报主要分析了2Q26财年的每股收益预期,将S&P 500的每股收益预期上调至365美元和414美元,并将2026年和2027年的S&P 500目标价上调至7950点和8800点。报告指出,科技行业的强劲表现是主要推动力,科技巨头持续实现超预期盈利,AI驱动的收益耐力得到强化。此外,报告还发现标普500毛利率同比增长29.3%,销售增长13.3%,科技行业EPS增长35%,其他科技行业增长88%。但报告也强调,由于通胀持续、地缘政治不确定性、更鹰派的利率前景以及对AI资本支出融资成本和持续性的疑问,估值预期保持保守。
科技行业未来发展趋势如何?
根据研报,科技行业在未来一段时间内将继续领跑,主要得益于AI需求的持续强劲。科技巨头持续实现超预期盈利,AI驱动的收益耐力得到强化,预计将支持未来收益的耐力。报告指出,86.2%的公司超出了市场预期,但市场对超预期的反应较为平淡,对不及预期的反应则更为强烈。此外,科技行业和通信服务行业在每股收益方面超预期最大,而房地产和公用事业行业表现落后。这些数据表明,科技行业在未来一段时间内仍将保持强劲的增长势头。
报告重点分析了哪些方向?
报告重点分析了标普500指数的每股收益预期和目标价,以及科技行业的表现。报告将2026年S&P 500每股收益预期上调至365美元,2027年预期上调至414美元,并将2026年和2027年的S&P 500目标价上调至7950点和8800点。报告指出,科技行业的强劲表现是主要推动力,科技巨头持续实现超预期盈利,AI驱动的收益耐力得到强化。此外,报告还分析了标普500毛利率和销售增长情况,以及不同行业的EPS增长情况。
当前市场现状如何判断?
根据研报,当前市场现状表现为科技行业的强劲表现和整体市场的谨慎估值预期。86.2%的公司超出了市场预期,但市场对超预期的反应较为平淡,对不及预期的反应则更为强烈。科技行业和通信服务行业在每股收益方面超预期最大,而房地产和公用事业行业表现落后。报告指出,AI需求的持续强劲推动科技行业收益增长,并预计将支持未来收益的耐力。但报告也强调,由于通胀持续、地缘政治不确定性、更鹰派的利率前景以及对AI资本支出融资成本和持续性的疑问,估值预期保持保守。
研报中有哪些风险提示?
研报中提示的主要风险包括通胀持续、地缘政治不确定性、更鹰派的利率前景以及对AI资本支出融资成本和持续性的疑问。报告指出,尽管科技行业表现强劲,但市场整体估值预期保持保守。由于通胀持续、地缘政治不确定性、更鹰派的利率前景以及对AI资本支出融资成本和持续性的疑问,投资者需要对这些风险保持警惕。此外,报告还指出市场对超预期的反应较为平淡,对不及预期的反应则更为强烈,这表明市场整体仍较为敏感。