猜你想问
这份研报主要分析了哪些内容?
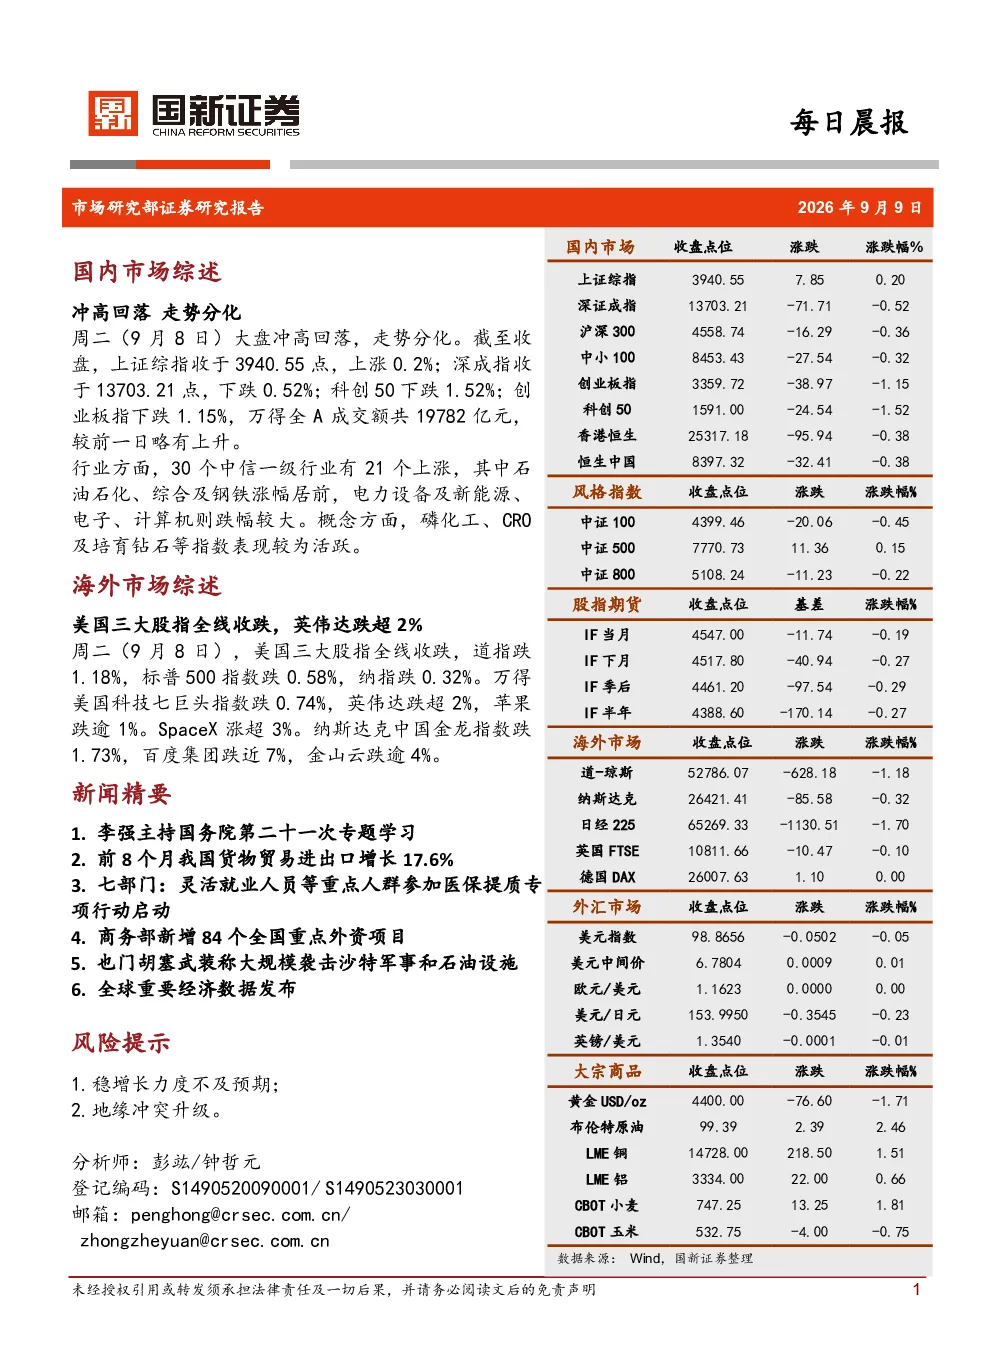
本报告主要分析了国内市场周二(9月8日)的走势表现,包括上证综指、深成指、科创50和创业板指的收盘点位及涨跌幅。报告还涵盖了行业表现,指出石油石化、综合及钢铁行业涨幅居前,而电力设备及新能源、电子、计算机行业跌幅较大。此外,报告解读了海关统计的货物贸易进出口数据,显示2026年前8个月同比增长17.6%,8月当月进出口总值同比增长19.8%。报告还提及了多项政策新闻,如国务院关于城市更新的学习、医保提质专项行动、商务部新增外资项目等,以及全球乘用车市场零售数据。
报告对哪些赛道/行业发展趋势进行了分析?
报告重点分析了多个行业的发展趋势。行业表现方面,石油石化、综合及钢铁领涨,而电力设备及新能源、电子、计算机领跌。报告特别关注了磷化工、CRO及培育钻石等活跃概念。此外,报告解读了我国货物贸易进出口的强劲增长,2026年前8个月同比增长17.6%,8月当月进出口总值同比增长19.8%,出口增长18.6%,进口增长21.7%,连续4个月保持两位数增长,显示出外贸的韧性。报告还提及了商务部新增的84个全国重点外资项目,涉及制造业、化工能源、汽车、医疗健康等领域,反映了相关行业的投资热度。
报告的主要分析方向是什么?
本报告的核心分析方向包括国内市场短期走势分析、行业轮动观察以及宏观经济数据解读。报告详细分析了上证综指、深成指等主要指数的冲高回落表现,以及各行业的涨跌情况,特别是石油石化、综合及钢铁的领涨和电力设备及新能源、电子、计算机的领跌。报告还重点解读了海关统计的货物贸易进出口数据,显示我国外贸的强劲增长态势,2026年前8个月同比增长17.6%,8月当月进出口总值同比增长19.8%,出口增长18.6%,进口增长21.7%,连续4个月保持两位数增长,为市场提供了积极的外部环境。此外,报告还关注了政策新闻,如国务院关于城市更新的学习、医保提质专项行动、商务部新增外资项目等,以及全球乘用车市场零售数据,为投资者提供了多维度的市场信息。
当前市场处于什么状态?
当前市场状态呈现冲高回落和走势分化的特点。上证综指收于3940.55点,上涨0.2%;深成指收于13703.21点,下跌0.52%;科创50下跌1.52%;创业板指下跌1.15%。行业方面,21个中信一级行业上涨,石油石化、综合及钢铁涨幅居前,电力设备及新能源、电子、计算机跌幅较大。成交额略有上升,显示市场活跃度尚可。报告还指出,海关统计的货物贸易进出口数据强劲,2026年前8个月同比增长17.6%,8月当月进出口总值同比增长19.8%,出口增长18.6%,进口增长21.7%,连续4个月保持两位数增长,为市场提供了积极的外部环境。但国际市场波动和地缘冲突风险仍需关注。
研报提示了哪些风险?
本报告提示了两个主要风险:一是稳增长力度不及预期,尽管我国货物贸易进出口数据表现强劲,但经济内生动能仍需关注;二是地缘冲突升级风险,国际局势的不确定性可能对市场情绪和供应链造成影响。报告还提及了其他政策层面的风险,如城市更新、医保提质等政策落地效果的不确定性,以及外资流向的变化。此外,报告指出短期市场情绪易受国际市场波动影响,投资者需保持谨慎。这些风险因素可能对市场走势产生一定影响,建议投资者密切关注相关动态。