猜你想问
这份研报的核心内容是什么?
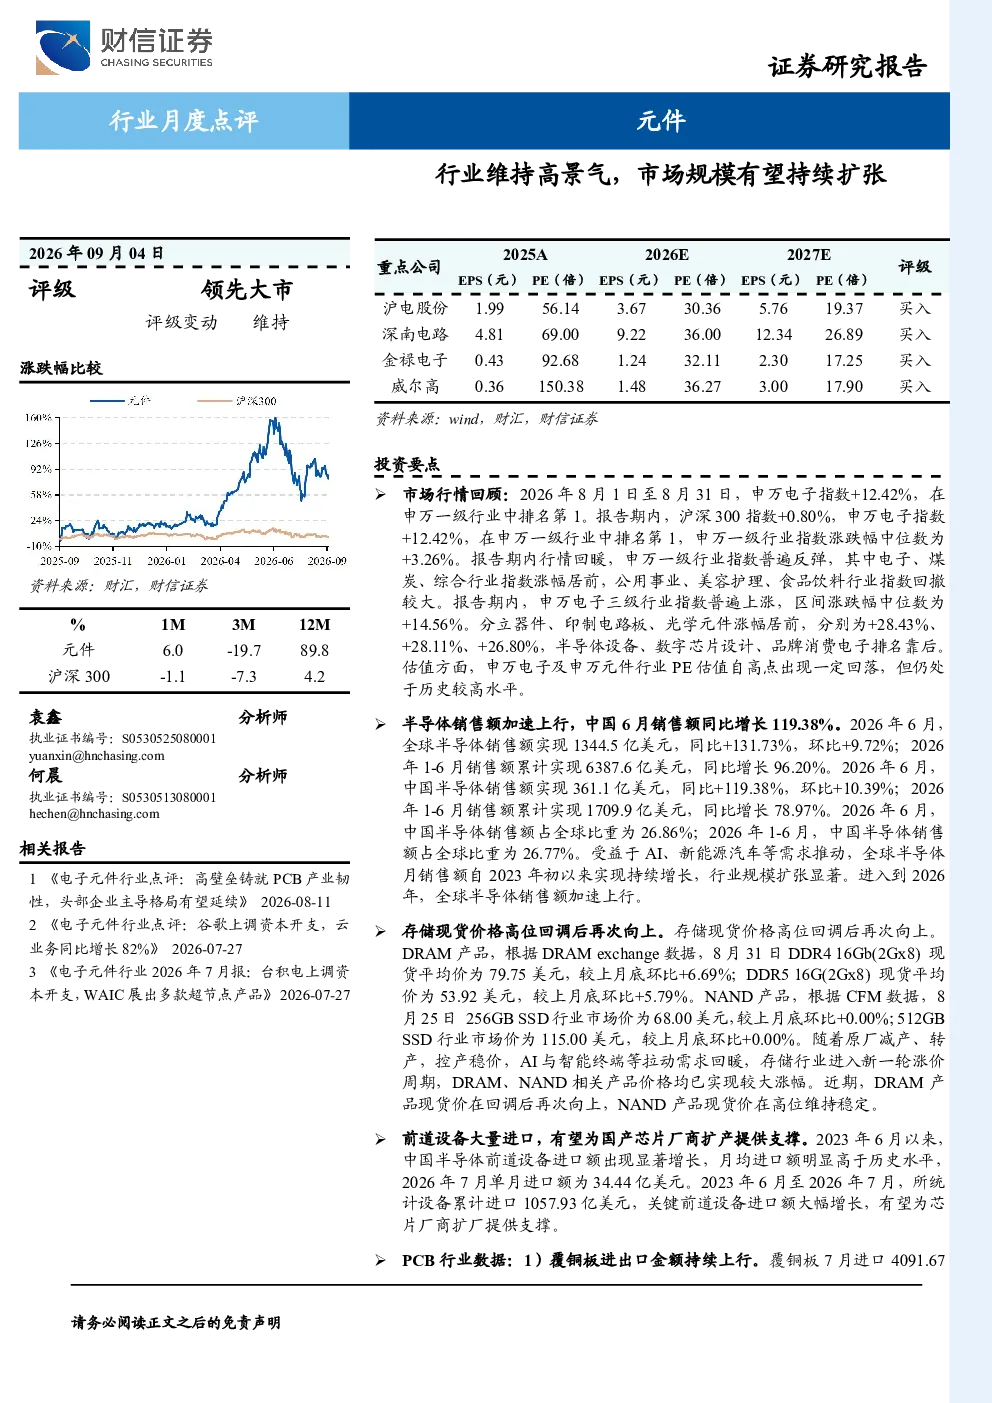
本报告指出元件行业维持高景气,市场规模有望持续扩张。申万电子指数在2026年8月表现突出,主要受AI、新能源汽车等需求推动。全球半导体销售额加速上行,中国市场份额持续提升。存储现货价格高位回调后再次上涨,前道设备大量进口为国产芯片厂商扩产提供支撑。PCB行业数据显示覆铜板进出口金额持续上行,台湾PCB行业营收增长强劲,AIPCB市场规模有望在2027年达到375亿美元。
元件行业未来发展趋势如何?
报告认为AI等需求将拉动全球半导体行业持续扩容,为元件行业带来发展机遇。PCB环节,AI产业发展推动AIPCB产业高端化升级,行业高景气有望延续。中国市场份额持续提升,存储价格波动对行业影响需持续关注。元件行业整体维持积极态势,但需关注技术迭代和市场需求变化。
研报重点分析了哪些方向?
报告重点分析了半导体和PCB两大板块。半导体方面,关注全球及中国销售额增长、存储价格走势、设备进口数据等。PCB方面,分析覆铜板进出口、台湾营收增长及AIPCB市场规模预测。同时,报告对AI、新能源汽车等新兴需求对行业的拉动作用进行了探讨。
当前元件行业市场状况如何?
当前元件行业呈现高景气状态,市场规模持续扩张。申万电子指数表现优异,半导体销售额加速增长,中国市场份额提升明显。存储价格经历回调后上涨,设备进口支撑扩产。PCB行业进出口及营收数据均显示增长态势,AIPCB市场潜力巨大。整体市场活跃,但需关注价格波动和竞争格局变化。
研报提示了哪些风险?
报告提示了AI产业发展不及预期、技术发展不确定性、行业竞争加剧、产能建设与爬坡不及预期、原材料供应受限及价格波动风险,以及地缘政治等外部环境波动风险。这些因素可能对元件行业带来挑战,需持续关注其影响程度和应对策略。
你可能感兴趣
机械设备行业月度报告:工程机械高景气持续,锂电设备有望迎来需求提速
机械设备财信证券2020-07-21
电力设备及新能源行业储能洞鉴·5月刊:需求持续扩张,行业维持高景气
电气设备民生证券2022-05-06
元件行业月度点评(R3):英伟达发布Rubin平台,PCB有望受益于产品迭代
电子设备财信证券2026-02-02
计算机行业月度点评:信创产业有望边际回暖,算力资本开支延续高景气
信息技术财信证券2024-05-27
电子设备、仪器和元件行业周报:中报验证行业高景气,持续推荐PCB和功率半导体板块
电子设备太平洋证券2018-08-19
电子设备、仪器和元件行业周报:三季度景气乐观持续,联发科高成长表现佐证5G终端备货旺盛
电子设备太平洋证券2020-07-12
机械设备行业点评:碳纤维行业维持高景气,下游需求不断扩张
机械设备长城证券2022-05-31
2018年三季报点评:行业维持高景气,产能扩张助力业绩高增长
电子设备东方财富2018-10-30
核心业务维持高景气,铸件需求持续向好,机床有望突破新赛道-2025年半年报点评
国泰海通证券2025-08-28
元件行业月度点评:北美云厂资本开支持续上行,中国半导体设备进口额走高
电子设备财信证券2025-11-24