猜你想问
中国化学2026半年报核心内容有哪些?
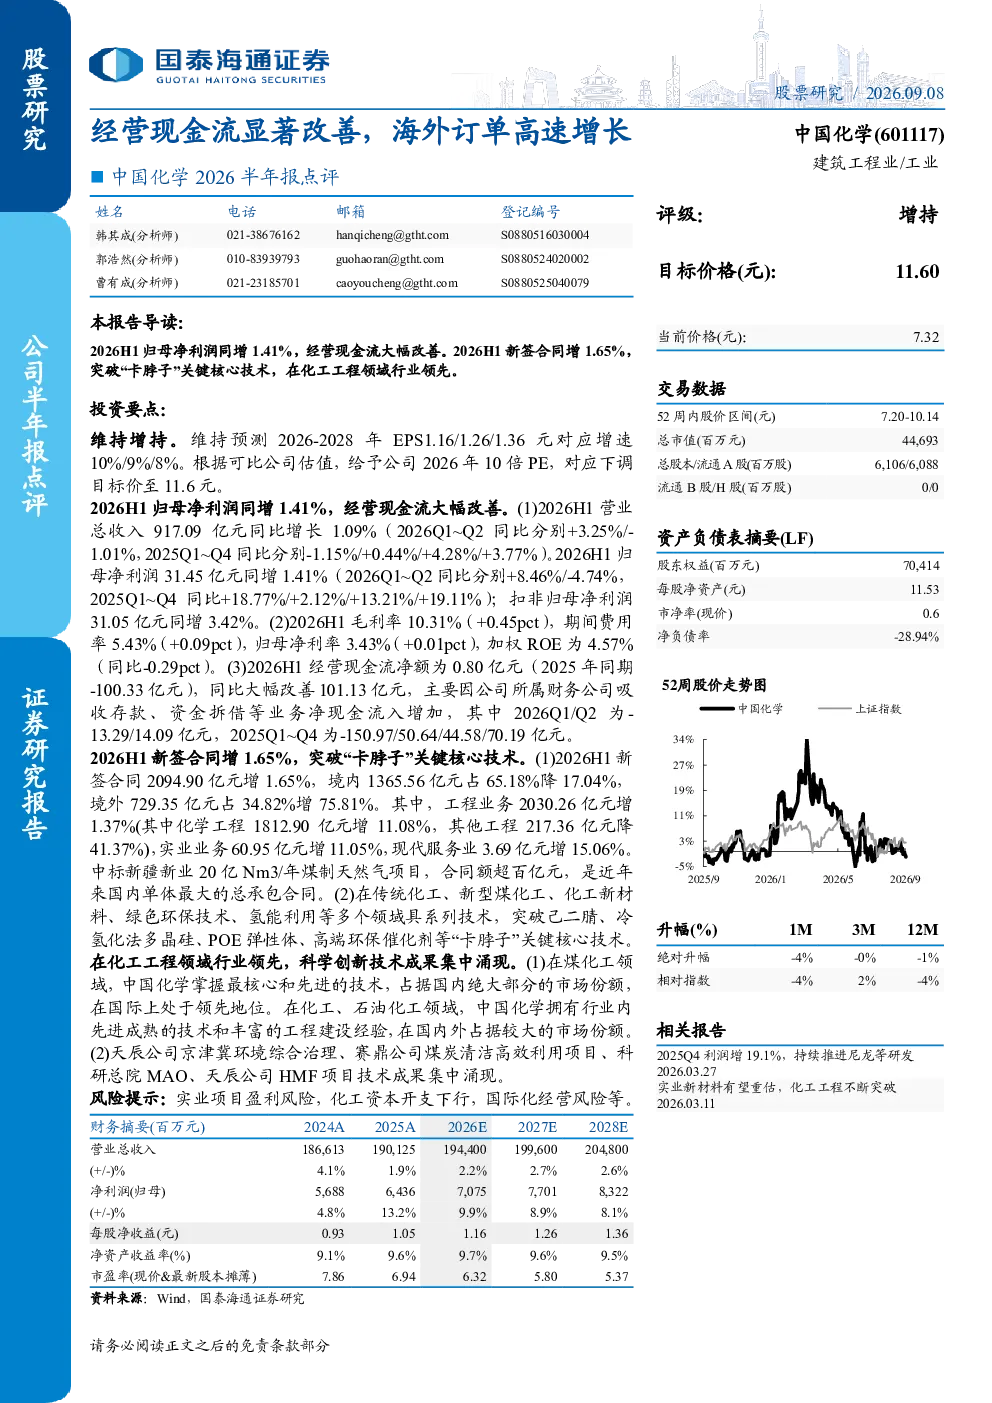
2026年上半年,中国化学经营业绩稳健增长,归母净利润同比增长1.41%,扣非归母净利润同比增长3.42%。经营现金流净额大幅改善,同比增加101.13亿元。新签合同总额同比增长1.65%,其中境外合同增长75.81%。公司在煤化工、化工工程等领域的技术优势明显,并取得多项技术突破,行业领先地位进一步巩固。
煤化工赛道行业发展趋势如何?
煤化工行业在国内占据重要地位,中国化学在煤化工领域占据国内绝大部分市场份额,并在国际上处于领先地位。未来煤化工行业有望受益于相关产业的需求增长和技术进步,特别是在绿色环保技术、氢能利用等领域。中国化学在传统化工、新型煤化工等领域的技术优势将有助于其抓住行业发展机遇。
研报重点分析了哪些方向?
研报重点分析了中国化学的经营业绩、经营现金流、新签合同、重大项目和技术创新等多个方面。其中,经营现金流的显著改善、海外订单的高速增长以及关键技术的突破是报告关注的重点。公司在工程业务、化学工程等领域的技术优势明显,未来有望受益于相关产业的需求增长和技术进步。
当前化工行业市场现状如何?
当前化工行业市场呈现稳健增长态势,特别是在煤化工、化工工程等领域需求旺盛。中国化学在煤化工领域占据国内绝大部分市场份额,并在国际上处于领先地位。公司通过技术创新不断巩固行业领先地位,并受益于相关产业的需求增长。同时,公司也在积极拓展海外市场,新签合同中境外合同占比持续提升。
研报提示了哪些风险?
研报提示了实业项目盈利风险、化工资本开支下行风险以及国际化经营风险等。实业项目盈利能力受市场环境等因素影响,可能存在不确定性。化工行业资本开支存在波动风险,可能影响公司财务表现。国际化经营面临汇率波动、政策风险等挑战,需要公司加强风险管理。
你可能感兴趣
海外订单高速增长,经营现金流同比改善-2025三季报点评
国泰海通证券2025-11-17
2025三季报点评:海外订单高速增长,经营现金流同比改善
建筑建材国泰海通证券2025-11-18
2026 年中报点评炼化盈利能力大幅修复,经营现金流显著改善
华创证券2026-08-27
动态点评2025Q4海外订单保持高增,现金流持续改善,分红率有望显著提升
东方财富2026-02-09
2025三季报点评:Q3经营现金流改善,海外订单快速增长
国泰海通证券2025-11-23
Q3经营现金流改善,海外订单快速增长-2025三季报点评
国泰海通证券2025-11-23
利润大幅增长现金流显著改善,长期价值有望凸显——中国稀土2026年半年报点评报告
华龙证券2026-08-11
海博思创2026年半年报点评:海外业务规模化放量,在手订单显著增长
国联民生证券2026-08-30
隧道股份2024年三季报点评:前3季度净利小幅增长,经营现金流显著改善
建筑建材国泰君安证券2024-11-10
半年报点评:25Q2经营稳健,PFA新品快速放量,海外自主品牌高速增长
国盛证券2025-09-09