猜你想问
这份研报的核心内容是什么?
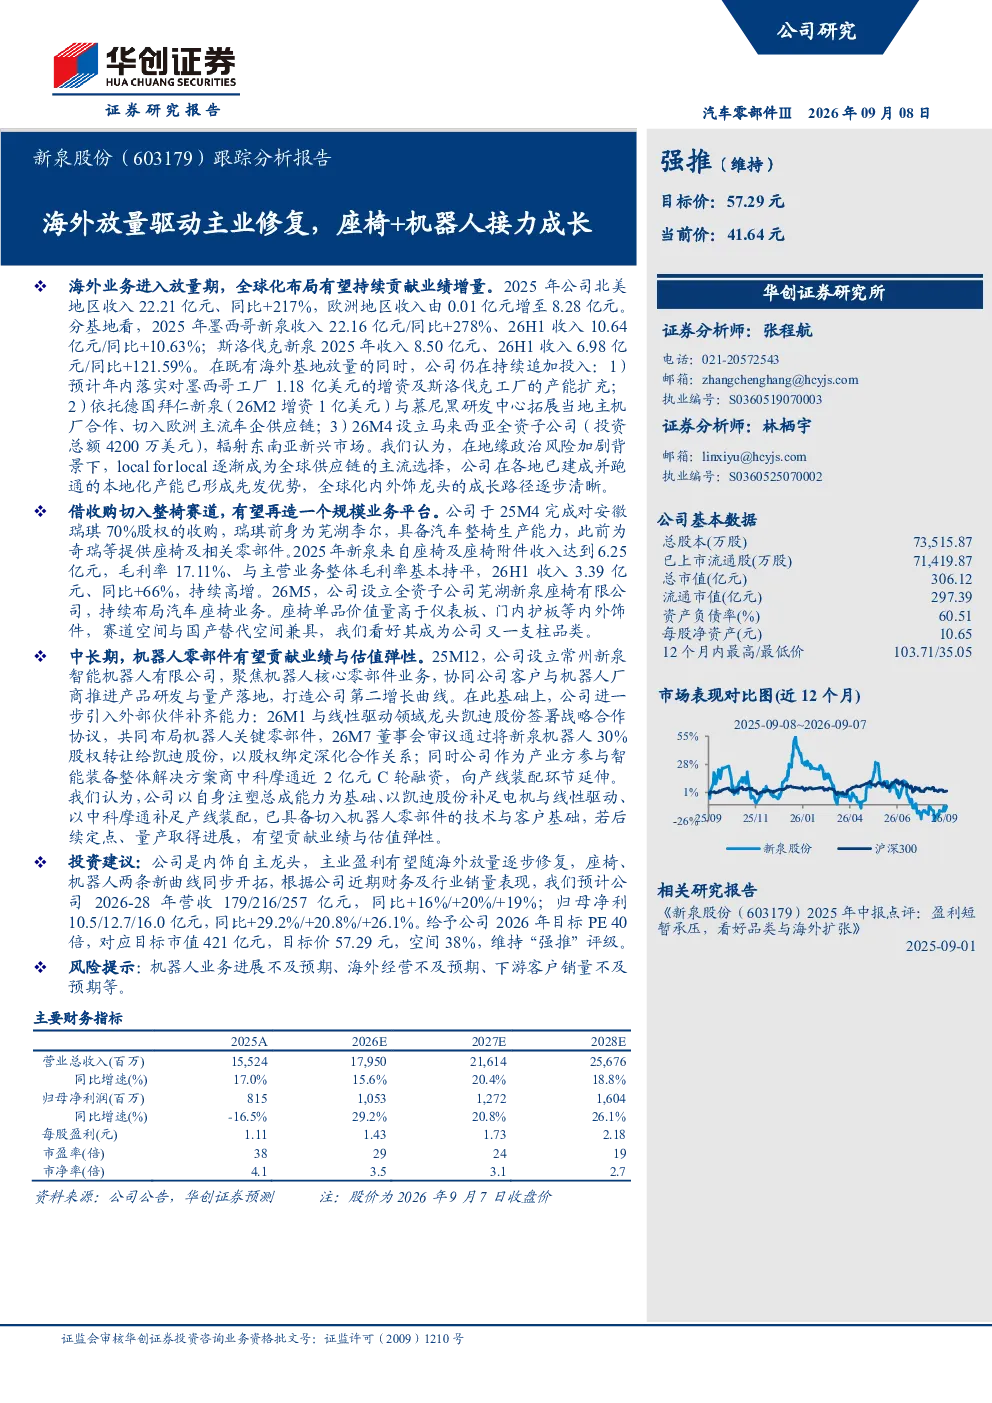
该研报分析公司海外业务进入放量期,北美和欧洲地区收入显著增长,同时墨西哥和斯洛伐克基地产能持续扩张,德国和马来西亚新设子公司拓展欧洲和东南亚市场。公司通过收购安徽瑞琪70%股权切入整椅赛道,2025年座椅业务收入6.25亿元,毛利率17.11%,增长迅速。中长期聚焦机器人零部件,与凯迪股份合作布局关键零部件,参与中科摩通融资延伸产线装配环节。预计2026-28年营收179/216/257亿元,归母净利10.5/12.7/16.0亿元。
座椅和机器人业务的发展趋势如何?
座椅业务方面,公司通过收购安徽瑞琪切入整椅赛道,2025年座椅业务收入6.25亿元,毛利率17.11%,增长迅速,显示出该赛道的高增长潜力。机器人业务方面,公司中长期聚焦机器人零部件,与凯迪股份合作布局关键零部件,参与中科摩通融资延伸产线装配环节,这些举措表明公司在机器人产业链中的布局逐步完善,未来有望受益于机器人行业的发展。
研报重点分析了哪些方向?
研报重点分析了公司海外业务的放量情况,包括北美和欧洲地区的收入增长、墨西哥和斯洛伐克基地的产能扩张以及德国和马来西亚新设子公司的市场拓展。此外,研报还重点分析了公司座椅业务的增长情况,以及中长期聚焦机器人零部件的战略布局,包括与凯迪股份的合作和参与中科摩通融资等。
当前市场对公司的判断是什么?
当前市场对公司的判断是积极的。公司海外业务进入放量期,收入显著增长,产能持续扩张,市场拓展成效显著。座椅业务增长迅速,机器人业务布局逐步完善,未来有望受益于相关行业的发展。公司预计未来几年营收和净利润将保持较高增长,给予2026年目标PE 40倍,对应目标价57.29元,维持“强推”评级。
研报中提示了哪些风险?
研报中提示了机器人业务进展不及预期、海外经营不及预期、下游客户销量不及预期等风险。这些风险主要与公司新业务的拓展和市场竞争有关。机器人业务作为公司中长期发展的重点,其进展情况将直接影响公司的未来业绩。海外业务的拓展也面临一定的市场风险,需要关注当地市场的变化和竞争情况。下游客户的销量情况将直接影响公司的收入增长,需要关注下游行业的发展趋势和客户需求的变化。