猜你想问
丸美生物短期业绩下滑的原因是什么?
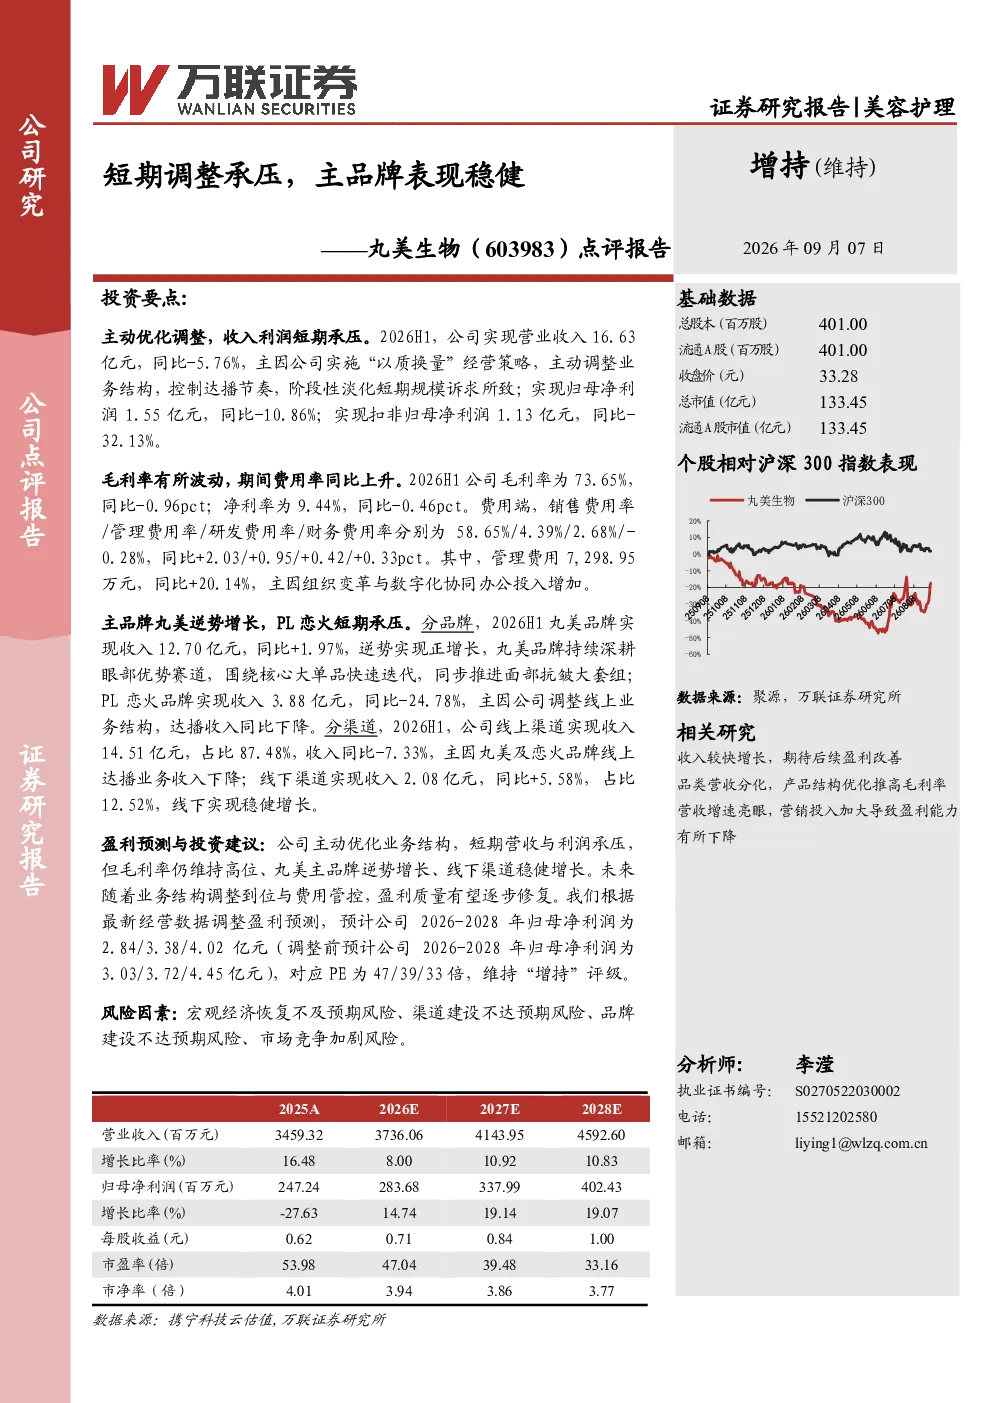
丸美生物2026H1主动优化业务结构,实施“以质换量”策略,导致营业收入同比-5.76%,归母净利润同比-10.86%,扣非归母净利润同比-32.13%。主要受管理费用率上升影响,该费用率同比+2.03pct至4.39%,主因组织变革与数字化投入增加。
丸美生物品牌发展情况如何?
丸美品牌收入同比+1.97%,逆势增长,持续深耕眼部与面部抗皱赛道;PL恋火品牌收入同比-24.78%,主因线上达播收入下降。丸美品牌表现稳健,PL恋火短期承压但长期仍具潜力。
丸美生物未来盈利修复预期如何?
随着业务结构调整到位与费用管控,丸美生物盈利质量有望逐步修复,毛利率仍维持高位73.65%。预计2026-2028年归母净利润为2.84/3.38/4.02亿元,对应PE为47/39/33倍。
丸美生物渠道表现有何特点?
丸美生物线上渠道收入同比-7.33%,占比87.48%;线下渠道收入同比+5.58%,占比12.52%。线上渠道受达播收入下降影响,线下渠道表现稳健。
丸美生物面临哪些风险?
丸美生物面临宏观经济恢复不及预期、渠道建设不达预期、品牌建设不达预期、市场竞争加剧等风险。需关注业务结构调整与费用管控效果。
你可能感兴趣
点评报告:短期调整承压,主品牌表现稳健
基础化工万联证券2026-09-07
丸美生物26H1中报点评主品牌稳健 恋火调整筑
未知机构2026-08-30
26H1主品牌底盘稳固,静待后续盈利改善——丸美生物26H1业绩点评
中泰证券2026-08-31
丸美生物(603983):收入持续高增,科技赋能&大单品战略效果显著
华西证券2025-08-24
丸美生物短期业绩承压,关注盈利改善
中邮证券2026-04-17
丸美生物26H1业绩点评双品牌调整下的经营观察
未知机构2026-08-31
2023年三季报点评:业绩端因非经常性因素短期承压,多品牌优化调整下期待后续表现
基础化工信达证券2023-10-29
主品牌流水表现短期承压,持续深化多品牌全球化战略
浦银国际2025-10-27
公司年报点评报告:短期费用、疫情承压,全年市场策略调整有望改善业绩表现
信息技术中原证券2022-05-10
公司信息更新报告新品放量对冲主品调整,成本上行致短期承压
开源证券2026-08-25