猜你想问
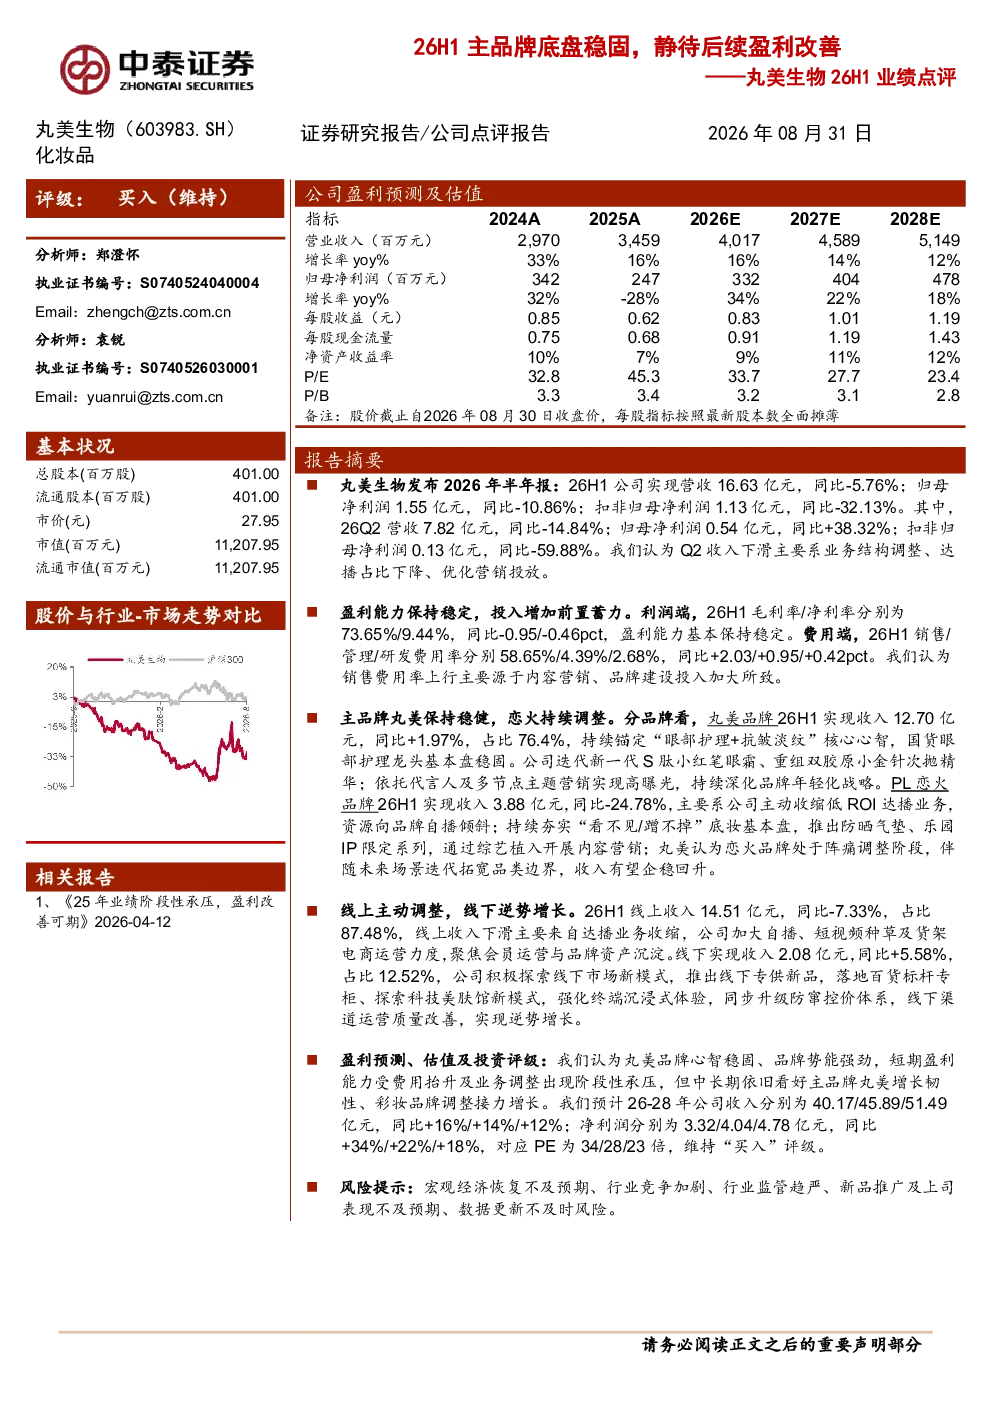
丸美生物研报提示哪些风险?
丸美生物研报提示的主要风险包括:宏观经济恢复不及预期可能影响消费需求;行业竞争加剧导致价格战或营销费用持续攀升;监管政策趋严可能影响产品研发或营销活动;新品推广若未达预期或受限于市场接受度,可能影响业绩增长;上游原材料价格波动或供应链问题可能影响生产成本。此外,数据更新不及时可能导致分析结果存在偏差。这些风险需持续关注,以评估公司长期发展前景。
你可能感兴趣
丸美生物26H1中报点评主品牌稳健 恋火调整筑
未知机构2026-08-30
丸美生物26H1业绩点评双品牌调整下的经营观察
未知机构2026-08-31
短期调整承压,主品牌表现稳健——丸美生物(603983)点评报告
万联证券2026-09-07
2022年三季报点评:盈利能力环比改善,静待业绩后续修复
轻工制造民生证券2022-10-26
2021半年报点评:业绩不及市场预期,静待后续订单结构改善优化盈利能力
机械设备东吴证券2021-09-01
上美股份26H1预告 中值计算26H1收入业绩分别下滑9 77.5 关注后续主品牌调整情况
未知机构2026-08-18
26H1阶段性承压,静待多品牌经营改善
中泰证券2026-09-02
丸美生物短期业绩承压,关注盈利改善
中邮证券2026-04-17
丸美生物(603983.SH)2025年年报点评:加快推新节奏,关注盈利改善
国联民生证券2026-04-03
26H1业绩短期承压,静待后续修复
国盛证券2026-09-02