猜你想问
三花智控2026上半年业绩表现如何?
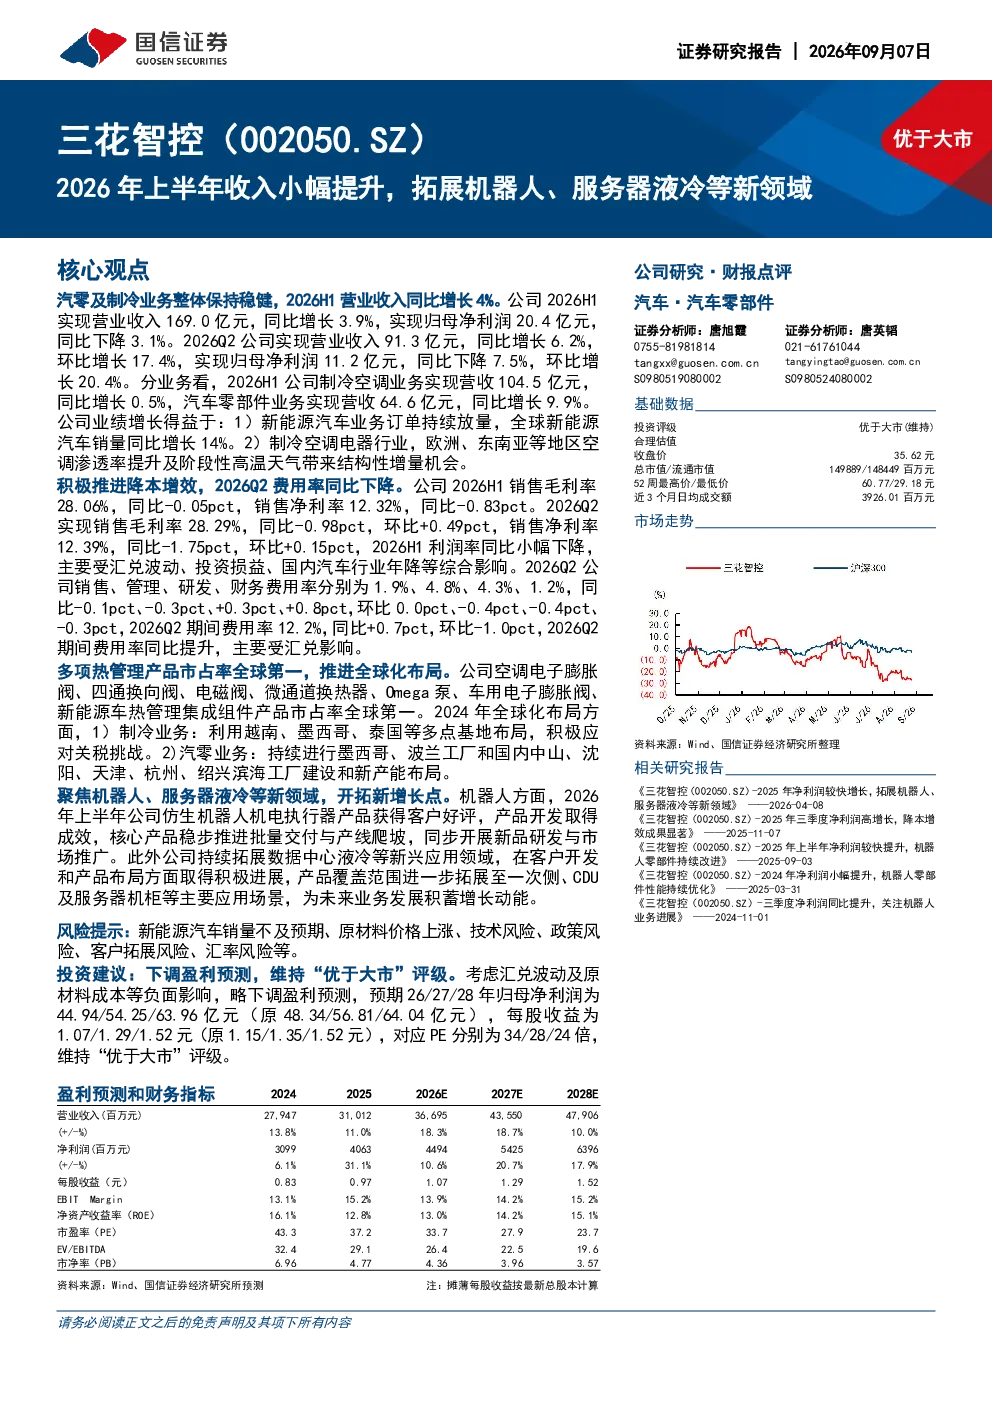
2026年上半年,三花智控实现营业收入169.0亿元,同比增长3.9%;归母净利润20.4亿元,同比下降3.1%,扣非归母净利润21.5亿元,同比增长6.8%。制冷空调业务营收104.5亿元,同比增长0.5%;汽车零部件业务营收64.6亿元,同比增长9.9%。业绩主要受新能源汽车业务订单放量及空调渗透率提升驱动,但利润率受汇兑波动、投资损益等影响小幅下降。
三花智控在热管理赛道的发展情况?
三花智控在热管理产品领域全球领先,空调电子膨胀阀等产品市占率全球第一,车用电子膨胀阀及新能源车热管理集成组件市占率亦全球第一。公司通过越南、墨西哥等多地基地布局制冷业务,汽零业务持续在墨西哥、波兰等地建厂,提升全球服务能力。预计2027年电池及电子热管理、电驱热管理等产品产能需求达9924.11万套/年。
报告对三花智控未来业务拓展有何分析?
报告显示,三花智控正拓展机器人与数据中心液冷新领域。机器人业务中,仿生机器人机电执行器已获客户好评并推进批量交付,同时开展新品研发。数据中心液冷产品覆盖一次侧、CDU及服务器机柜等场景,为未来增长积蓄动能。公司在全球布局持续深化,多工厂建设将提升客户服务效率。
当前三花智控的市场竞争地位如何?
三花智控在热管理领域具备显著竞争优势,核心产品市占率全球领先。制冷空调业务通过多点基地布局实现全球化,汽零业务也在多国建厂。公司产品覆盖新能源车热管理全链条,且在数据中心液冷领域快速拓展。整体来看,公司在热管理赛道的技术与市场地位稳固,全球化布局完善。
研报提示的三花智控主要风险有哪些?
研报提示的风险包括:新能源汽车销量不及预期可能影响订单;原材料价格上涨将挤压利润空间;技术迭代存在不确定性;政策变动可能影响行业需求;客户拓展与汇率波动亦需关注。这些风险需结合行业周期与公司经营策略综合评估。
你可能感兴趣
三花智控2026年上半年收入小幅提升,拓展机器人、服务器液冷等新领域
国信证券2026-09-02
2025年上半年利润小幅提升,拓展数据中心液冷、机器人等新领域
交运设备国信证券2025-09-03
2025年三季度利润同比提升,服务器液冷、机器人等新领域持续拓展
国信证券2025-11-05
2026年一季度收入较快提升,服务器液冷等新领域持续拓展
国信证券2026-05-11
2025年净利润较快增长,拓展机器人、服务器液冷等新领域
国信证券2026-04-08
hcdx三花智控增收更增利未来液冷向附加值更高的服务器侧产品拓展
未知机构2026-03-24
浙商机械 三花智控 热管理龙头拓展AIDC液冷与仿生机器人
未知机构2026-07-04
新能源业务持续推进,入局液冷服务器等新领域
财通证券2026-02-11
智能服务器液冷散热领域多点突破,机器人多元拓展打开增长空间
开源证券2025-11-09
【公告全知道】人形机器人 液冷服务器 氟化工 光芯片!公司与智元机器人等成立具身智能机器人子公司20250911
未知机构2025-09-11