猜你想问
这份研报的核心内容是什么?
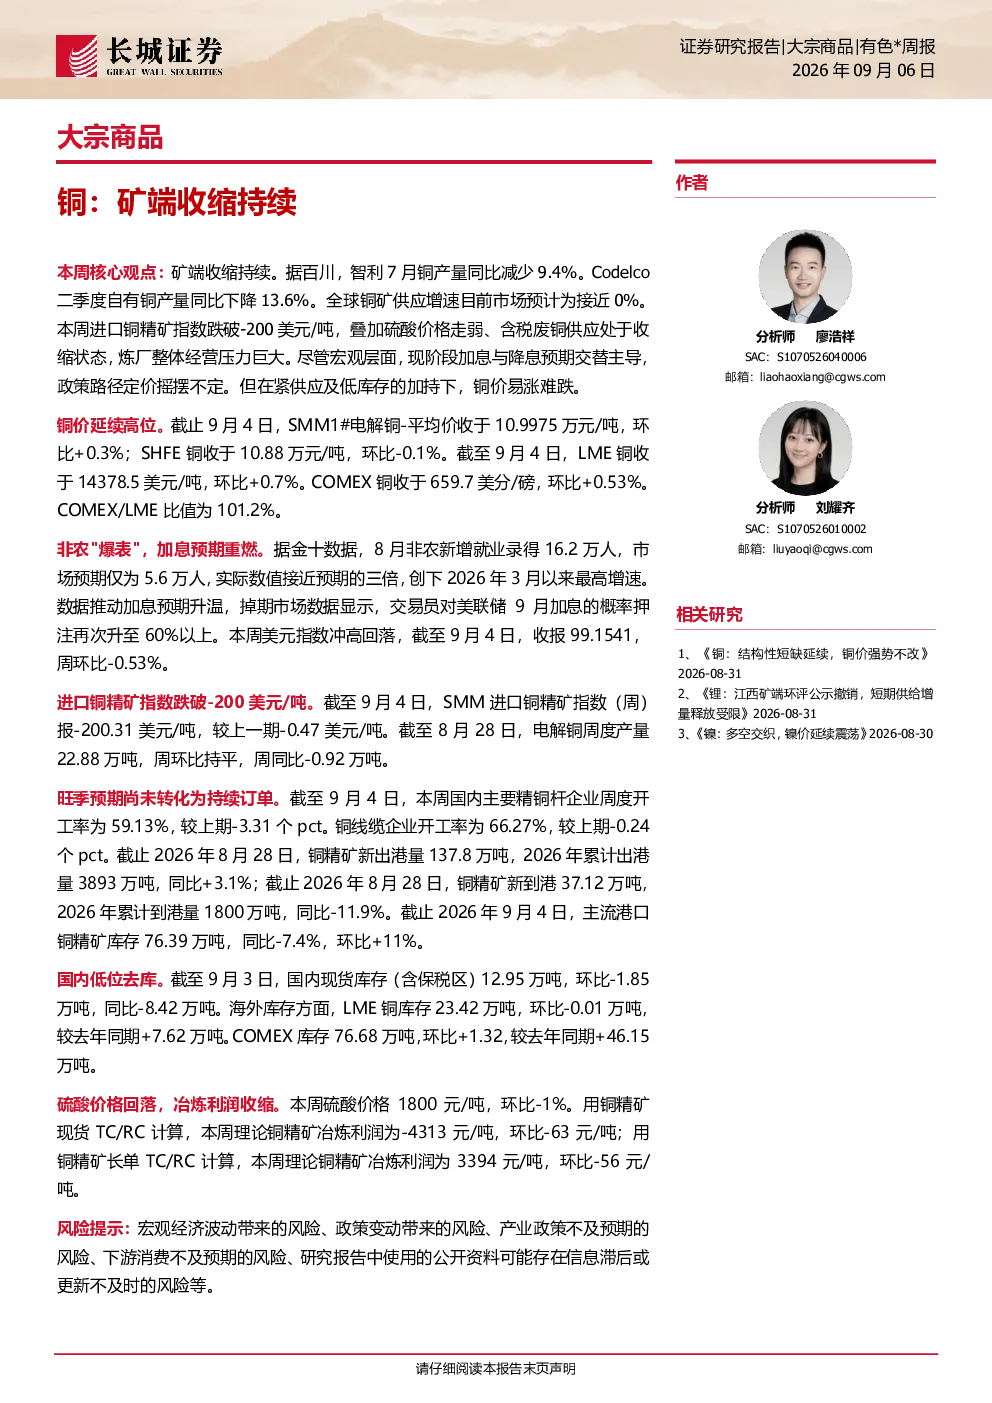
这份研报指出矿端收缩持续,智利7月铜产量同比减少9.4%,Codelco二季度自有铜产量同比下降13.6%。全球铜矿供应增速目前市场预计为接近0%。进口铜精矿指数跌破-200美元/吨,叠加硫酸价格走弱、含税废铜供应处于收缩状态,炼厂整体经营压力巨大。尽管宏观层面加息与降息预期交替主导,但在紧供应及低库存的加持下,铜价易涨难跌。
有色金属行业未来发展趋势如何?
从全年供需角度,预计2026/2027年全球精炼铜供需将从紧平衡逐步走向短缺,长期对铜价维持看涨观点。目前全球铜矿供应增速接近0%,进口铜精矿指数持续低迷,硫酸价格走弱,含税废铜供应收缩,炼厂经营压力增大,这些因素共同支撑铜价。
研报重点分析了哪些方向?
研报重点分析了全球铜矿供应收缩情况,包括智利和Codelco的产量数据,以及全球铜矿供应增速接近0%的市场预期。此外,还分析了进口铜精矿指数、硫酸价格、含税废铜供应等对炼厂经营压力的影响,以及铜价在紧供应及低库存背景下的表现。
当前铜市场现状如何判断?
当前铜市场呈现紧供应及低库存的特点。智利和Codelco的产量下降,进口铜精矿指数跌破-200美元/吨,硫酸价格走弱,含税废铜供应收缩,这些都表明铜矿和炼厂端存在压力。同时,全球铜库存总计仍在增长,但增速放缓,显示出市场对供应紧张的担忧。
这份研报存在哪些风险提示?
研报提示,尽管铜价在紧供应及低库存的加持下表现强势,但宏观层面加息与降息预期交替主导,可能对铜价产生不确定性。此外,全球铜库存总计仍在增长,虽然增速放缓,但同比仍有较大增幅,这可能对长期铜价形成压力。同时,炼厂经营压力巨大,若铜价持续低迷可能影响供应。
你可能感兴趣
有色金属行业周报:矿端供应预期进一步收缩,铜价表现坚挺
有色金属国盛证券2025-08-17
铜锌周报:低库存叠加矿端收缩推升铜价
宝城期货2024-03-17
有色(铜)周报:关税悬念与矿端紧缺共筑支撑 铜价高位震荡
国信期货2026-07-10
有色:基本金属行业周报:美联储3月降息预期再承压宏观仍偏弱,矿端偏紧仍支撑铜价
有色金属华西证券2024-01-21
【通惠期货-铜日报】20250819-矿端扰动带动供应收缩预期,铜延续高位区间波动
通惠期货2025-08-19
铜日报:矿端加工费收缩格局延续,现货升水维持平稳
华泰期货2019-07-19
2025年专题报告铜:应对矿端收缩与冶炼困局——再生铜
宝城期货2025-11-19
铜周报:TC价格持续回落 市场对矿端预期逐渐改变
华泰期货2023-12-17
有色专题报告:老旧化及干扰共存 矿端给予铜价坚实支撑
华泰期货2026-04-22
新能源&有色组铜年度研究报告:矿端平衡依然偏紧 铜价重心或仍向上
华泰期货2024-11-17