猜你想问
这份研报的核心内容是什么?
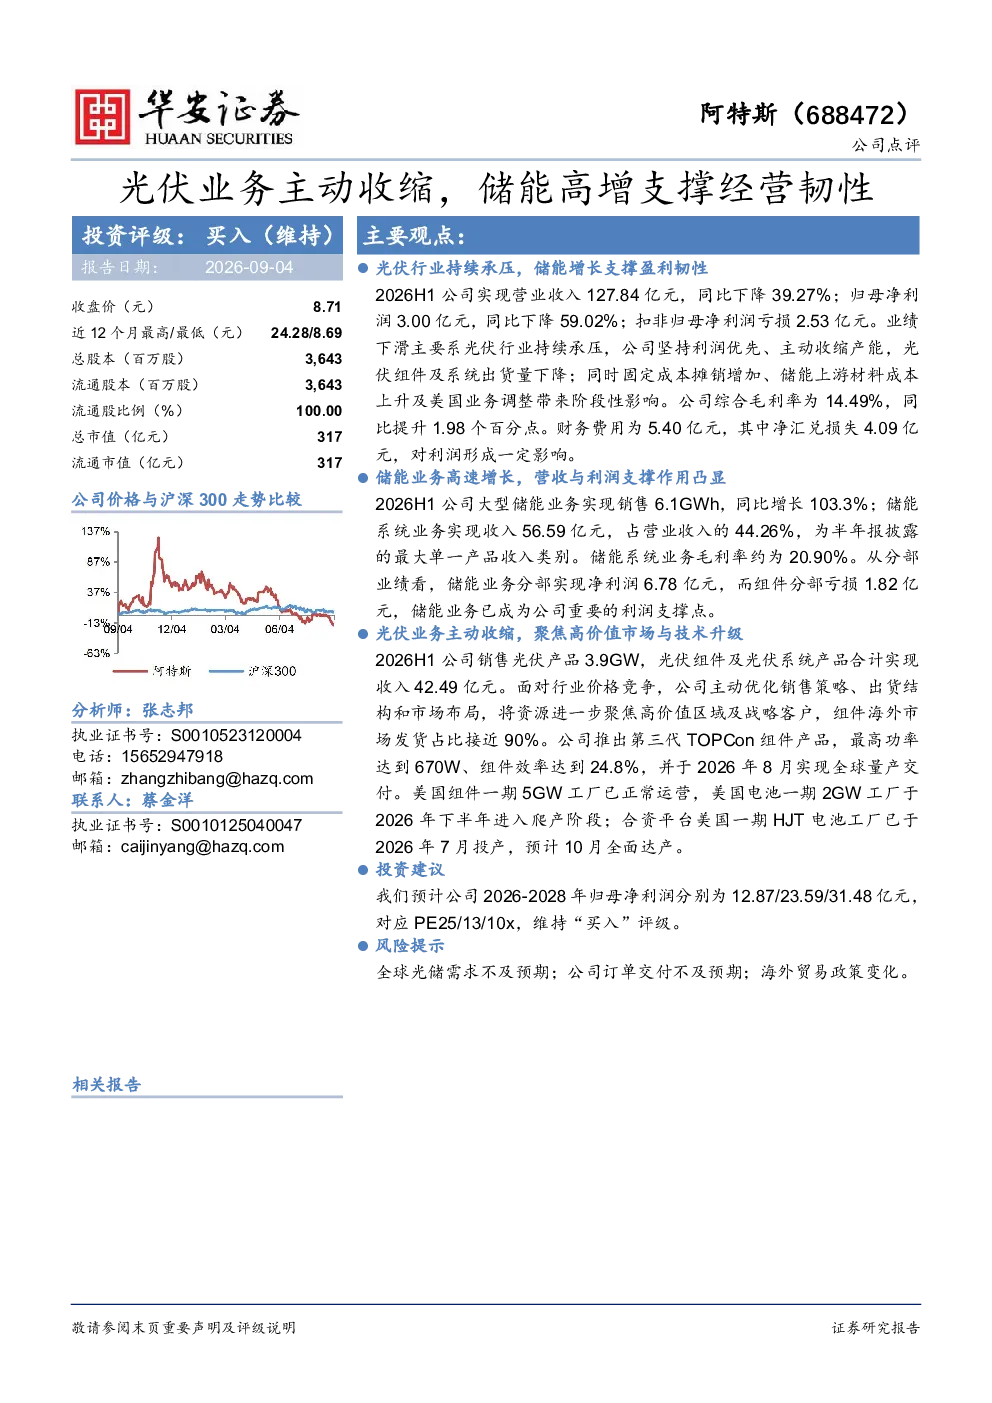
该研报指出光伏行业持续承压,公司主动收缩产能导致2026H1营收和净利润同比下降,但毛利率提升。储能业务高速增长,成为公司重要利润支撑点,2026H1储能系统业务收入占比达44.26%。公司聚焦高价值市场和技术升级,推出第三代TOPCon组件并实现全球量产,美国工厂已正常运营或进入爬产阶段。预计2026-2028年归母净利润分别为12.87/23.59/31.48亿元,维持买入评级。
光伏行业发展趋势如何?
光伏行业目前面临持续承压,公司通过主动收缩产能坚持利润优先。行业发展趋势显示,企业需聚焦高价值市场和技术升级,如TOPCon等高效组件技术。同时,储能业务成为行业新的增长点,大型储能业务销售同比增长103.3%,储能系统业务收入占比显著。未来行业竞争将更加注重技术创新和成本控制。
研报重点分析了哪些方向?
研报重点分析了公司在光伏业务主动收缩背景下的经营韧性,特别是储能业务的高速增长对公司整体业绩的支撑作用。报告详细介绍了公司储能业务的收入占比、毛利率及净利润贡献,同时分析了公司在技术升级方面的投入,如第三代TOPCon组件的推出和全球量产。此外,报告还关注了公司在海外市场的布局,包括美国组件和电池工厂的建设进度。
当前市场现状如何判断?
当前市场现状显示光伏行业竞争激烈,企业普遍面临产能过剩和价格压力。公司通过主动收缩产能来应对市场变化,并聚焦高价值市场和技术升级。储能业务成为市场新的增长动力,公司储能业务收入占比已达44.26%,毛利率约20.90%。全球范围内,光伏和储能市场需求持续增长,但企业需关注订单交付和海外贸易政策变化等风险。
研报提示了哪些风险?
研报提示的主要风险包括全球光储需求不及预期,这可能影响公司产品的销售和市场份额。公司订单交付不及预期也是一个风险点,可能影响公司业绩的达成。此外,海外贸易政策变化也可能对公司业务造成影响,特别是在美国市场的运营和生产。这些风险需引起投资者关注,以全面评估公司经营状况。