猜你想问
本周原油和化工价格有什么变化?
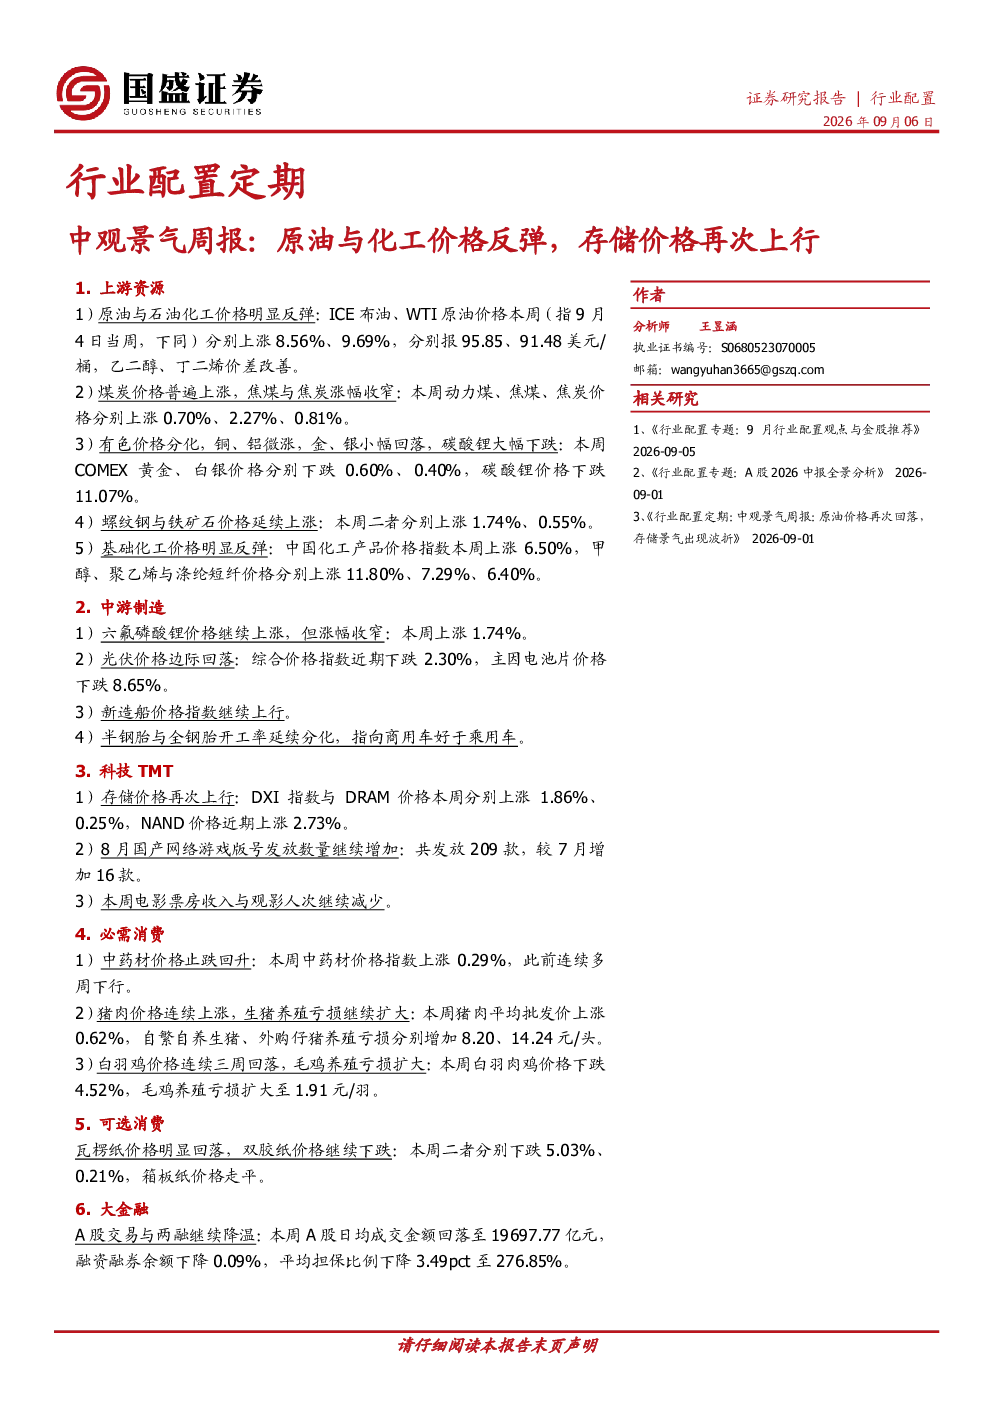
本周上游资源中,原油与石油化工价格明显反弹,ICE布油和WTI原油价格分别上涨8.56%和9.69%,报95.85和91.48美元/桶。乙二醇和丁二烯价差改善。煤炭价格普遍上涨,焦煤和焦炭涨幅收窄。有色价格分化,铜和铝微涨,金和银小幅回落,碳酸锂价格下跌11.07%。螺纹钢和铁矿石价格延续上涨。基础化工价格明显反弹,中国化工产品价格指数上涨6.50%,甲醇、聚乙烯和涤纶短纤价格分别上涨11.80%、7.29%和6.40%
中游制造板块有哪些行业值得关注?
中游制造板块中,六氟磷酸锂价格继续上涨但涨幅收窄。光伏价格边际回落,主要原因是电池片价格下跌8.65%。新造船价格指数继续上行。半钢胎和全钢胎开工率延续分化,指向商用车好于乘用车。这些行业的变化反映了不同制造领域的供需关系和市场情绪
科技TMT领域本周有哪些重要动态?
科技TMT领域,存储价格再次上行,DXI指数和DRAM价格分别上涨1.86%和0.25%,NAND价格近期上涨2.73%。8月国产网络游戏版号发放数量继续增加,共发放209款,较7月增加16款。但电影票房收入和观影人次继续减少,显示出部分消费领域的疲软
本周市场整体呈现什么状态?
本周市场整体呈现分化态势,上游资源价格普遍上涨,中游制造和科技TMT部分领域表现活跃,但光伏和电影行业有所回落。必需消费中,中药材价格止跌回升,猪肉价格连续上涨但养殖亏损扩大,白羽鸡价格连续三周回落。可选消费中,瓦楞纸价格明显回落,双胶纸价格继续下跌。大金融方面,A股交易和两融继续降温。地产建筑中,地方新增专项债发行明显放缓,建材价格普遍上涨。交运公用中,航运价格普遍回升,干散货运价继续大涨。整体来看,市场情绪和行业表现存在明显差异
研报提示了哪些主要风险?
研报提示了三大主要风险:地缘政治恶化可能抑制全球贸易增长和跨境资本流动,阻碍全球经济复苏。经济大幅衰退将对企业基本面和投资者情绪造成负面影响,放大市场波动。政策超预期变化可能引发国内经济和市场情绪出现超预期波动。这些风险因素需要投资者密切关注,并做好相应的风险管理准备