猜你想问
本周原油价格和存储芯片市场有何变化?
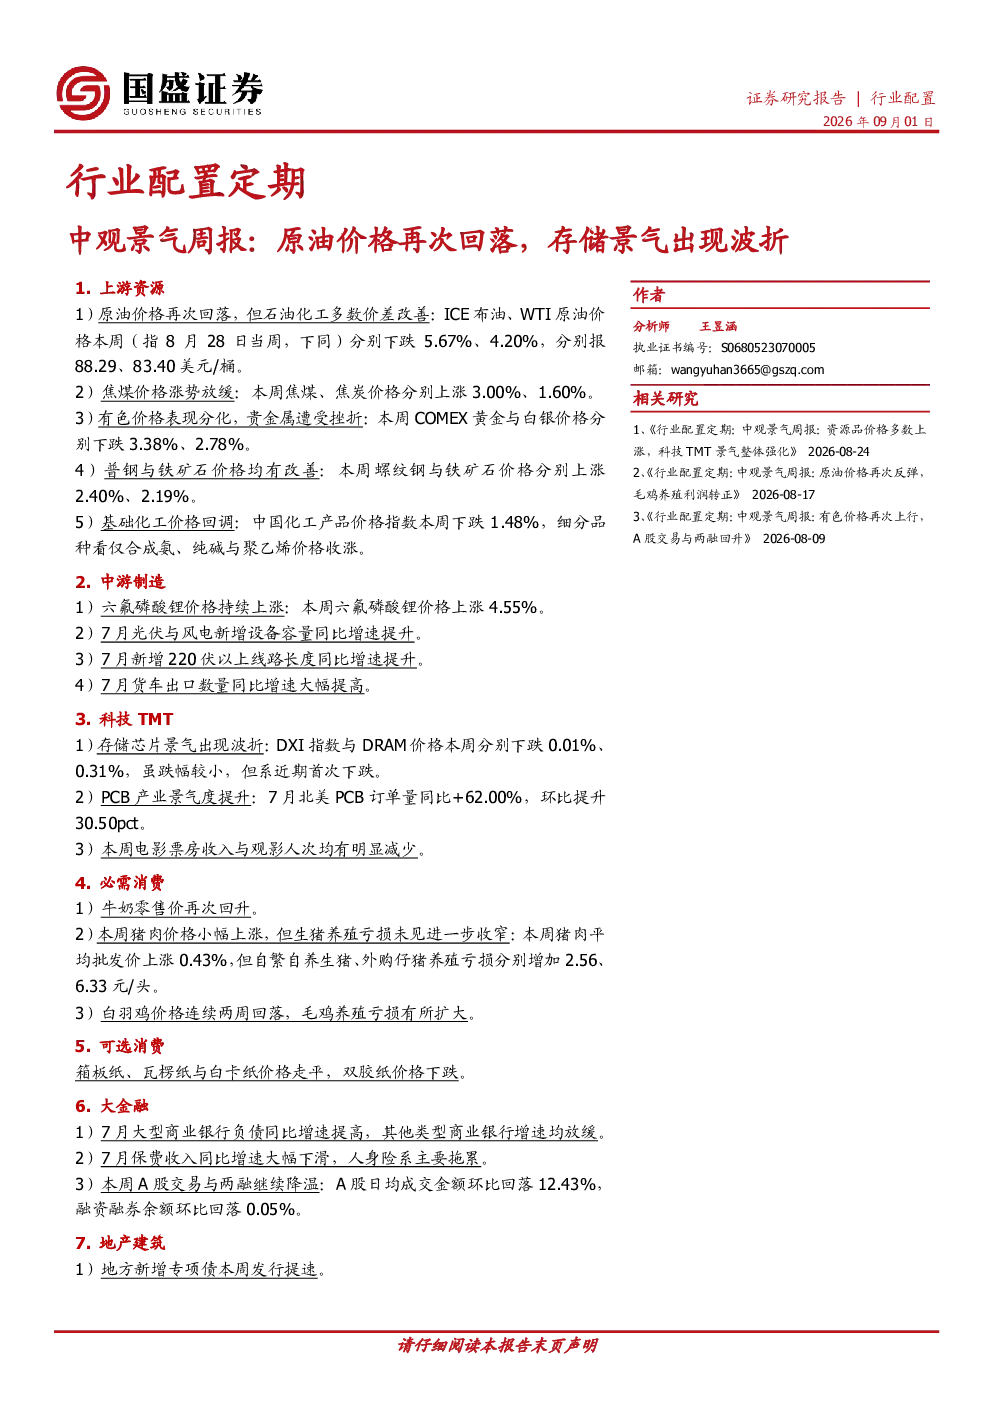
本周原油价格ICE布油、WTI原油分别下跌5.67%、4.20%,报88.29、83.40美元/桶;石油化工多数价差改善。存储芯片景气波折,DXI指数与DRAM价格分别下跌0.01%、0.31%。这些数据反映了上游资源价格调整和科技TMT领域存储芯片市场波动的情况。
中游制造和科技TMT板块近期发展趋势如何?
中游制造方面,六氟磷酸锂价格上涨4.55%,7月光伏与风电新增设备容量同比增速提升,新增220伏以上线路长度同比增速提升,7月货车出口数量同比增速大幅提高。科技TMT领域,PCB产业景气度提升,7月北美PCB订单量同比+62.00%,环比提升30.50pct,但存储芯片景气波折。这些变化体现了中游制造和科技TMT板块的动态发展情况。
报告重点分析了哪些行业?
报告重点分析了上游资源、中游制造、科技TMT、必需消费、可选消费、大金融、地产建筑、交运公用等多个行业。其中上游资源关注原油、焦煤、焦炭、贵金属、普钢、铁矿石等价格变化;中游制造关注六氟磷酸锂、光伏、风电等设备容量增长;科技TMT关注存储芯片、PCB产业景气度;必需消费关注牛奶、猪肉、白羽鸡价格走势;可选消费关注纸类价格;大金融关注银行负债、保费收入、A股交易;地产建筑关注专项债发行、建材价格;交运公用关注航运价格、三峡水库流量。这些分析提供了多维度行业动态信息。
当前市场整体呈现何种状态?
当前市场整体呈现分化状态。上游资源价格部分上涨部分下跌,中游制造部分行业景气度提升,科技TMT领域存储芯片景气波折但PCB产业向好,必需消费和可选消费价格走势不一,大金融板块部分指标改善部分下滑,地产建筑和交运公用领域也有分化表现。这种分化状态反映了市场内部的多重动态变化。
研报提示了哪些主要风险?
研报提示了地缘政治恶化、经济大幅衰退、政策超预期变化等主要风险。地缘政治恶化可能影响全球供应链和市场情绪;经济大幅衰退可能导致需求疲软和行业下行;政策超预期变化可能引发市场波动。这些风险因素需要投资者关注,以应对潜在的市场不确定性。