猜你想问
本周原油和焦煤价格有何变化?
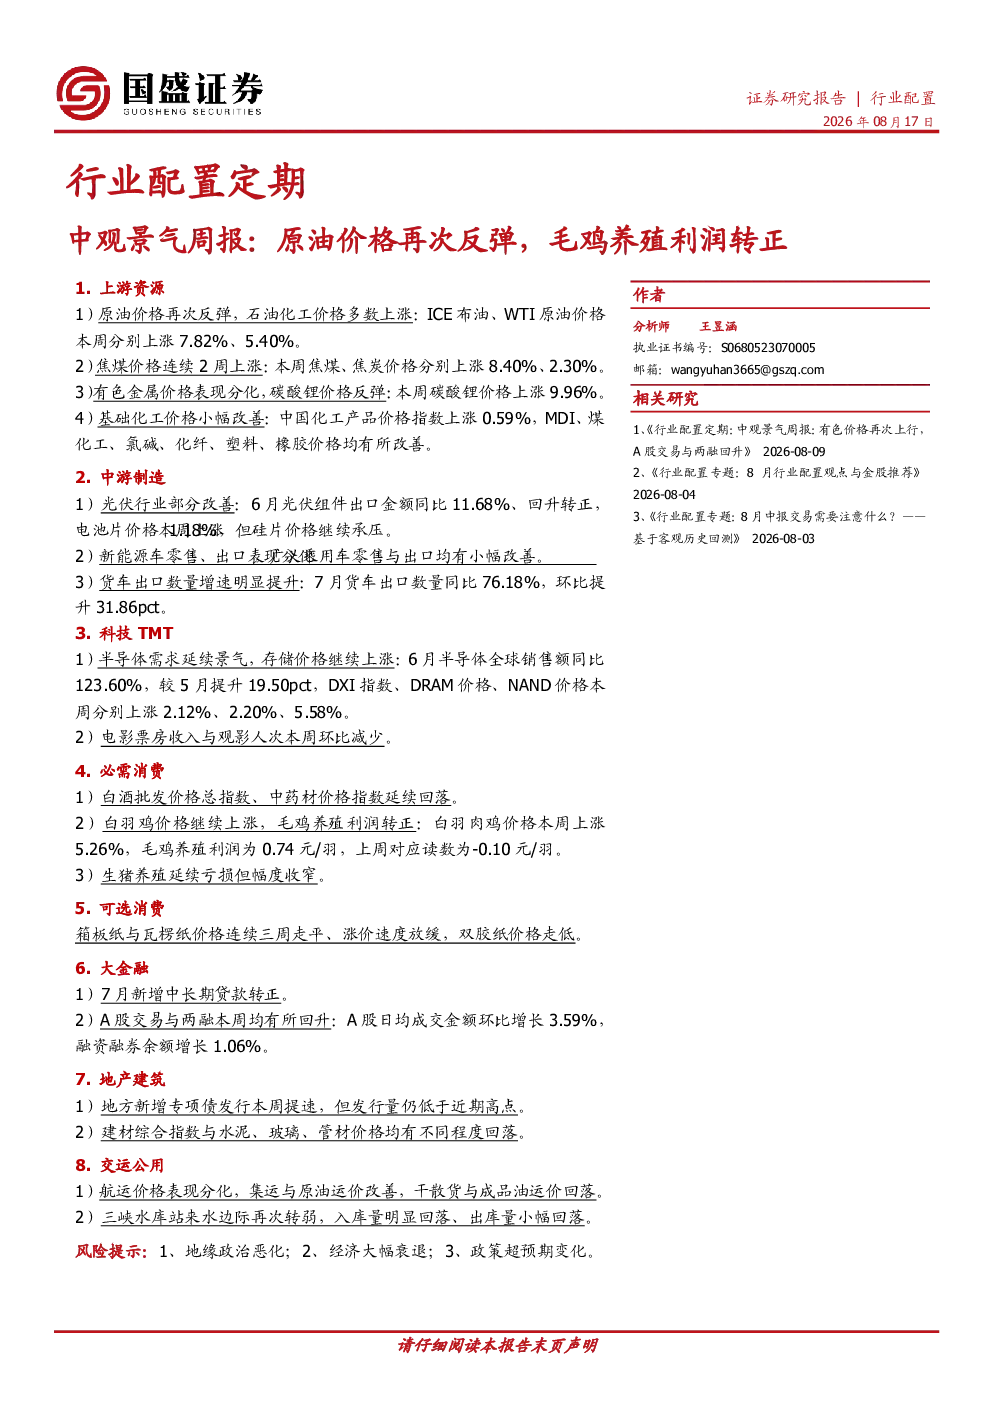
本周ICE布油和WTI原油价格分别上涨7.82%和5.40%,焦煤和焦炭价格分别上涨8.40%和2.30%,上游资源价格整体呈现上涨趋势。有色金属价格分化,碳酸锂价格上涨9.96%,基础化工价格小幅改善,中国化工产品价格指数上涨0.59%
光伏和新能源汽车行业近期表现如何?
光伏行业部分改善,6月光伏组件出口金额同比回升转正,电池片价格上涨1.18%,但硅片价格承压。新能源汽车零售和出口小幅改善,7月货车出口数量同比增长76.18%,显示出部分领域需求回暖
报告对半导体和科技TMT板块有何分析?
半导体需求景气,6月全球销售额同比增长123.60%,DXI指数、DRAM价格和NAND价格均上涨,显示出行业需求强劲。但电影票房收入和观影人次环比减少,反映出部分科技领域消费需求疲软
白羽鸡养殖利润为何转正?
白羽肉鸡价格上涨5.26%,毛鸡养殖利润为0.74元/羽,毛鸡养殖利润转正。白酒和中药材价格指数延续回落,生猪养殖延续亏损但亏损幅度收窄,显示出必需消费领域价格涨跌互现,整体利润端有所改善
报告提示了哪些主要风险?
报告提示地缘政治恶化、经济大幅衰退和政策超预期变化为主要风险。例如航运价格分化,集运和原油运价改善,但干散货和成品油运价回落,三峡水库来水转弱,入库量和出库量均明显回落,这些变化可能引发市场波动
你可能感兴趣
行业配置定期:中观景气周报:原油价格再次回落,存储景气出现波折
国盛证券2026-09-01
行业配置定期:中观景气周报:原油价格升破百美元,油运价格大幅上涨
国盛证券2026-09-13
鸡肉周报:鸡苗和毛鸡价格下滑,养殖利润亏损扩大
银河期货2022-12-05
农林牧渔行业投资策略月报:3月畜禽养殖数据跟踪月报,猪价震荡调整,供应紧张毛鸡价格触底反弹
农林牧渔财通证券2025-04-20
养殖行业2月畜禽养殖跟踪月报:猪价区间震荡,毛鸡价格触底反弹
农林牧渔财通证券2025-03-20
关注中观数据看行业配置:鸡价处于景气通道,关注A股调整后个股机会
民生证券2018-07-09
华创农业6月白羽肉禽月报:毛鸡、鸡苗价格保持平稳,养殖端利润有所恢复
农林牧渔华创证券2025-07-23
鸡肉报告:饲料成本大幅下降 毛鸡养殖利润改善较多
银河期货2024-01-26
鸡肉报告:养殖利润修复,毛鸡和鸡产品价格仍有期待
银河期货2023-12-29
农业5月白羽肉禽月报:毛鸡、鸡苗价格保持平稳,养殖端利润有所恢复
农林牧渔华创证券2025-06-18