猜你想问
这份报告主要分析了哪些内容?
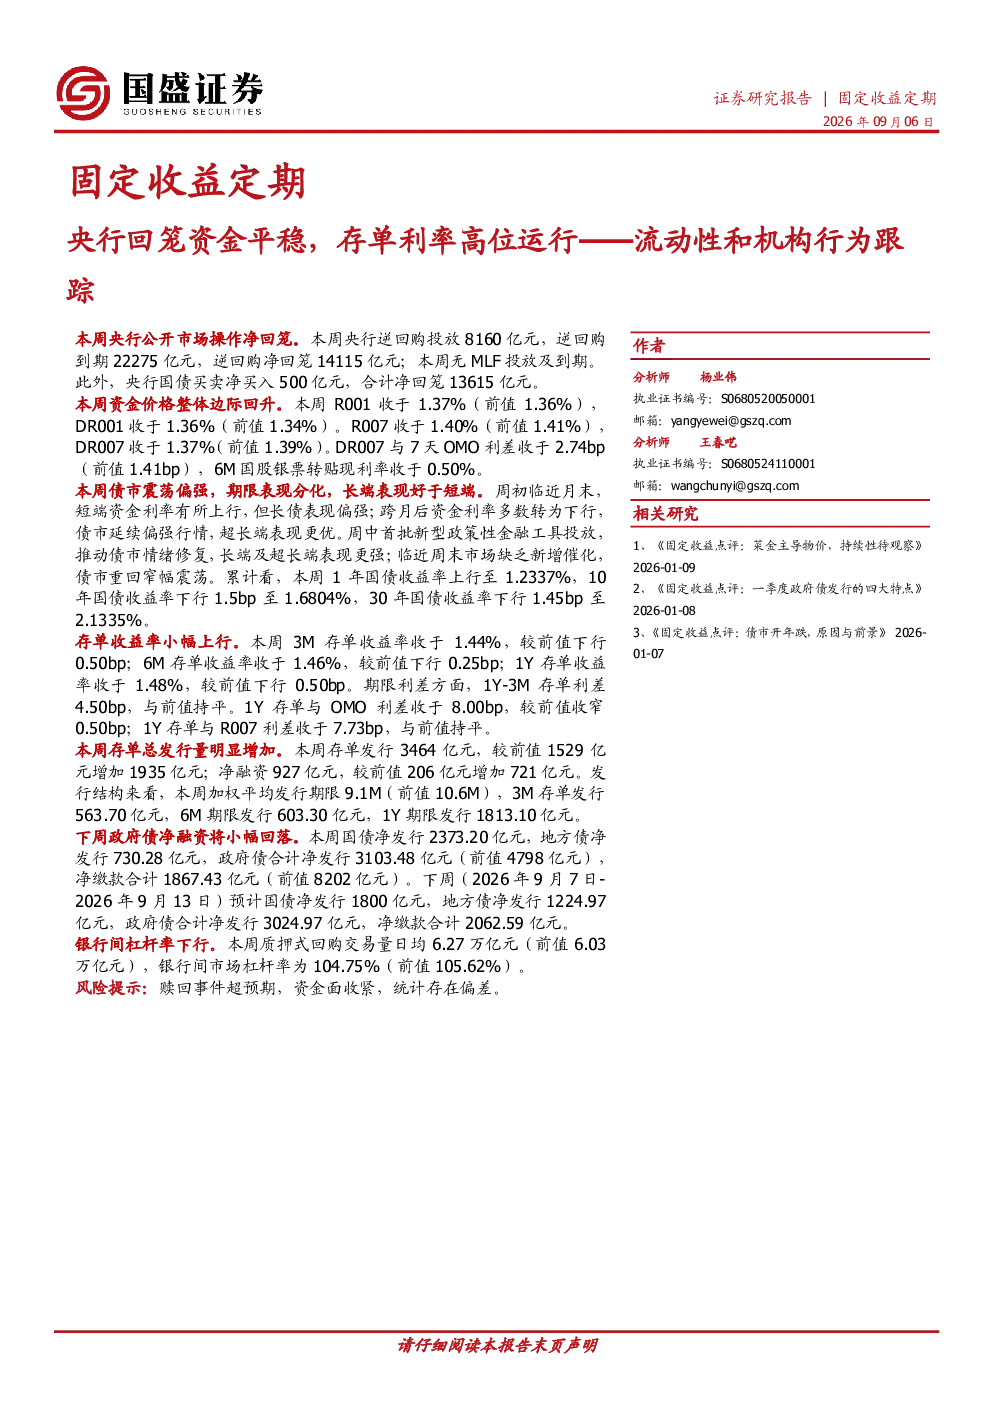
本报告主要分析了本周央行公开市场操作的资金回笼情况、同业存单利率变化以及相关机构行为。具体包括央行净回笼资金规模、资金价格变动、国债收益率走势、同业存单发行与融资数据以及银行间市场杠杆率变化等关键指标。
当前资金面和同业存单市场有何特点?
当前资金面显示央行回笼资金平稳,但资金价格整体边际回升,DR007与7天OMO利差收于2.74bp,表明短期资金成本有所增加。同业存单市场方面,存单收益率小幅上行,1Y-3M存单利差4.50bp,1Y存单与OMO利差收于8.00bp,显示存单对资金面的影响依然显著,市场对资金流动性的关注度较高。
报告对债市和机构行为有何重点分析?
报告重点分析了债市收益率变化,显示长端表现好于短端,1年国债收益率上行,而10年国债收益率下行。机构行为方面,下周政府债净融资预计小幅回落,银行间杠杆率下行,显示市场整体风险偏好有所调整,机构在资金配置上更为谨慎。
当前市场现状如何判断?
当前市场现状表现为资金面边际收紧,存单利率高位运行,债市长端表现相对稳健,机构行为显示风险偏好有所下降。整体来看,市场流动性保持相对稳定,但资金价格和存单利差的变化提示市场对资金面的敏感度提升,投资者需关注后续资金供给情况。
本报告有哪些风险提示?
本报告提示,当前资金价格和存单利差处于相对高位,可能对市场流动性产生一定压力。同时,债市收益率波动可能影响投资组合表现,机构行为变化也可能带来资金配置风险。投资者需关注央行政策动向、市场流动性变化以及机构行为对市场的影响,谨慎评估投资策略。
你可能感兴趣
流动性和机构行为跟踪:央行回笼资金平稳,资金到期继续下降
国盛证券2026-07-12
央行呵护资金,存单保持平稳——流动性和机构行为跟踪
国盛证券2025-05-31
资金平稳,存单利率依然较高——流动性和机构行为跟踪
国盛证券2025-10-25
跨季呵护加码,存单高位平稳——流动性和机构行为跟踪
国盛证券2026-06-27
流动性和机构行为跟踪:央行呵护资金宽松,存单利率小幅下行
国盛证券2026-02-28
流动性和机构行为跟踪:央行加大投放,存单利率下行
国盛证券2026-06-21
流动性和机构行为跟踪:存单利率高位,基金农商增配
国盛证券2023-11-11
央行加大投放,存单利率下行——流动性和机构行为跟踪
金融国盛证券2026-06-20
流动性和机构行为跟踪:央行回笼资金宽松,自律升级短债下行
金融国盛证券2026-03-15
流动性与机构行为周度跟踪:税期央行微量增投不改宽松 存单利率下行需求边际走弱
信达证券2022-07-24