猜你想问
这份报告主要分析了什么内容?
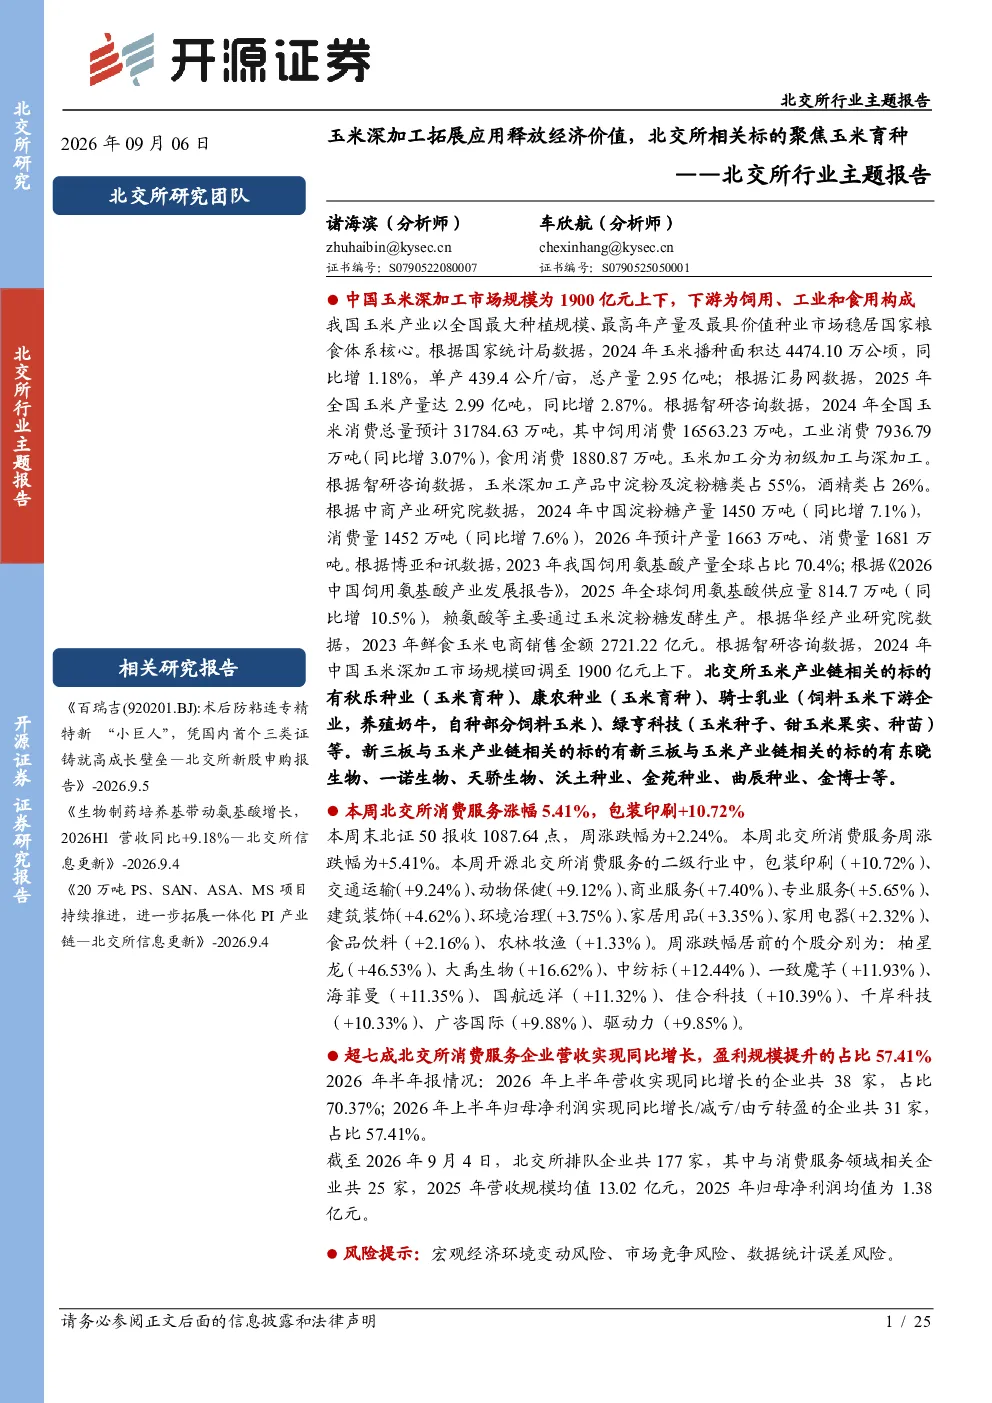
这份报告主要分析了玉米深加工产业链的发展现状与未来趋势,重点关注了玉米育种、鲜食玉米、饲料玉米、工业玉米和淀粉糖等下游市场的增长态势,以及北交所相关标的的投资价值。报告指出,我国玉米产业规模庞大,消费结构以饲用和工业为主,深加工技术不断进步,产业链不断延伸。鲜食玉米、饲料玉米、工业玉米和淀粉糖等下游市场均呈现稳定增长态势,北交所相关标的具有一定的投资价值。
玉米深加工行业的发展趋势如何?
玉米深加工行业的发展趋势呈现多元化产品结构体系,主要包括玉米淀粉、玉米酒精、玉米蛋白饲料等高附加值产品。其中,淀粉及淀粉糖类产品约占整个玉米深加工产业的55%市场份额,酒精类产品以26%的占比位居第二。预计2026年中国淀粉糖产量达到1663万吨,淀粉糖消费呈现稳步增长趋势,终端市场对无糖、低糖产品的需求,直接转化为对功能性淀粉糖(如赤藓糖醇、阿洛酮糖)的强劲采购。同时,鲜食玉米电商销售额的年均复合增长率稳定在3.88%,2023年高达2721.22亿元。饲用玉米消费量受生猪养殖等畜牧业的影响较大,近年来随着生猪产能的变化,饲料玉米的消费量也呈现出波动趋势。我国氨基酸品种齐全,2023年我国饲用氨基酸(赖氨酸、蛋氨酸、苏氨酸、色氨酸)产量全球占比提升至70.4%,赖氨酸是猪饲料的第一限制性氨基酸、鸡禽类饲料的第二限制性氨基酸,我国是赖氨酸净出口国。
报告重点分析了哪些方向?
报告重点分析了玉米深加工产业链的拓展应用与经济价值释放,聚焦北交所相关标的在玉米育种领域的投资机会。报告指出,北交所玉米产业链相关的标的有秋乐种业(玉米育种)、康农种业(玉米育种)、骑士乳业(饲料玉米下游企业,养殖奶牛,自种部分饲料玉米)、绿亨科技(玉米种子、甜玉米果实、种苗)等。同时,报告还分析了鲜食玉米、饲料玉米、工业玉米和淀粉糖等下游市场的增长态势,以及北交所消费服务企业的半年报情况,其中营收实现同比增长的企业占比70.37%,归母净利润实现同比增长/减亏/由亏转盈的企业占比57.41%。
当前玉米深加工市场的现状如何?
当前玉米深加工市场的现状呈现多元化发展趋势。2024年中国玉米深加工市场规模回调至1900亿元上下,但产业链已形成多元化的产品结构体系,主要包括玉米淀粉、玉米酒精、玉米蛋白饲料等高附加值产品。淀粉及淀粉糖类产品约占整个玉米深加工产业的55%市场份额,酒精类产品以26%的占比位居第二。鲜食玉米市场表现强劲,2023年电商销售金额高达2721.22亿元,同比增幅为4.83%,年均复合增长率稳定在3.88%。饲用玉米消费量受生猪养殖等畜牧业的影响较大,2024/25年我国饲用玉米预计19350万吨。工业玉米领域,我国氨基酸品种齐全,2023年我国饲用氨基酸产量全球占比提升至70.4%,赖氨酸是猪饲料的第一限制性氨基酸、鸡禽类饲料的第二限制性氨基酸,我国是赖氨酸净出口国。淀粉糖消费呈现稳步增长趋势,预计2026年中国淀粉糖产量达到1663万吨,终端市场对无糖、低糖产品的需求,直接转化为对功能性淀粉糖的强劲采购。
这份报告有哪些风险提示?
这份报告提示,玉米深加工行业的发展受多种因素影响,需关注市场波动风险。首先,鲜食玉米市场虽呈现稳定增长,但电商销售金额的波动可能受消费者偏好变化、市场竞争加剧等因素影响。其次,饲料玉米消费量受生猪养殖等畜牧业的影响较大,近年来随着生猪产能的变化,饲料玉米的消费量也呈现出波动趋势,需关注畜牧业周期性波动带来的风险。此外,工业玉米领域,我国氨基酸产量虽全球占比提升至70.4%,但赖氨酸等关键氨基酸的供应仍需关注国际市场波动和国内生产稳定性。淀粉糖市场虽呈现稳步增长趋势,但需关注无糖、低糖产品需求变化带来的市场结构调整风险。最后,北交所相关标的的投资价值需结合具体企业基本面和市场环境综合判断,需关注行业政策变化、市场竞争加剧等因素带来的风险。