猜你想问
金蝶国际2026年中报核心内容有哪些?
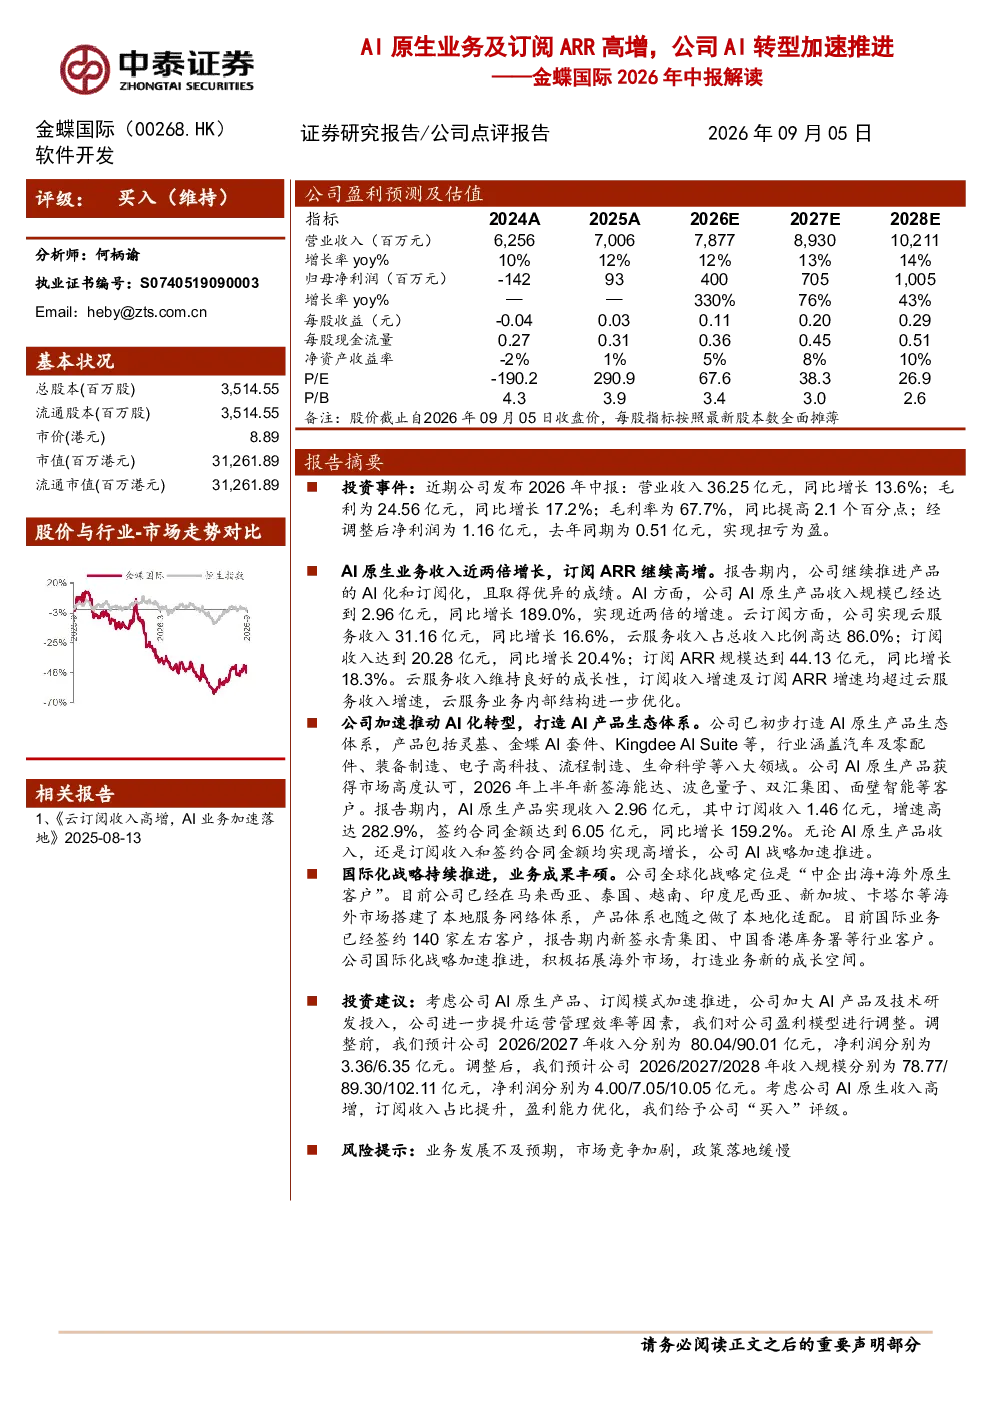
金蝶国际2026年中报显示公司业绩稳健增长,AI原生业务和订阅模式成为主要增长引擎。报告期内,公司营业收入36.25亿元,同比增长13.6%;毛利24.56亿元,同比增长17.2%;毛利率67.7%,提升2.1个百分点;经调整后净利润1.16亿元,实现扭亏为盈。AI原生产品收入2.96亿元,同比增长189.0%,订阅收入1.46亿元,增速高达282.9%。订阅ARR规模44.13亿元,同比增长18.3%。
AI原生赛道行业发展趋势如何?
AI原生赛道行业发展趋势呈现快速发展态势,企业数字化转型加速推动AI技术渗透。金蝶国际的AI原生产品已初步形成涵盖八大行业的生态体系,签约海能达、波色量子等客户,显示行业应用场景不断拓展。订阅模式成为企业IT支出主流方式,订阅ARR持续高增反映市场对灵活付费模式的接受度提升。国际化战略方面,金蝶国际在马来西亚、泰国等海外市场搭建本地服务网络,加速全球化布局。
金蝶国际报告重点分析了哪些方向?
金蝶国际报告重点分析了AI原生业务和订阅模式的增长潜力。AI原生业务方面,报告聚焦产品收入增长189.0%、订阅收入增长282.9%等关键数据,展示其成为公司核心增长引擎的态势。订阅模式方面,报告关注云服务收入占比提升至86.0%、订阅收入同比增长20.4%、ARR规模增长18.3%等指标,反映业务内部结构持续优化。国际化战略进展也作为重要分析方向,包括海外市场本地化适配及客户签约情况。
当前AI原生业务市场现状如何?
当前AI原生业务市场现状呈现技术快速迭代和应用场景不断丰富的特点。金蝶国际的AI原生产品已覆盖八大行业,并实现近两倍增长,显示市场对AI原生解决方案的需求持续释放。订阅模式成为行业主流,订阅收入增速及ARR增速均超过云服务收入增速,反映企业客户对灵活付费模式的偏好增强。市场竞争方面,多家企业积极布局AI原生业务,推动行业整体快速发展。
金蝶国际研报存在哪些风险提示?
金蝶国际研报提示业务发展不及预期、市场竞争加剧、政策落地缓慢等风险。业务发展不及预期风险主要源于AI原生业务和订阅模式的高增速可能面临市场接受度变化。市场竞争加剧风险来自行业参与者众多,技术竞争激烈。政策落地缓慢风险则与行业监管政策变化可能影响业务发展节奏有关。这些风险需关注,但研报未提供具体影响程度分析。