猜你想问
金山办公2026年中报核心数据有哪些?
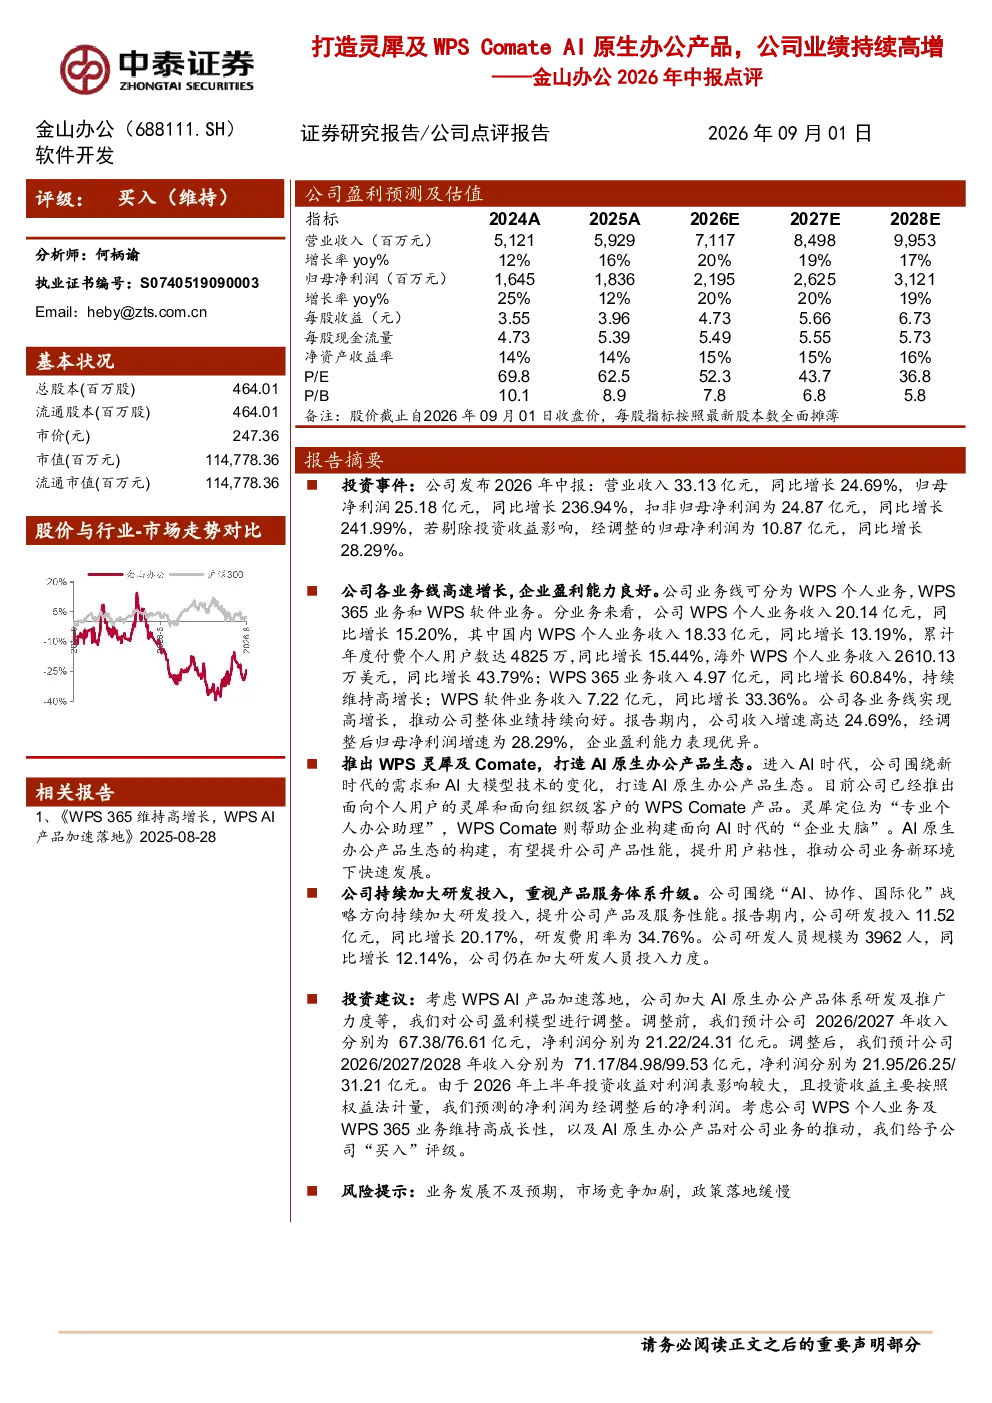
金山办公2026年中报显示,营业收入33.13亿元同比增长24.69%,归母净利润25.18亿元同比增长236.94%,扣非归母净利润24.87亿元同比增长241.99%,经调整归母净利润10.87亿元同比增长28.29%。WPS个人业务收入20.14亿元同比增长15.20%,年度付费个人用户数4825万同比增长15.44%;WPS365业务收入4.97亿元同比增长60.84%;WPS软件业务收入7.22亿元同比增长33.36%。
WPS在AI办公领域有哪些布局?
WPS推出WPS灵犀(个人用户)和WPS Comate(组织级客户),构建AI原生办公生态。通过AI技术提升产品性能和用户粘性,WPS灵犀专注于个人用户场景,提供智能写作、文档处理等能力;WPS Comate面向组织级客户,聚焦企业级办公需求,实现自动化流程和智能决策支持,推动办公效率提升。
金山办公未来发展趋势如何?
金山办公未来将围绕AI办公生态持续发力,WPS灵犀和WPS Comate的推出标志着公司向AI原生办公转型。预计2026至2028年,公司收入将分别为71.17/84.98/99.53亿元,净利润分别为21.95/26.25/31.21亿元。公司持续加大研发投入,2026年研发投入11.52亿元同比增长20.17%,研发费用率34.76%,研发人员规模3962人同比增长12.14%,为产品创新提供支撑。
当前办公软件市场情况怎样?
当前办公软件市场竞争激烈,但AI原生办公成为重要发展方向。金山办公通过推出WPS灵犀和WPS Comate积极布局AI办公赛道,提升产品竞争力。WPS个人业务收入稳定增长,年度付费个人用户数4825万同比增长15.44%,WPS365业务收入增速显著,达到4.97亿元同比增长60.84%,显示出AI技术在办公软件领域的应用潜力。
这份研报有哪些风险提示?
研报提示金山办公面临业务发展不及预期、市场竞争加剧、政策落地缓慢等风险。业务发展方面,AI办公市场仍处于早期阶段,用户习惯培养和产品渗透率提升需要时间;市场竞争方面,微软Office等国际巨头和国内其他厂商也在加速AI办公布局,竞争压力增大;政策落地方面,相关产业政策尚未完全明确,可能影响公司业务拓展速度。