猜你想问
盘龙药业2026年中报核心业绩表现如何?
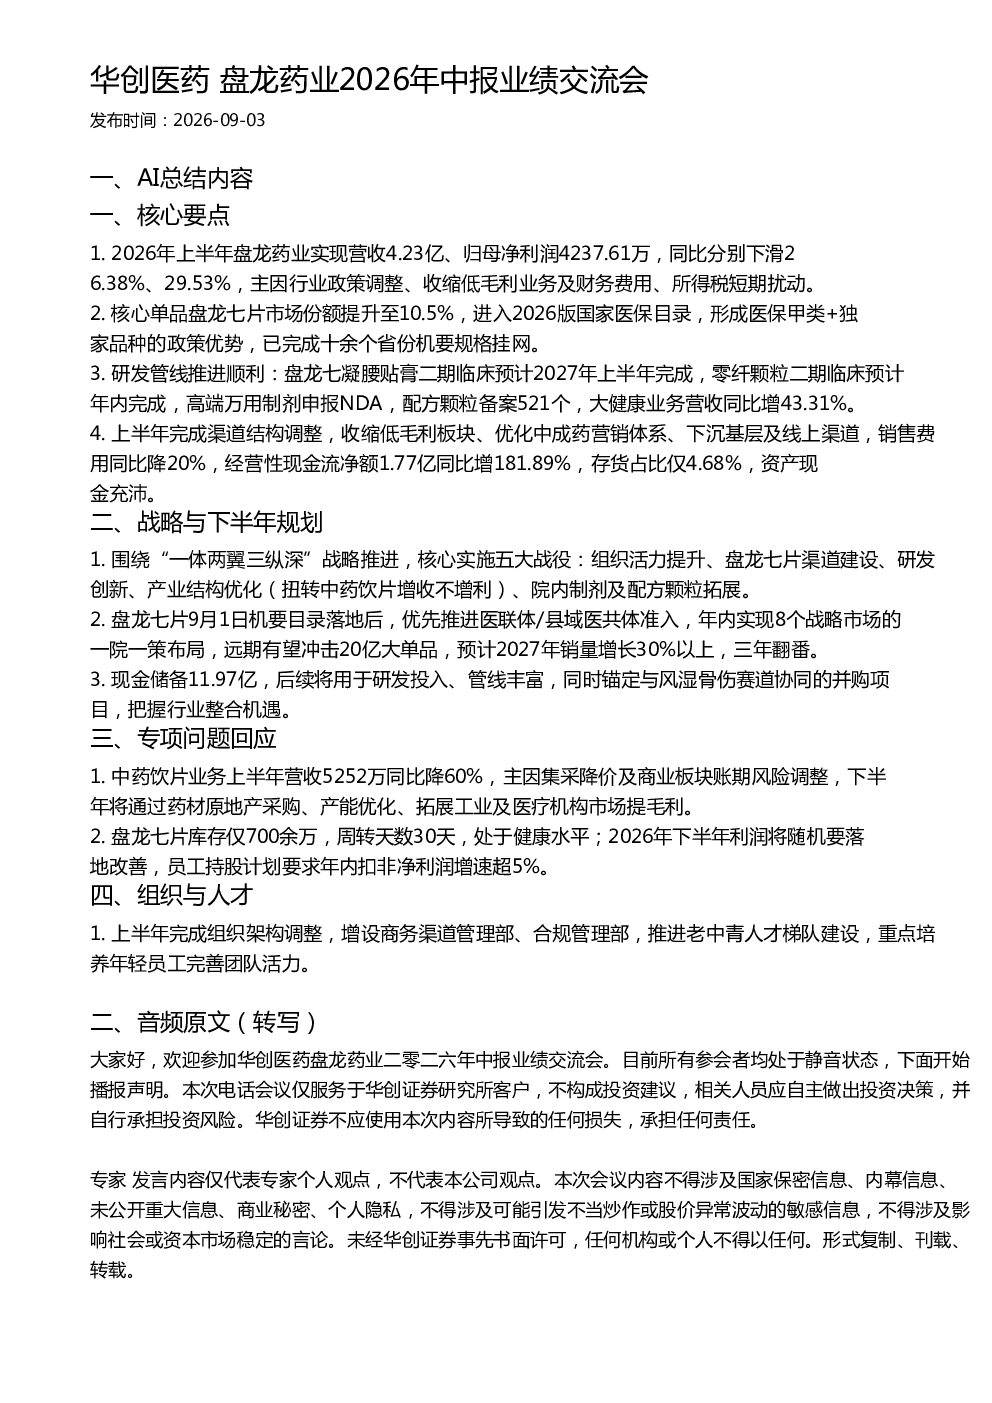
盘龙药业2026年上半年实现营收4.23亿、归母净利润4237.61万,同比分别下滑26.38%、29.53%。主要原因是行业政策调整、收缩低毛利业务及财务费用、所得税短期扰动。核心单品盘龙七片市场份额提升至10.5%,进入2026版国家医保目录,形成医保甲类+独家品种的政策优势,已完成十余个省份机要规格挂网。研发管线推进顺利:盘龙七凝腰贴膏二期临床预计2027年上半年完成,零纤颗粒二期临床预计年内完成,高端万用制剂申报NDA,配方颗粒备案521个,大健康业务营收同比增43.31%。上半年完成渠道结构调整,收缩低毛利板块、优化中成药营销体系、下沉基层及线上渠道,销售费用同比降20%,经营性现金流净额1.77亿同比增181.89%,存货占比仅4.68%,资产现金充沛。
盘龙药业在风湿骨伤赛道的行业发展趋势如何?
盘龙药业围绕“一体两翼三纵深”战略推进,核心实施五大战役:组织活力提升、盘龙七片渠道建设、研发创新、产业结构优化(扭转中药饮片增收不增利)、院内制剂及配方颗粒拓展。盘龙七片9月1日机要目录落地后,优先推进医联体/县域医共体准入,年内实现8个战略市场的一院一策布局,远期有望冲击20亿大单品,预计2027年销量增长30%以上,三年翻番。现金储备11.97亿,后续将用于研发投入、管线丰富,同时锚定与风湿骨伤赛道协同的并购项目,把握行业整合机遇。中药饮片业务上半年营收5252万同比降60%,主因集采降价及商业板块账期风险调整,下半年将通过药材原地产采购、产能优化、拓展工业及医疗机构市场提毛利。
盘龙药业报告重点分析了哪些方向?
报告重点分析了盘龙药业的核心单品盘龙七片的政策优势与市场布局,包括进入2026版国家医保目录、形成医保甲类+独家品种的政策优势,已完成十余个省份机要规格挂网。同时关注研发管线推进情况,盘龙七凝腰贴膏二期临床预计2027年上半年完成,零纤颗粒二期临床预计年内完成,高端万用制剂申报NDA,配方颗粒备案521个,大健康业务营收同比增43.31%。此外,报告还分析了渠道结构调整成效,收缩低毛利板块、优化中成药营销体系、下沉基层及线上渠道,销售费用同比降20%,经营性现金流净额1.77亿同比增181.89%,存货占比仅4.68%,资产现金充沛。围绕“一体两翼三纵深”战略推进,核心实施五大战役:组织活力提升、盘龙七片渠道建设、研发创新、产业结构优化(扭转中药饮片增收不增利)、院内制剂及配方颗粒拓展。
盘龙药业当前的市场现状如何?
盘龙药业2026年上半年实现营收4.23亿、归母净利润4237.61万,同比分别下滑26.38%、29.53%。核心单品盘龙七片市场份额提升至10.5%,进入2026版国家医保目录,形成医保甲类+独家品种的政策优势,已完成十余个省份机要规格挂网。研发管线推进顺利:盘龙七凝腰贴膏二期临床预计2027年上半年完成,零纤颗粒二期临床预计年内完成,高端万用制剂申报NDA,配方颗粒备案521个,大健康业务营收同比增43.31%。上半年完成渠道结构调整,收缩低毛利板块、优化中成药营销体系、下沉基层及线上渠道,销售费用同比降20%,经营性现金流净额1.77亿同比增181.89%,存货占比仅4.68%,资产现金充沛。中药饮片业务上半年营收5252万同比降60%,主因集采降价及商业板块账期风险调整,下半年将通过药材原地产采购、产能优化、拓展工业及医疗机构市场提毛利。
盘龙药业研报存在哪些风险提示?
盘龙药业2026年上半年业绩下滑主要原因是行业政策调整、收缩低毛利业务及财务费用、所得税短期扰动。中药饮片业务上半年营收5252万同比降60%,主因集采降价及商业板块账期风险调整,下半年将通过药材原地产采购、产能优化、拓展工业及医疗机构市场提毛利。盘龙七片库存仅700余万,周转天数30天,处于健康水平;2026年下半年利润将随机要落地改善,员工持股计划要求年内扣非净利润增速超5%。组织架构调整增设商务渠道管理部、合规管理部,推进老中青人才梯队建设,重点培养年轻员工完善团队活力。需关注行业政策变化对中药饮片业务的影响,以及集采降价对利润端的持续压力。